
新加坡人很爱出行。去新山过个长周末、到巴淡岛放松几天、去雅加达出差、12 月全家飞日本度假,算下来一年的行程可不少。正因如此,很多人都在问:新加坡保险公司推出的全年旅游保险到底值不值得买?还是每次出行单独买一份保单更划算?
这个问题没有标准答案,因为它取决于你出行的频率、目的地、每趟行程的长短以及同行的人。本文将介绍两类保单如何运作、各自适合什么情况,以及最终决定结果的细则条款。本文仅为一般信息,不构成理财建议;购买前请务必细读保单条款,并向保险公司核实细节。
两类保单如何运作
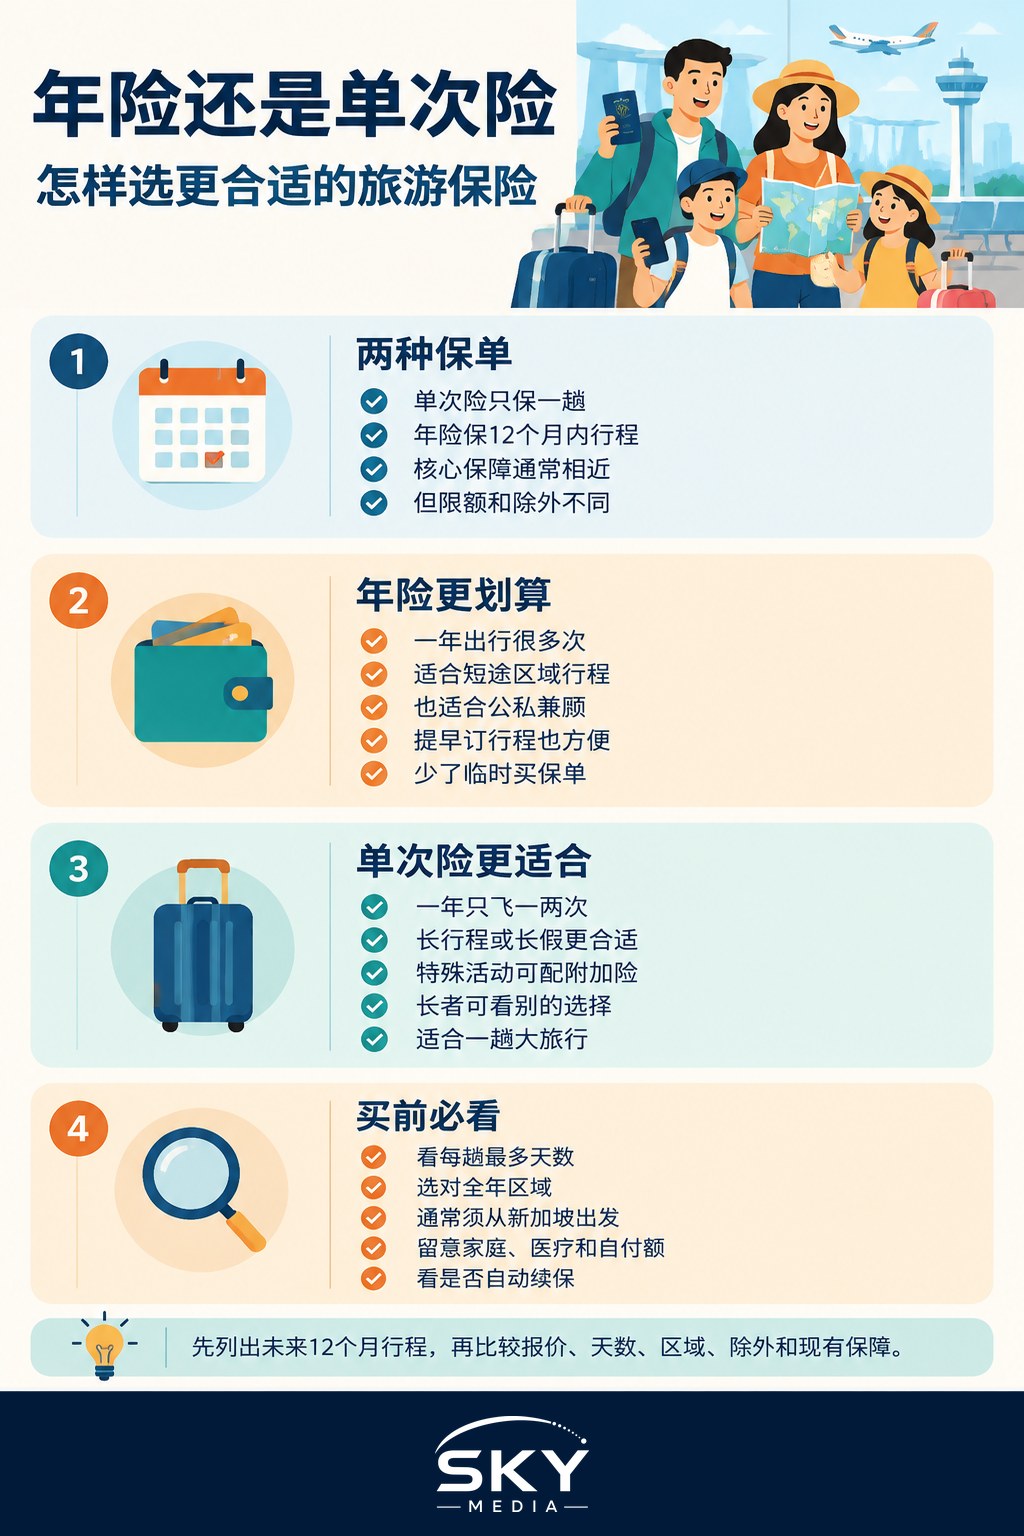
单次旅游保险(single-trip)只保一趟行程,从你离开新加坡当天起,到你回国当天止。你选择目的地区域和具体日期,缴付一次保费,回到家保障即结束。下次出行,需要重新购买。
全年多次旅游保险(annual multi-trip)在 12 个月内保障不限次数(有时设有次数上限)的行程,前提是每趟行程都符合保单条件。你一年缴一次保费,在这段期间每次出国都自动受保。
两类保单通常包含相同的核心保障:海外医疗费用、紧急医疗转送、行程取消与缩短、行程延误、行李遗失或延误,以及个人责任。不同计划和档次的赔付上限与除外条款各不相同,所以只比较标价很容易被误导。
什么情况下全年保单通常更划算
以下情况,全年保单往往更占优势:
- 你一年出行好几次。最简单的测算方法:把 12 个月内每趟单次保单的保费加起来,再与一份全年保费比较。对很多常出行的人来说,出行几次之后全年保单就更便宜了。请根据自己的实际目的地索取真实报价,不要只靠经验法则。
- 你经常进行短途区域旅行。去马来西亚、印尼或泰国的周末小旅行,很容易忘记买保险。全年保单会自动覆盖这些行程,包括周四晚上临时决定的说走就走。
- 你既出差也旅游。先确认雇主是否已为商务出行投保。如果没有,全年保单可以同时覆盖两者,不过部分保单会限制与公务相关的理赔。
- 你习惯提前很久订行程。从你支付机票和酒店的那一刻起,取消保障就很重要。有了全年保单,3 月预订、10 月出发的行程,只要预订时保单已生效,从预订之日起就享有取消保障。若用单次保单,就得提早购买才能获得同样的保障。
- 你想少操心。一年续保一次,不必在机场临时匆忙购买。
什么情况下单次保单更合理
以下情况,单次保单往往是更好的选择:
- 你一年只出行一两次。为几乎用不上的一整年保障付费,通常不划算。
- 你的行程很长。全年保单通常会限制单趟行程的天数。长期休假、在海外亲友家久住或间隔年旅行,可能超出这个上限,导致某一天之后失去保障。单次保单则可以按确切的行程天数购买。
- 你要去比较特别的地方,或参加高风险活动。部分单次保单提供滑雪、潜水等特定活动的附加保障,而你所选档次的全年保单不一定包含。
- 有年龄限制。部分全年保单设有年龄上限,或对年长旅客有不同条款。年长者可能在单次保单或专为乐龄人士设计的保单中找到更合适的选择。
- 你想为一次大旅行买最高档保障。你也许满足于用基础全年保单应付短途区域旅行,但长途家庭旅行时想要更高的医疗和取消赔付上限。有人会两者搭配使用,但要留意保障重叠以及理赔如何处理。
两者对比一览
| 比较项目 | 全年多次旅游保险 | 单次旅游保险 |
|---|---|---|
| 最适合 | 经常出行、常有短途旅行的人 | 偶尔出行、一次性度假的人 |
| 缴费方式 | 12 个月缴一次保费 | 每趟行程缴一次保费 |
| 行程天数 | 每趟行程通常有最长天数限制 | 按你的确切出行日期设定 |
| 取消保障 | 保障保单有效期间预订的行程 | 从购买时起算,所以要早买 |
| 目的地选择 | 全年选定一个区域 | 每趟行程单独选择 |
| 手续 | 买一次,之后每年续保 | 每次出行前都要购买 |
决定胜负的细则条款
做选择前,请仔细阅读保单条款中的以下部分:
- 单趟行程最长天数。这是全年保单最重要的限制。如果某趟行程超过上限,超出的天数可能不受保障,甚至整趟行程都不受保障。请确认保险公司如何处理这种情况。
- 保障区域。全年保单通常要求你为全年选定一个区域,例如东盟、亚洲或全球。如果你计划去一趟欧洲或美国,可能就得全年购买全球保障,保费随之提高。不妨比较一下:区域性全年保单加上一份长途行程的单次保单,是否更划算。
- 行程须从新加坡出发。许多保单只保障从新加坡出发并返回新加坡的行程。如果你从其他国家继续前往别处,请确认是否在保障范围内。
- 家庭与团体条款。家庭保单通常保障夫妻及其子女,但对「子女」的定义,以及子女是否必须与你同行,各家规定不同。如果你组织团体旅行,请确认是否每人都需要单独投保。
- 既往病症。许多标准保单不保既往病症,部分提供有限保障。购买时请如实申报。
- 自付额与分项上限。便宜的保单可能自付额(excess)很高,或对手机、相机等物品的赔付上限很低。
- 自动续保与取消。部分全年保单会自动续保。请记住续保日期,并了解出行习惯改变时如何取消。
快速决策方法
下次出行前,不妨试试这个简单流程:
- 列出未来 12 个月预计的行程,注明目的地和大致天数。
- 按你想要的保障档次,为每趟行程索取单次保单报价,然后加总。
- 按合适的区域和档次,索取全年保单报价。
- 确认你计划中最长的一趟行程,没有超过全年保单的单趟天数上限。
- 不只比价格,也要比较医疗上限、取消上限和除外条款。
如果全年保费接近或低于单次保单的总和,而且你的行程符合其规定,全年保单通常是更方便的选择。如果全年保费明显更高,或者你只有一趟长途行程,那就继续买单次保单。
也请看看自己是否已经有保障。部分信用卡在你用卡支付机票时会附带旅游保障,有些雇主也提供商务旅行保险。这些福利的条款往往比专门的旅游保单窄,依赖之前请先读清楚。
把旅游保险纳入预算
全年旅游保费若与医疗、汽车或家居保险一起续保,很容易被忘记。把续保日期记在日历上,并纳入你的年度保险预算,免得到时措手不及。如果你正在检视第三季度或年终财务,这正是好时机,把过去一年的实际出行情况与你所买的保单对照一下。
延伸阅读:新加坡旅游保险实用指南、新加坡乐龄旅游保险详解、如何为每年的保费季做预算以及从新加坡出发的团体旅行规划。
常见问题
从新加坡出国一定要买旅游保险吗? 新加坡一般不要求出国前必须投保,但有些目的地或签证类别会要求出示保险证明。请查看你要前往的国家的大使馆或官方移民网页,并确保保单的保障额度和日期符合他们的要求。
旅行回来后怎样索赔? 应尽快通知保险公司,然后连同收据、医疗报告、航空公司或警方报告等证明文件,一起提交索赔表格。保险公司在保单中订有时限和文件清单,所以要查看条款,并从旅程一开始就保存所有记录。
在国外生病了,第一步该怎么做? 情况紧急的话,先求医。非紧急或费用高昂的治疗,请联络保险公司的紧急援助热线,因为许多保单要求你尽早或在重大治疗前通知他们。请保存所有收据和医疗报告,以便索赔。
旅游保险会赔偿罢工或恶劣天气造成的延误吗? 这取决于保单条款。许多计划提供旅程延误的保障,但可能不涵盖罢工,或投保时已知的事件。请阅读除外责任,以及延误多久才开始赔偿,条款不清楚的话请询问保险公司。
短途开车去新山也值得买保险吗? 可以考虑,因为在国外发生医疗紧急情况或意外,花费可能远高于保费。请确认保单涵盖陆路旅程和目的地,以及与汽车有关的事故是否被排除。年度计划则可以自动涵盖这类行程。
延伸阅读: 家庭旅游保险:一份保单如何涵盖孩子 · 新加坡旅游保险与既往病症:保障与申报指南 · 保费按年缴还是按月缴?如何做出选择