
许多新加坡居民,无论是有亲人在海外的公民、永久居民还是工作准证持有人,每个月都会往家里汇钱。这笔钱可能用来支付父母的生活费、兄弟姐妹的学费,或老家房子的维护费用。要做好这件事,光有一个汇款应用程序是不够的,你还需要一份与自身现金流相匹配的赡养海外家人预算,才能持续帮助家人,同时不让自己在新加坡捉襟见肘。
本指南着重于资金规划,而不是如何转账或相关税务问题。本文仅为一般信息,不构成财务建议。涉及中央公积金(CPF)、税务或投资的决定,请咨询公积金局(CPF Board)、国内税务局(IRAS)或持牌财务顾问。
先从自己家庭的需要开始
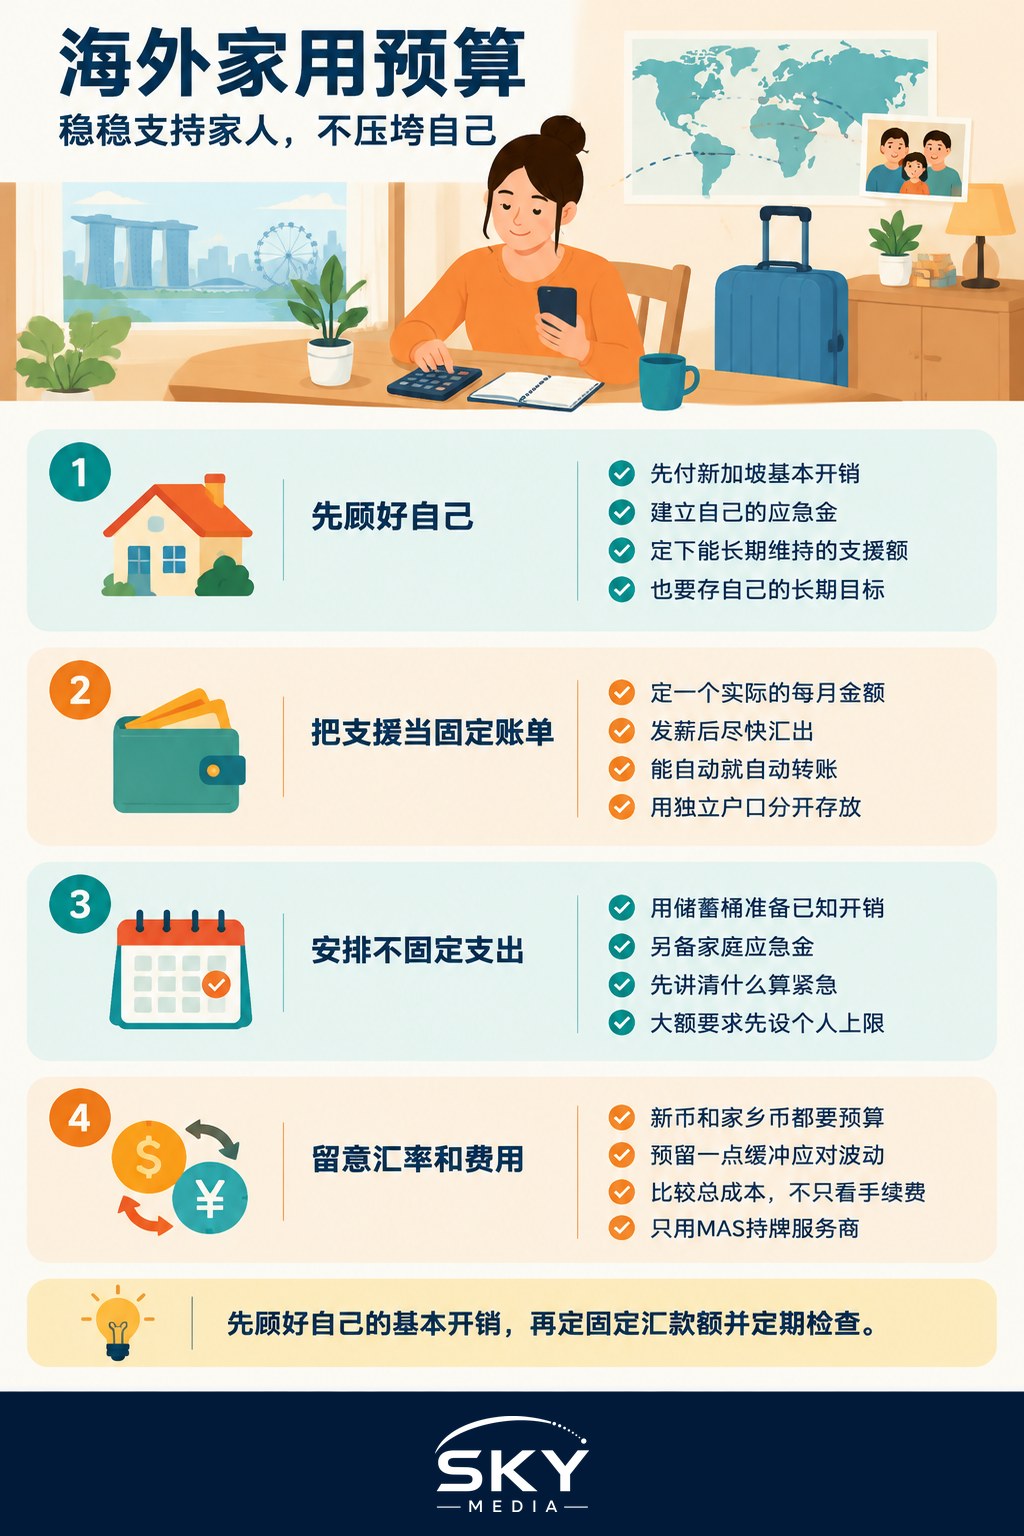
人们很容易先把钱寄回家,再靠剩下的钱过日子。这种做法常常导致压力、借贷或储蓄中断。更可持续的顺序是:
- 先支付在新加坡的必要开支。房租或房贷、水电费、伙食、交通、保险保费以及任何贷款还款。
- 守护好自己的安全网。建立或维持自己的应急基金,因为一旦你失业或生病,就无法再支持任何人。
- 确定固定的家人赡养金额。决定一个你能稳定汇出的固定金额。
- 为自己的目标储蓄。退休、住房、子女教育,以及任何将来回国定居的计划。
- 最后才是非必要开销。外出用餐、旅行和购物,应排在上述承诺之后。
这个顺序并不是把家人放在次要位置,而是让你的支持能多年稳定可靠,而不是慷慨几个月之后就难以为继。
把赡养家人变成固定的预算项目
像对待其他账单一样对待定期赡养费。固定、可预期的金额,你更容易规划,家人也更容易依靠。
- 定一个实际可行的数字。查看自己三到六个月的实际开支,再决定在不动用储蓄的情况下能汇多少。
- 配合发薪日的时间。工资一到账就尽快汇出赡养费,在钱被花到别处之前就先转走。
- 尽可能自动化。定期转账可以减少拖延或跳过的诱惑。
- 使用单独的账户或子账户。发薪日把赡养金额转入专门的「钱袋子」,剩下的余额才能更真实地反映你可支配的钱。
- 每年检讨一两次。加薪、新增开支或家人需求变化,都是调整的好时机。
如果你和配偶或伴侣共同管理财务,请一起商定金额,并写进家庭预算。关于赡养家人的心照不宣的假设,往往是摩擦的常见来源。
为不定期和紧急的请求做好准备
定期赡养是比较容易的部分。更难应对的是突发情况:医药费、房屋维修、婚礼或入学。如果你没有预留资金,这些开支可能会打乱整个预算。
| 支持类型 | 典型模式 | 如何做预算 |
|---|---|---|
| 定期生活费 | 每月,可预期 | 发薪后尽快汇出固定金额 |
| 节日和季节性开支 | 每年一两次 | 提前每月存入专项储蓄(sinking fund) |
| 学费和入学费用 | 每年或每学期 | 在日历上标出日期,每月为此储蓄 |
| 医疗或家庭紧急情况 | 无法预测 | 设立单独的家庭应急基金,并设定明确上限 |
| 大型一次性项目 | 罕见,金额高 | 当作有时间表的储蓄目标 |
几个习惯能让不定期开支容易应对得多:
- 使用专项储蓄。把已知的年度开支(例如节日礼物或学费)除以十二,每个月存下这笔钱。
- 家庭应急金与个人应急金分开。这样一次紧急请求就不会掏空你个人的安全网。
- 说清楚什么才算紧急情况。和家人简短沟通你能帮什么忙、多快能帮上,可以避免日后的误会。
- 设定个人上限。事先决定在不损害自身财务的前提下,单次紧急情况最多能给多少,必要时委婉地说明。
应对汇率和汇款成本的波动
跨境汇款时,即使你汇出的新元金额不变,家人收到的金额也可能变化。汇率会波动,不同服务商收取的费用和汇差也不同。
- 用两种货币做预算。清楚自己负担得起的新元金额,以及家人需要的本国货币金额。
- 预留小额缓冲。每个月多存一点,可以应付汇率不利的月份。
- 比较总成本,而不只是标示的手续费。汇率差价可能和转账手续费一样重要。只使用获新加坡金融管理局(MAS)发牌的服务商,你可以在 MAS 金融机构名录(Financial Institutions Directory)中查询。
- 不要追逐汇率。等待更好的汇率可能会耽误家人急需的钱。稳定的固定安排通常胜过择时操作。
和家人坦诚沟通计划
隔着距离谈钱可能很敏感,但把话说清楚反而能保护彼此的关系。
- 说明你实际能汇多少。家人常常以为在新加坡工作就意味着很高的可支配收入,却不了解本地的房租、交通和生活成本。
- 解释你自己的承诺。提到你的储蓄目标、子女的需要或买房计划,有助于家人理解你的限度。
- 讨论这笔钱的用途。约定赡养费用于特定项目,例如日常杂货或学费,能让钱发挥更大作用。
- 鼓励共同分担。如果兄弟姐妹也有出钱,协调好金额和时间,避免由一个人承担全部重担。
- 为变化做好准备。事先谈谈如果你的收入下降会怎样,这样减少金额时就不会让家人措手不及。
如果家人请你资助较大的承诺,例如在老家购置房产,请把它当作一项重大财务决定,而不是例行请求。我们的从新加坡投资海外房产和购买海外房产指南,说明了做出承诺前需要考虑的事项。
也要保障自己的长远未来
多年赡养家人,可能会在不知不觉中挤占你自己的退休和住房计划。请关注长远规划:
- 查看你的公积金结单。如果你是公积金会员,可以使用公积金局的在线工具,了解自己退休储蓄的情况。
- 保持保险保障。足够的医疗和保障型保险,意味着一场危机不会变成需要别人来支持你。
- 每年追踪个人净资产。如果在赡养家人的同时净资产不断下降,你的计划可能需要调整。
- 重大决定请寻求建议。持牌财务顾问可以帮助你在赡养家人和个人目标之间取得平衡。
简单的每月例行安排
- 发薪日当天,把固定赡养金额转入专门账户并汇出。
- 转入专项储蓄和家庭应急基金的供款。
- 支付新加坡的各项账单和自己的储蓄。
- 用剩下的钱生活,每六个月全面检讨一次。
一份周全的赡养海外家人预算,让你既能慷慨,又能可靠。稳定、有计划的支持,往往比让你捉襟见肘的大额不定期汇款更能帮到家人。