
凡是需要报税的新加坡注册公司,每年都必须向新加坡国内税务局(IRAS)提交企业所得税年度申报表。许多创业者每年都会遇到同一个问题:到底该用哪一种表格?本文对比 Form C-S 与 Form C,以及更简化的 Form C-S(Lite),一步步帮您理清判断思路,让您在动笔填写之前就选对申报表。
本文仅为一般性信息,不构成税务建议。适用条件由 IRAS 制定并会不时更新,请在 IRAS 官网上确认您所在评税年度(Year of Assessment,YA)的最新标准,或咨询您的会计师或税务代理。
三种申报表,一看就懂
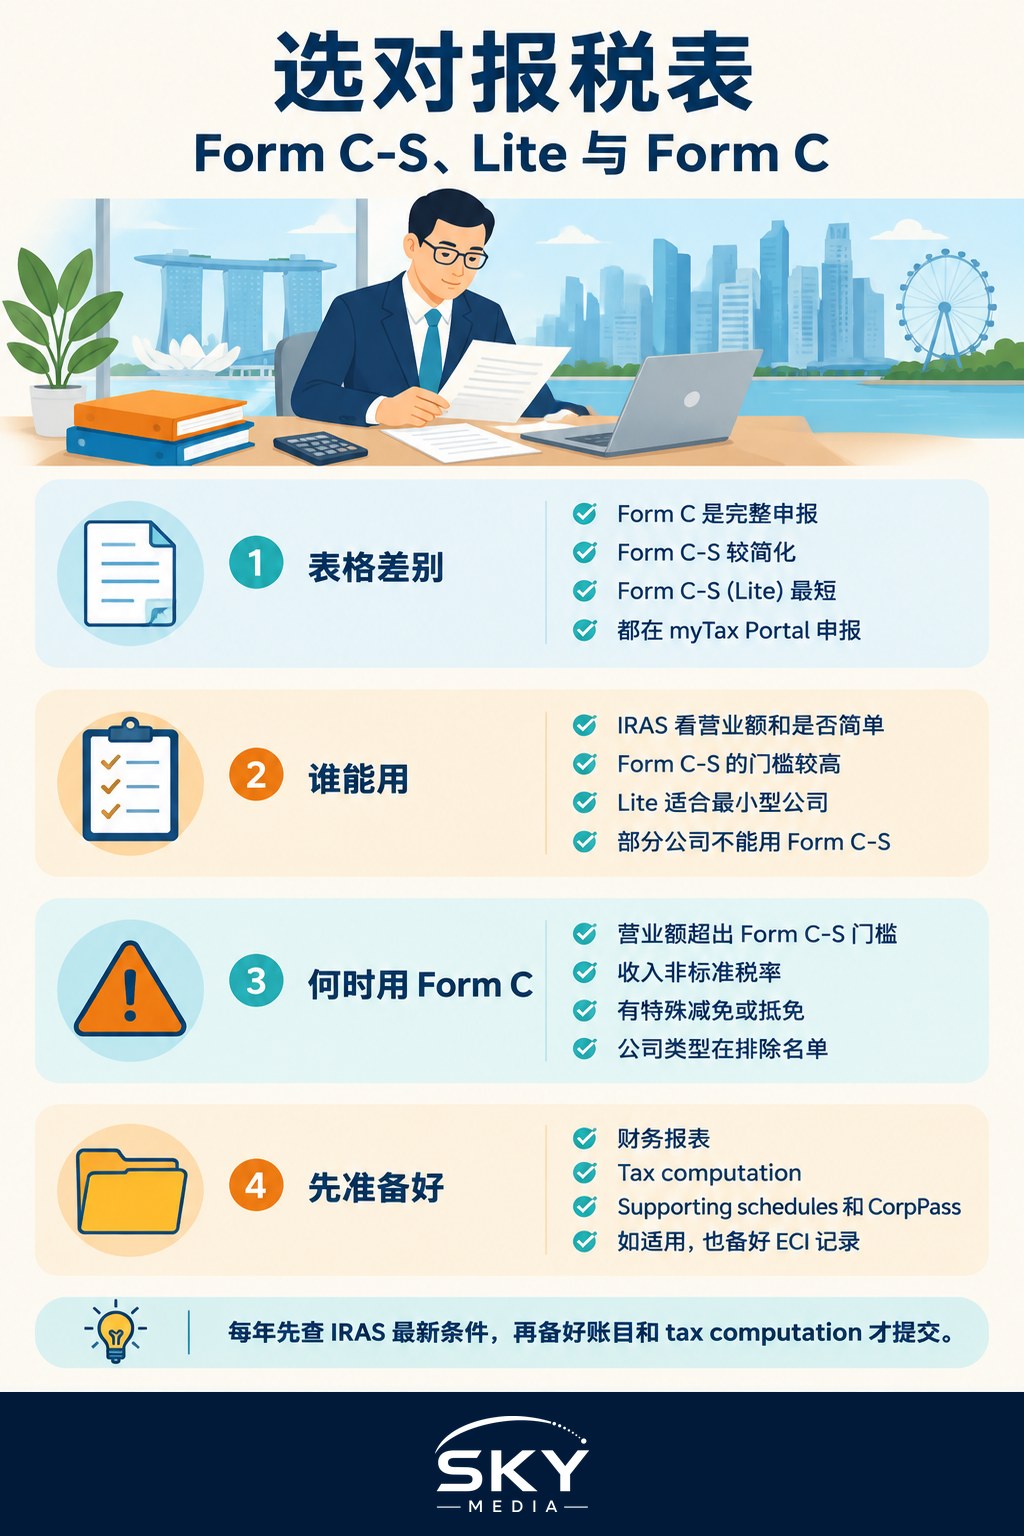
这三种表格其实都是同一份企业所得税年度申报表的不同版本,均通过 IRAS 的 myTax Portal 在线提交,区别只在于需要提交的资料详细程度。
- Form C 是完整版申报表。公司需要连同表格一并提交财务报表和税务计算表(tax computation)。
- Form C-S 是面向税务情况简单的小型公司的简化版申报表。您只需填写关键数据,申报时无须附上财务报表和税务计算表。但您仍必须编制并保存这些文件,因为 IRAS 可能会要求查阅。
- Form C-S(Lite) 是 Form C-S 的更精简版本,适用于规模最小的公司,需要填写的栏目更少。
所谓「简化」表格,减少的是您需要提交的内容,而不是您需要准备的内容。每一份申报表背后,都仍然需要规范的账目和税务计算表。
各类表格的适用条件
IRAS 主要看两项标准:公司的年营业收入,以及税务情况是否简单。截至撰文时,常被引用的营业收入上限是:Form C-S 为 500 万新元($5 million),Form C-S(Lite)为 20 万新元($200,000)。不过这些上限由 IRAS 设定,可能会调整,请务必核实您所在评税年度的标准。
| 核对要点 | Form C-S(Lite) | Form C-S | Form C |
|---|---|---|---|
| 年营业收入 | 规模很小的公司,在 IRAS 规定的 Lite 上限以内 | 小型公司,在 IRAS 规定的 Form C-S 上限以内 | 任何规模;超出 Form C-S 上限时必须使用 |
| 收入类型 | 仅限按标准企业税率征税的收入 | 仅限按标准企业税率征税的收入 | 任何收入,包括适用优惠税率或免税的收入 |
| 特殊申索(例如集团亏损转移(group relief)、亏损向前结转(carry-back relief)、投资津贴(investment allowance)、外国税收抵免(foreign tax credits)) | 不允许 | 不允许 | 符合资格时允许 |
| 随申报表提交的文件 | 仅需关键数据 | 仅需关键数据 | 财务报表和税务计算表 |
只要有任何一项不符合 Form C-S 的条件,就应使用 Form C。此外,IRAS 还列明了某些类型的公司无论营业收入多少都不能使用 Form C-S,例如部分投资控股公司以及享有税务优惠的公司。如果您的公司结构比较特殊,请仔细查看 IRAS 的排除名单。
逐步判断流程
请按顺序回答以下问题。一旦某个问题指向 Form C,就可以停下来了。
- 贵公司今年是否需要报税?部分休眠公司(dormant company)可以向 IRAS 申请豁免报税。在准备任何资料之前,先确认您的公司是否符合资格。
- 该财政年度的营业收入是多少?请按照 IRAS 的定义计算营业收入,通常是指公司的主要经营收入。如果超出 Form C-S 的上限,就需要使用 Form C。
- 所有收入是否都按标准企业税率征税?如果有享受税务优惠或优惠税率的收入,请使用 Form C。
- 是否要申索 IRAS 排除在 Form C-S 之外的特殊项目?常见例子包括集团亏损转移、亏损或津贴向前结转、投资津贴以及外国税收抵免。如果是,请使用 Form C。
- 贵公司类型是否在 IRAS 的排除名单上?如果是,请使用 Form C。
- 如果以上各项都通过,营业收入是否在 Lite 上限以内?如果是,通常可以使用 Form C-S(Lite),这是最快捷的选择;否则请使用 Form C-S。
一般来说,您可以选择提交比实际需要更详细的表格。符合 Form C-S 资格的公司,如果会计师倾向于提交完整的税务计算,也可以提交 Form C,不过大多数小公司都会选择更简单的方式。
报税前需要准备的资料
无论选择哪种表格,都请先准备好以下资料:
- 财务报表:该财政年度的财务报表,按照新加坡会计准则和公司法编制。
- 税务计算表:说明会计利润如何调整为应税收入,包括不可扣除开支、资本津贴(capital allowances)及各项免税的调整。
- 辅助明细表:涵盖资本津贴、捐款、往年结转的亏损及其他申索。
- CorpPass 访问权限:为负责报税的人员开通 myTax Portal 的访问权限,并授予正确的授权。
- 预估应税收入(ECI)记录:ECI 是一项独立且较早提交的应税收入预估。除非符合豁免条件,IRAS 要求大多数公司在财政年度结束后的规定期限内提交。提交 ECI 并不能取代正式的年度申报表。
年度申报表须在 IRAS 每年公布的截止日期前提交,以往通常是 11 月 30 日。逾期申报可能导致罚款和估算评税(estimated assessment),所以不要拖到最后一周。
选择表格时的常见错误
- 用错营业收入数字。营业收入不等于利润。一家营业额高但利润率低的公司,仍有可能超出 Form C-S 的上限。
- 忽略了一笔小额的特殊申索。例如,只是想就一笔不大的海外付款申索外国税收抵免,也可能让您必须改用 Form C。
- 跳过税务计算表。Form C-S 虽然不要求提交税务计算表,但您仍需要它来正确填写表格,并在 IRAS 审查您的申报时作出回应。
- 混淆 ACRA 与 IRAS 的申报。通过 Bizfile 向会计与企业管制局(ACRA)提交的年度申报(annual return),与向 IRAS 提交的税务申报是两项独立的义务,两者都必须完成。
- 以为去年用的表格今年依然适用。营业收入会增长,情况也会变化。请每年都重新走一遍判断流程。
什么时候该寻求专业协助
经营简单的小型贸易或服务公司,只要账目做得好,董事往往可以自行提交 Form C-S(Lite)或 Form C-S。如果您的公司有海外收入、税务优惠、集团公司、大额资本采购、希望向前结转的亏损,或者对该用哪种表格有任何疑问,建议寻求合格会计师或税务代理的帮助。IRAS 官网上也为小型公司提供了指南、报税清单以及基本的税务计算模板。
在 Form C-S 与 Form C 之间作出正确选择,关键在于对照 IRAS 的现行条件,核对营业收入、收入类型和特殊申索这几项。每年尽早完成这项检查,无论提交哪种表格都备好规范的账目,企业报税季就会成为一项例行工作,而不再是手忙脚乱的赶工。
常见问题
公司亏损了还需要报税吗? 一般还是需要,亏损并不免除报税责任,除非国内税务局批准豁免,例如部分休眠公司。报税表会反映亏损,这些亏损也许可以结转,抵销日后的利润。请到国内税务局网站确认你是否符合任何豁免条件。
如果不小心填错了表格会怎样? 国内税务局可能会就报税表提出查询,并要求你更正或改用正确的表格,这可能延误评税,如果错过了期限也有可能被罚款。开始填写前先核对资格,如果很早发现填错,请尽快联系国内税务局或税务代理处理。
提交报税表后还可以修改吗? 通常可以,国内税务局允许公司按照其规定和时限修改已提交的报税表。由于条件可能有变,请到网站查看最新的程序,发现错误后也要尽快更正。税务代理可以协助你重新计算税务。
报税背后的账目和税务计算要保存多久? 要依照国内税务局要求的期限保存,因为即使简化表格不要求你提交,税局仍可能要求查看。请查看国内税务局指引,了解目前的保存期限,并把辅助明细和簿记记录放在一起,最好做数码备份。
提交C-S表格后,国税局要求提供账目怎么办? 你需要提供自己编制的财务报表和税务计算,通常要在税局指定的日期前交出。这就是为什么每一份简化报税表背后都必须有完整的账目。如果计算有疏漏,税务代理可以帮你准确、准时地回复。
官方资料: 国内税务局(IRAS)