

在新加坡避免消费升级(lifestyle inflation),是你能做出的最低调、也最有力量的理财动作之一。消费升级,有时也叫消费蠕变(lifestyle creep),指的是你的开销随着每一次加薪、奖金或副业收入(side income)水涨船高,结果你从来没真正觉得自己过得更宽裕。薪水涨了,存款却没涨。这份指南要谈的,是那些能让更多收入真正留在你口袋里的日常习惯,而且不必把生活过成一张写满愧疚的表格。
这些都不是财务建议,只是实用的日常理财常识。好消息是,战胜消费蠕变,靠的不是赚更多,而是更多地留意:当你收入变多时,有哪些东西正在悄悄改变。
消费升级到底长什么样
消费升级很少是一次性的大手笔,它往往是通过一个个当下看起来完全合理的小升级悄悄溜进来的。小贩中心的午餐变成了咖啡馆午餐;偶尔叫一次车回家,变成了默认选项;一个流媒体订阅变成了四个;一笔更大的奖金,成了每年都要订比去年更贵旅程的理由。
在新加坡,这种压力是真实存在的。生活成本上涨、社交媒体上随处可见的炫耀式消费、以及身边人似乎都在升级的感觉,都会不知不觉把你的消费基准往上推。享受自己的钱本身没有错,问题在于开销自动而无形地上涨,让一次加薪在你还没想清楚自己真正想从中得到什么之前,就已经消失无踪。
判断方法很简单:如果你现在赚得明显比几年前多,存款却没有明显增加,那消费蠕变很可能已经在起作用了。
在感觉到之前,先给每一次加薪安排好用途
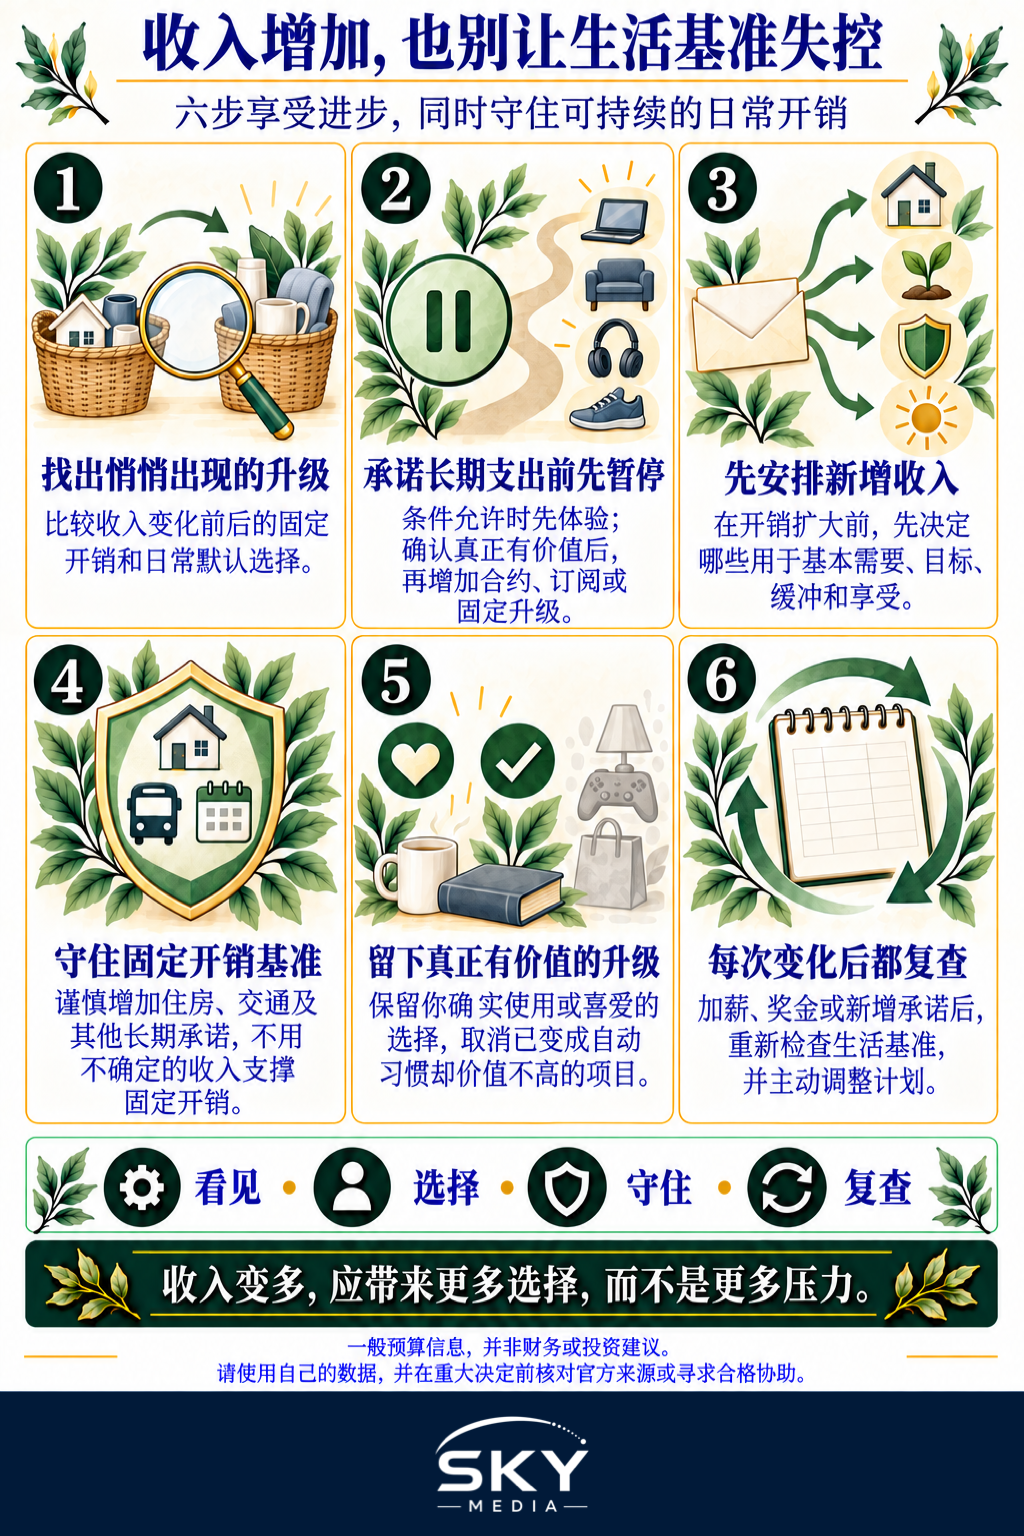
最有效的一个习惯,就是在新增的钱到手之前,先决定它的去向。当加薪或奖金来临时,有意识地把它分配好,而不是任由它流进日常开销里。
一个实用的原则是:让自己享受增加部分中的一小块,同时把相当一部分直接送进储蓄或目标账户。你可以在自己还没习惯看到这笔钱之前,就把每次加薪的一部分自动转账(automate savings)到一个独立的储蓄账户或投资里。因为你从未适应把它花掉,你也就从不会想念它。
把这件事固定下来的实用做法:
- 在新薪水开始发放的同一天,就调高你转入储蓄的自动转账金额。
- 把奖金和红包(ang bao)意外之财当成「大部分存、小部分花」,而不是「全部花掉」。
- 让一个目标始终清晰可见,比如应急基金、一门课程,或一趟你真正在乎的旅行。
- 每次加薪到手时就复盘一下经常性的订阅与会员(subscriptions/memberships),因为新订阅往往就是在这时候冒出来的。
重点不是委屈自己,而是刻意选择你的升级,而不是稀里糊涂地滑进去。
把你真心喜欢的升级,和随波逐流的升级区分开
并非所有开销的增长都是坏事。在真正提升生活品质的事情上多花点钱,可以是用得其所的钱。诀窍在于分辨出:哪些是你有意为之的升级,哪些是无意识的。
试着做个快速盘点:看看有哪些东西你现在花得比两年前多,然后问自己,哪些变化是你会主动为之辩护的,哪些只是自然而然就发生了。大多数人都会发现,有几样升级是自己珍视的,还有好几样自己几乎没察觉。
| 日常选择 | 消费蠕变版本 | 有意为之版本 |
|---|---|---|
| 每日午餐 | 默认去咖啡馆,几乎天天如此 | 多数日子吃小贩,咖啡馆当犒赏 |
| 出行代步 | 习惯性地叫车 | 坐公共交通,关键时刻才叫车 |
| 订阅服务 | 不断加,从不退 | 常复盘,只留真正喜欢的 |
| 节庆开销 | 一年比一年大,毫无规划 | 自己定好的红包与礼物预算 |
| 奖金季 | 先花,剩下的才存 | 先存,按计划再花 |
保留右栏中那些你真正看重的升级,放下那些悄悄溜进来、却没带来多少快乐的升级。
打造一个不会膨胀的开销基准
要在长远上保护自己免受消费升级之害,关键在于:即便收入攀升,也要让你固定的开销基准保持合理。你的基准,就是维持正常生活的成本:住房、交通、饮食、账单和固定承诺。一旦这个基准膨胀起来,就很难再缩回去。
在新加坡,住房和交通是两个最大的杠杆,所以只在真正有明确意图时才在这两项上加码。更大的房子或一辆车会带来持续的成本,从组屋(HDB)的水电杂费到拥车证(COE)和油费,这些都会年复一年地悄悄把你的基准往上重置。这对你的家庭而言完全可能是正确的决定,只要它是一个选择,而不是因为工作上有个好年头就触发的条件反射。
较小的基准同样重要。消费税(GST)几乎触及你买的每一样东西,所以在买菜(groceries)、闲置会员和冲动消费(impulse buying)上减少浪费,能防止日常成本悄悄上涨。有社区发展理事会CDC与政府消费券(CDC/government vouchers)时就用起来,在家多做一点饭,并利用新加坡大减价(Great Singapore Sale)这类季节性促销去买你本来就要买的东西,而不是把它当成买更多的借口。
让你的理财习惯保有人情味
避免消费蠕变,在感觉起来慷慨而非处处受限时最有效。如果每个选择都变成一场拉锯战,你会耗尽心力,最后反弹成过度消费。给自己留出享受金钱的空间,计划才能长久。
几个能让这件事可持续的习惯:
- 给自己划一个无愧疚的消费类别,让犒赏是计划好的,而不是偷偷摸摸的。
- 庆祝小小的胜利,比如某个月你多存了钱,好让习惯扎根。
- 每月花几分钟做一次复盘,而不是天天纠结。
- 和伴侣或家人开诚布公地谈钱,让升级成为共同的决定。
- 记住你的初衷,无论那是选择的余地、安全感,还是日后的自由。
关于在新加坡记账、储蓄的可信、非商业指引,理财教育MoneySense这个全国金融素养计划是个稳妥的起点。至于任何触及投资或重大金融产品的事,请查阅官方来源,或咨询有资质的专业顾问。
战胜消费升级,不是要你把日子过得寒酸,而是要确保当你赚得更多时,你感到的是更自由,而不只是更吃紧。这周就开始吧:挑一个你其实并没有真正选择的近期升级,再挑一笔在下次加薪时可以调高的储蓄转账。
一般理财资讯非投资/财务建议,涉及产品或重大决定请咨询专业人士或查阅官方来源(如MoneySense)。价格、账单、税率、消费券金额与计划细节以官方最新为准。
延伸阅读
如果你希望让金钱反映出你真正在乎的东西,请读我们关于按价值观消费的指南。想在压低成本的同时依然过得舒适,参见精打细算也能过得好。而想犒赏自己又不打乱进度,不妨试试犒赏自己但不超支。
常见问题
加薪之后应该存多少? 没有官方规定,但许多人会把每次加薪中一个有意义的比例存起来,其余则好好享受。选一个你能坚持的比例,并在习惯较高的薪水之前先设好转账。
搬进更大的房子算是生活水平膨胀吗? 不一定。如果是深思熟虑的决定,较大的房子可能是适合家人的选择。只需留意它会通过水电、维修和贷款成本,在多年内抬高你的基本开销,所以要确认它符合你的长期预算。
朋友和同事不断升级生活,我要怎样才能不跟风? 事先想好自己看重什么,并记住看得见的消费并不会显示别人的债务或储蓄。挑选你真心喜欢的升级,其余的说不。与伴侣或家人商量,能让你守住方向。
怎样处理奖金,才不会让它凭空消失? 在奖金到来之前就决定怎么分配,例如一部分存起来或用于目标,另一部分用来享受。有计划的钱,比任由它流入日常开销的钱更有可能被善用。
犒赏自己和生活水平膨胀有什么区别? 犒赏是有计划的、偶尔的、经过深思的选择。生活水平膨胀则是开销随着收入自动上升,在你没做决定的情况下变成新的常态。设一个不内疚的预算类别,能让犒赏既享受又不失控。