
与银行中小企业客户经理(relationship manager)的会面,可能很快就有进展,也可能拖上好几个星期,差别往往就在于准备是否充分。银行人员的工作是评估风险。你越能清楚说明企业如何赚钱、打算如何还款、资金用于何处,他们就越容易推进你的申请。
本文写给希望在新加坡以“随时可融资”的状态去见中小企业银行客户经理的企业主。重点在于需要备好的文件、数字和答案,而不是比较各类贷款产品。各家银行的要求不同,也会随时间变化,请把本文当作可按需调整的清单,具体细节以你所洽谈的银行为准。
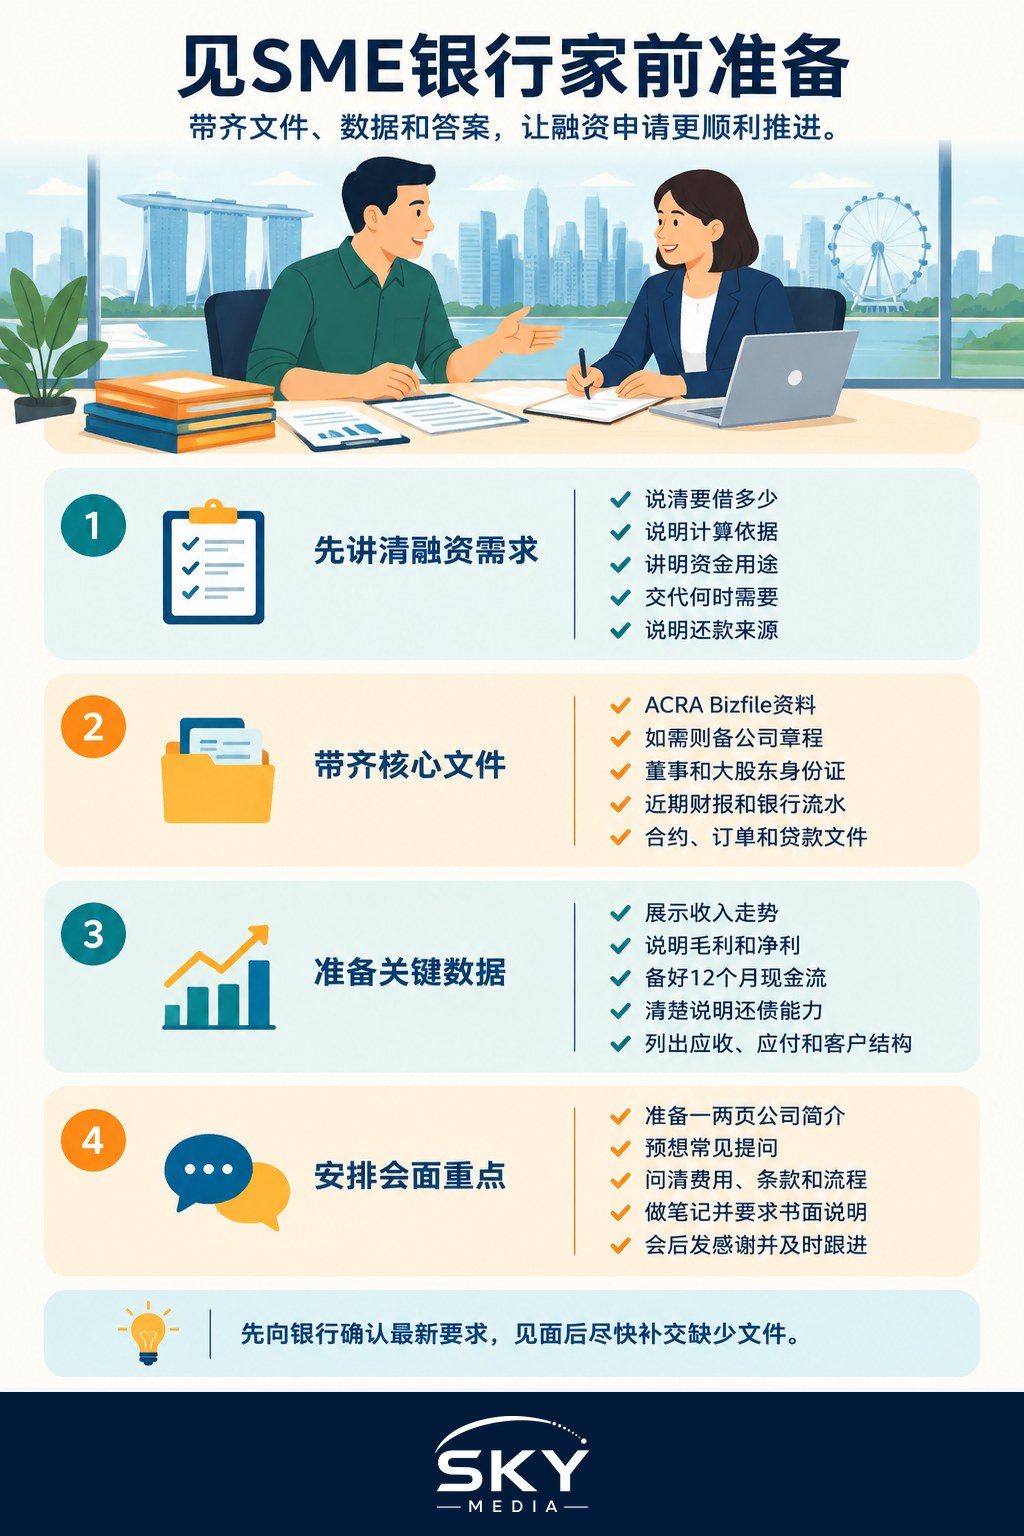
清楚知道自己要申请什么
银行人员经常听到“我们需要一些营运资金”这类含糊的请求。具体明确的需求,能显示你真正了解自己的生意。
会面前,请先写下:
- 金额:你需要多少,以及这个数字是怎么算出来的。
- 用途:例如购置设备、为大订单提前备货、填补客户迟付款项造成的缺口,或装修新场地。
- 时间:包括什么时候需要这笔钱,以及预计投资何时见效。
- 还款计划:要与具体的现金流挂钩,而不是笼统的乐观预期。
- 可提供的支持:如果你愿意讨论,可以是个人担保、抵押品或现有的存款往来关系。
让资金类型与用途相匹配很重要。存货或应收账款等短期需求,通常适合短期融资;使用年限较长的资产,通常适合较长的还款期。银行人员会给你建议,但表现出你已经考虑过这一点,会很有帮助。
备齐核心文件
大多数银行要求的资料大同小异,但具体清单取决于银行和融资种类。把这些文件整理在同一个文件夹里,最好是电子版并清楚标注,可以省去来回补件的麻烦。
公司资料
– 从 Bizfile 下载的会计与企业管制局(ACRA)企业资料(ACRA 即 Accounting and Corporate Regulatory Authority,Bizfile 是其网上平台),列明董事、股东和注册地址
– 如有要求,提供公司章程
– 董事及主要股东的身份证明
财务记录
– 近几年的财务报表;如公司须接受审计,提供经审计的报表,否则提供管理账目
– 最新的本年度至今管理账目
– 近期的公司银行对账单,包括在其他银行的账户
– 国内税务局(IRAS,即 Inland Revenue Authority of Singapore)发出的公司税务评估通知(Notice of Assessment),有时也需要董事个人的评估通知
辅助文件
– 主要客户合约、采购订单或已中标的项目
– 应收账款及应付账款账龄表
– 现有贷款及租赁协议,附上余额和还款时间表
– 你想融资购买的设备的报价单或发票
如果有任何数字看起来异常,例如某一年亏损或有一笔大额一次性开支,请事先准备一段简短的书面说明。
熟悉你的关键数字
文件反映的是历史,而数字则告诉银行人员你的生意是如何运作的。请熟悉以下数字,做到无需翻找文件就能讨论。
| 指标 | 银行人员关注什么 | 如何准备 |
|---|---|---|
| 营业额趋势 | 多年来销售额是否稳定或在增长 | 逐年及近期每月数字,并说明大幅波动的原因 |
| 毛利率与净利率 | 每笔销售赚的钱是否足以覆盖成本和债务 | 如果各产品或服务线差异很大,按线列出利润率 |
| 现金流预测 | 是否有能力按月偿还贷款 | 一份 12 个月的预测,列出现金流入、流出以及新增的还款 |
| 偿债能力 | 营运现金流是否足以轻松覆盖所有贷款还款 | 现有还款总额加上新的还款,与所产生的现金作比较 |
| 应收与应付账款天数 | 客户付款给你有多快,你付款给供应商有多快 | 账龄表,以及平均收款期和付款期 |
| 客户集中度 | 过度依赖一两个大客户的风险 | 主要客户占营业额的比例 |
务实的预测胜过乐观的预测。准备一个基本情景,如果可以,再准备一个销售下滑的保守情景。银行人员更信任考虑过不利情况的企业主。
财务整洁也有赖于日常的管理制度。如果存货占用了你大量现金,可以参考我们的中小企业库存管理指南,学习如何把存货控制好,这也能改善银行看到的营运资金状况。
准备一份简短的业务概述
客户经理往往需要为从未见过你的信贷团队撰写你的申请报告。用一份一到两页的摘要让他们的工作更轻松,内容包括:
- 企业做什么、客户是谁、如何赚钱
- 经营了多久,以及重要的发展里程碑
- 管理团队及其相关经验
- 主要竞争对手,以及你的优势所在
- 主要风险及你如何管理这些风险
- 融资需求、用途和还款计划
用平实的语言效果最好。避免使用无法用数字支持的宣传说法。
银行人员可能会问的问题
提前演练大多数中小企业银行会面中都会出现的问题:
- 为什么现在需要这笔金额?如果批得少一些会怎样?
- 如果你最大的客户流失了,你会怎么做?
- 企业在困难时期表现如何?你做了哪些调整?
- 是否有拖欠的税款、公积金(CPF)或供应商款项?
- 你在其他银行是否有融资额度?为什么找这家银行?
- 董事是否愿意提供个人担保?
请如实回答。银行人员事后才发现的问题,例如未披露的贷款或税务纠纷,对信任的伤害远大于你主动提出并附上解决方案的问题。
展示你把企业经营得有效率也很有帮助。如果你投资了数码工具或自动化并因此提高了利润率,不妨提一提;如果还没开始,我们的中小企业生产力与自动化指南可以给你一些思路。
你应该问银行人员的问题
这次会面也是你评估这家银行的机会。值得一问的问题包括:
- 哪些融资产品适合这个用途?为什么?
- 信贷团队需要哪些文件?接下来的一般流程是怎样的?
- 有哪些费用、收费和贷款契约条款?利率是如何设定的?
- 银行是否参与了可能适用的政府支持融资计划?新加坡企业发展局(Enterprise Singapore)通过参与计划的金融机构推出或支持一些中小企业融资计划,请在其网站上查看现行计划和申请资格。
- 如果我们日后想提前还款或重组贷款,会怎样处理?
- 如果银行提供绿色或可持续发展挂钩融资,我们需要证明什么?我们关于中小企业可持续发展与 ESG 的文章介绍了相关的准备工作。
做好笔记,重要事项请对方以书面形式提供。
会面之后
发一封简短的感谢电邮,概述讨论内容、你将提供的文件以及商定的下一步。然后尽快补交缺少的资料。这个阶段的速度和准确度,会加深对方对你企业管理有序的印象。
如果申请被拒,请询问原因。无论反馈是利润率偏低、经营历史较短还是现有债务过高,都能给你一份清晰的清单,让你知道在接洽下一家贷款机构之前需要加强哪些方面。
本文仅为一般信息,不构成理财建议。贷款条款、融资计划和文件要求会有变化,请向银行、新加坡企业发展局和国内税务局确认最新详情,并在签订任何融资协议之前考虑咨询会计师。
常见问题
申请中小企业贷款,需要提供个人担保吗? 有些银行可能会要求董事提供个人担保,银行经理也常提起,所以事先决定自己是否愿意讨论。个人担保也可以和抵押品或现有存款关系一起使用。请向银行问清楚要求,同意前仔细阅读条款。
银行拒绝了我的融资申请,该怎么办? 先问清楚原因。不论是利润率偏低、经营历史较短还是现有债务偏高,这些反馈都能让您知道在向下一家贷款机构申请前,该加强哪些方面。把文件整理好,第二次申请也会更快。
小企业有没有政府支持的贷款计划? 新加坡企业发展局(Enterprise Singapore)通过参与的金融机构,推行或支持一些中小企业融资计划。是否适合您,要看公司情况和最新的申请资格,请到其网站查看最新计划,也可以问银行经理该行参与哪些计划。
除了乐观的预测,还要准备保守的预测吗? 如果可以,最好两者都准备。一份务实的基本情景,加上销售下滑的保守情景,显示您已想过不利的一面,银行通常更信任这样的业主。没有数字支撑的过度乐观预测,反而对您不利。
见完银行经理后,我应该做什么? 发一封简短的感谢电邮,重述会谈内容、您会提供的文件以及商定的下一步。然后尽快补交缺少的文件。这个阶段的速度和准确度,会加深对方认为您的公司管理良好的印象。