
四月初是停下来检视一下的好时机。新年立下的目标已经变成真正的习惯(或悄悄被遗忘),农历新年的开销已经过去,年中学校假期也即将到来。在新加坡做一次第二季度理财重整,就是一次简短、有条理的家庭财务检查,能在小漏洞变大之前把它堵住,并为四月至六月间常见的开销做好准备。
这不是一次全面的预算大改造。把它当作每季度一次、为家庭财务做的一小时保养,最好和伴侣或共同分担账单的人一起进行。本文仅为一般信息,不构成理财建议;凡是取决于个人情况的数字,都应向相关机构或服务提供商核实。
第一步:回顾一月至三月
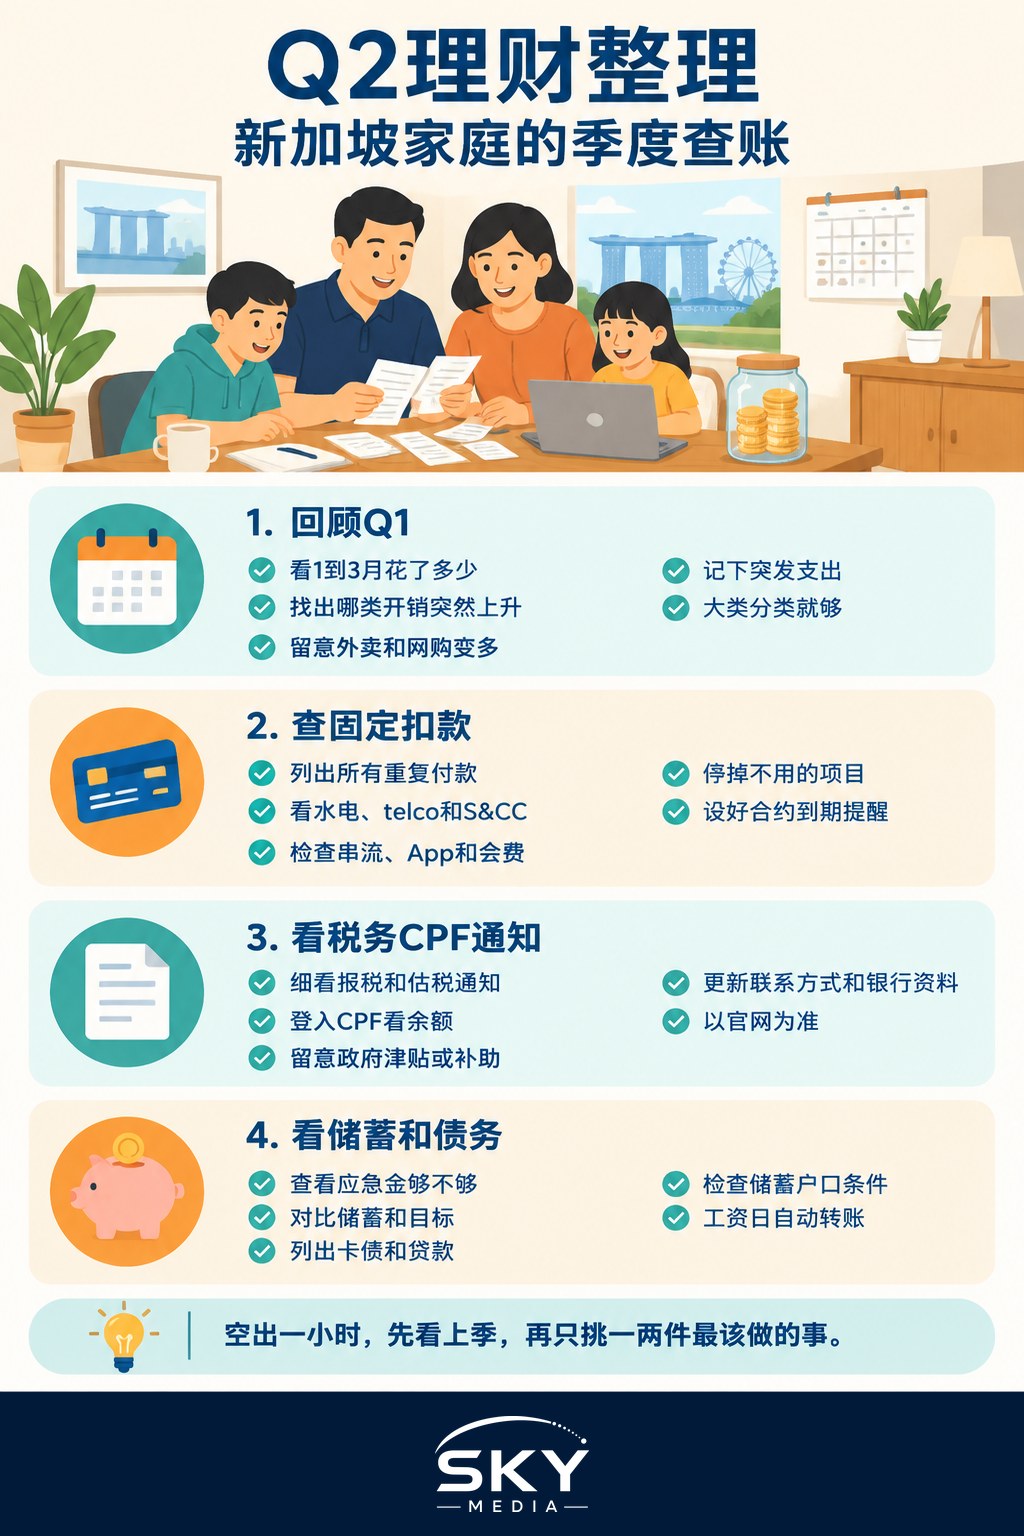
先看第一季度实际发生了什么,而不是原本的计划。调出过去三个月的银行和信用卡账单,回答几个简单的问题:
- 我们每个月总共花了多少?有没有哪个月特别高?
- 农历新年花了多少:红包、拜年、新衣服、团圆饭、旅行?
- 我们存下了原本打算存的钱吗,还是中途用掉了?
- 有没有意外开销,例如维修、医药费或学费?
分类不必完美。大致分为住房、饮食、交通、孩子、账单、保险和“其他”,就足以看出规律。如果某一类突然增加,记下原因。一次性的支出没关系,但外卖或网购的开销在悄悄上升,就值得采取行动了。
第二步:检查账单、订阅和定期扣款
定期扣款是钱悄悄流失的地方。翻看账单,列出每一笔重复支付的款项。
新加坡家庭常见的定期支出:
- 水电煤气:电费、水费和煤气费。如果你使用的是电力开放市场的配套,请查看合约何时到期,并在续约前比较各家配套。
- 电信:手机号码、家庭宽带,以及已不再使用的捆绑附加服务。
- 组屋的市镇理事会服务与杂费(S&CC),或公寓的管理费。
- 流媒体、应用程序和会员:视频、音乐、云存储、健身房、外卖会员。
- 孩子的增益课程和补习,通常按学期收费。
每一项都问问自己:我们还在用吗?有没有更便宜的配套?是不是扣在正确的卡上?取消不需要的项目,并为未来六个月内到期的合约设置日历提醒。
第三步:查看税务、公积金和政府通知
四月至六月是官方文件往来频繁的时期,通知很容易淹没在拥挤的收件箱里。
- 所得税:个人向国内税务局(IRAS)报税通常在年初进行,随后会收到评税通知书(Notice of Assessment)。收到后请核对金额,并确保有付款安排,例如以 GIRO 分期付款。现行截止日期和付款选项请以 IRAS 网站为准。
- 中央公积金(CPF):登录你的公积金账户,查看余额以及住房或保健储蓄(MediSave)的扣款情况。家中若有自雇人士(self-employed),请查看应缴的保健储蓄供款。现行规定以公积金局(CPF Board)为准。
- 政府补贴和援助计划:有些家庭会通过各项全国性计划领取购物券或补贴。请查阅 gov.sg 或相关机构等官方网站,了解即将发放的款项,别让额度在到期前白白浪费。
确保你在这些机构登记的联系方式和银行资料都是最新的,这样通知和补贴才能顺利送达。
第四步:检查储蓄、应急基金和债务
接下来,检查家庭的安全网。
- 应急基金:许多理财规划师建议,在随时可动用的账户里存放几个月的基本生活开支。算出你每月的必要开支,看看离目标还有多远。如果第一季度把它用掉了不少,第二季度就优先把它补回来。
- 储蓄目标:把实际存款与目标对比。如果落后了,就调整目标或每月转账金额,而不是直接放弃。
- 债务:列出信用卡欠款、个人贷款和各种分期付款。还清高利息的信用卡债务,通常比把闲钱用在其他大多数地方更有价值。
- 储蓄利息:储蓄账户的利率和红利条件会变动。查看账户条款是否有变化,以及你是否仍符合薪金入账或刷卡消费等条件。
在发薪日设置自动转账,让储蓄先于消费。
第五步:检查保险和保障
保险很容易买了就忘。借这次第二季度重整,检查以下几点:
- 每位家人持有哪些保单,保费何时到期。
- 有没有保单在四月至六月间续保,保费是否有变动。
- 人生变化后是否出现保障缺口,例如添了宝宝、搬了新家、换了工作,或父母开始依靠你生活。
- 如果打算在六月假期出游,记得购买旅游保险。
有关保障范围和理赔流程的细节,请阅读保单条款,并咨询你的保险公司或持牌理财顾问。如果你享有雇主团体保险等员工医疗福利,请向人事部门确认,尤其是换了工作的人。
第六步:为四月至六月的开销做规划
最后一步是向前看。以下是许多新加坡家庭在第二季度会遇到的开销:
| 即将到来的开销 | 为什么要留意 | 现在该做什么 |
|---|---|---|
| 六月学校假期 | 托管、假期营、外出游玩和在外用餐,很快就会累积起来 | 为每个孩子设定假期预算,如有需要,尽早报名假期营 |
| 出国旅行 | 机票、住宿和货币兑换成本往往在六月达到高峰 | 设定整趟旅程的总预算,把所有预订集中在一处记录 |
| 节庆和公共假期 | 开斋节、卫塞节等节庆可能涉及礼物、食物或拜访 | 估算礼物和聚会开销,每月预留一小笔钱 |
| 年度续费 | 保险、路税、会员和执照可能集中在某几个月 | 列出续费日期和金额,避免措手不及 |
| 居家维护 | 冷气保养和维修往往在更炎热的月份之前进行 | 为保养编列预算,并预留一小笔维修备用金 |
如果预计会有年中花红,提前决定如何在储蓄、还债和消费之间分配。在钱到账之前就做好决定,它就不太容易不知不觉花光。
如何让季度重整坚持下去
第二季度理财重整的价值来自重复进行。以下几个习惯会有帮助:
- 写进日历。在每个季度的第一周预留一小时。
- 保留一份简单的笔记或电子表格,记录定期账单、续费日期和储蓄目标,每次重整时更新。
- 让所有会花钱的人都参与。如果你与父母或公婆岳父母同住,商量好谁负责支付哪些费用。我们的指南三代同堂家庭的理财之道对此有详细介绍。刚开始同居的伴侣,也可以参考两个家庭的财务合并。
- 只挑一两件事去做。取消两个不用的订阅、补充一下应急基金,就是一次成功的重整。
只要定期进行,这些简短的检查就能把家庭财务从让人担心的事,变成可以从容管理的事,一季一季稳步前进。
常见问题
应该先还债还是先存钱? 常见的做法是先备一小笔应急资金,再还清信用卡之类的高息债务,之后再继续积累储蓄。债务的利息通常比储蓄赚的利息高。你的具体情况,例如工作是否稳定,也很重要,如果难以取舍,可以咨询持牌理财顾问。
怎样最容易记录家庭开支? 选一个你真的能坚持的方法。简单的表格、记事应用程序或银行的消费摘要就够了。每月检视一次,用大类别而不必精确到分。持之以恒比细节更重要,把大部分开销集中用一两张卡或账户,记录起来也更容易。
伴侣不爱谈钱,怎么一起做理财检视? 保持简短、平静、不指责。订一个固定时间,从共同目标谈起,例如度假或应急资金,避免互相责怪。用一页简单的数字来讨论事实。只约定一两个小行动,而不是大改革。
收入不稳定的话,怎样做季度理财检视? 以最低的一般月份收入作为预算基础,把额外收入视为存款和还债的额外奖励,并为淡季多留一些缓冲。如果是自雇人士,要预留税款和公积金的款项,并向国内税务局和公积金局确认适用的规定。
第一季度的开销严重超出预算,怎么办? 不要慌张。找出增加最多的两三个类别,想想是一次性开销还是习惯。调整下一季的额度,取消用不上的项目,并优先补足被动用的应急资金。小而稳定的调整,比你无法维持的严格节流更有效。
官方资料: MoneySense 理财教育
延伸阅读: 家长如何查清哪些预算案援助与自家有关 · 新加坡家庭年中理财检视指南