
十年前,投资通常意味着一个证券经纪账户、一叠表格,以及不少行话。如今,一部手机、点几下就能起步,这正是投资应用在新加坡如此受初次尝试者和忙碌上班族欢迎的原因。本指南解释智能投顾和投资应用是什么、它们大致如何运作,以及在开始之前需要了解的风险和费用。这只是一般性信息,并非财务建议,文中任何内容都不构成购买任何产品或使用任何特定平台的推荐。
智能投顾与投资应用是什么
投资应用无非就是让你用手机买入并持有投资的软件。在这个宽泛的类别里,把两种常见的类型区分开来会有帮助。
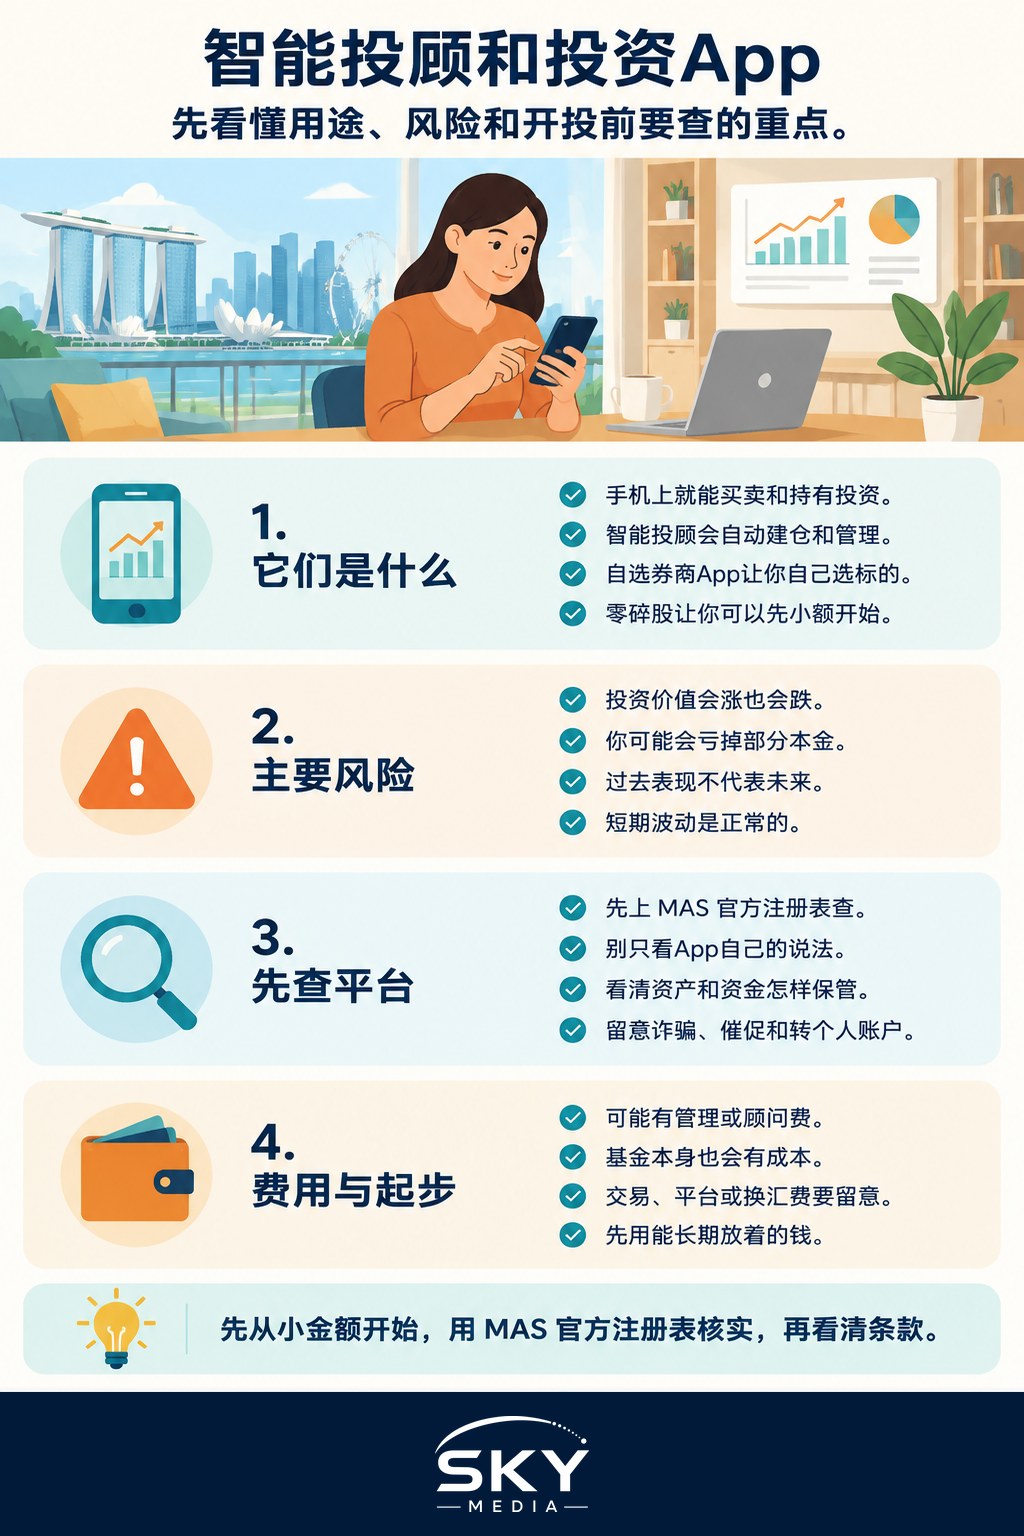
智能投顾(robo-advisor)会自动为你构建并管理一个投资组合。你回答一些关于自己目标以及能承受多少风险的问题,服务就会把你的资金配置到一个多元化的组合中,通常是通过追踪市场的低成本基金。之后它会处理持续的日常打理,比如定期再平衡,这样你就不必自己挑选具体的持仓。
自主投资应用,通常是券商应用,把操控权交给你,让你自己选择买什么。如今许多应用都提供碎股(fractional shares),让你拥有一股中的一小部分而非一整股,因此你可以用一小笔钱起步,而不必付一整只股票的全价。
概括而言,这些应用中有几项功能相当常见:
- 自动化、多元化的投资组合,这是智能投顾模式的特点,把资金分散到许多持仓上,而不是押注于某一个。
- 更低的费用,相比许多传统途径更低,不过“更低”并不等于“没有”,这一点我们会在下文谈到。
- 碎股投资,让你有可能从小额起步并定期加仓。
- 简洁的、以应用为先的设计,内置了目标、图表和定期追加投资的功能。
这些是便利,而非保证。易用性是真实的,但它并不改变投资的本质,而投资是有风险的。
永远不会消失的风险
无论应用看起来如何,投资都意味着把钱投入价值会涨也会跌的资产。你可能亏钱,包括亏掉部分本金,没有任何应用功能能消除这一点。有两个观念值得始终放在心上。
第一,过往业绩并不代表未来结果。某个在过去几年表现良好的投资组合或基金,未必会重演,而那些倚重历史图表的营销,看的时候就该把这一点记在心里。我们在此刻意不引用任何数字,因为没有任何过去的数据能告诉你自己的结果会是怎样。
第二,短期波动是正常的。市场有起有落,即便是多元化的投资组合,在市场下跌时也会随之下跌。投资往往适合你能长期放着不动的钱,而不是下个月就要用的资金。如果看到余额下跌会促使你惊慌抛售,那就是一个信号,提示你重新考虑投多少、以及怎么投。
这一切都不是回避学习投资的理由。它是一个理由,让你带着清醒的眼光进场,而不是指望一路平稳。
核实服务商是否持有MAS牌照
在你转出任何资金之前,先确认该服务商受到妥善监管。在新加坡,提供这类服务的公司一般应当持有新加坡金融管理局(MAS)的牌照或受其监管,而MAS设有公开的登记册供你查询。值得留意的一般性保障包括以下几点:
- 监管状态。在官方的MAS登记册上查证该公司,而不要轻信应用自己的说法。对任何出现在警示或投资者警告名单上的东西,都要格外警惕。
- 你的资金和资产如何被保管。受监管的服务商应当遵守保管客户资产的规则。要弄清楚你的持仓是否受到保护、以及如何受到保护。
- 清晰、正当的联系方式和公司资料,而不只是一个精致的应用和社交媒体上的存在感。
这一步最为重要,因为投资骗局很常见,而且常常伪装成简单、高回报的“应用”或“平台”。如果某项服务承诺保证或异常高的回报、催促你赶快行动、在本地没有妥善持牌,或者要求你把钱转入个人账户,就要把它当作一个严重的警示信号。若有疑虑,就不要继续,并向官方渠道核实。
费用、锁定期与细则
更低的成本是许多投资应用的一个实实在在的优势,但“低”并不等于“免费”,而小小的百分比经年累月会累积起来。仔细阅读费用页面,并留意以下各项——由于确切的费率会变动、且因服务商而异,这些都以概括的方式描述。
- 管理费或顾问费,出现在智能投顾上,通常是所投金额的年度百分比。
- 底层基金成本,在基金内部收取,叠加在任何平台费之上。
- 交易费、平台费或货币兑换费,在你买入、卖出或跨市场投资时可能产生。
- 提取条款或锁定期。查清楚你能多快把钱取出,以及是否有产品设有最低持有期或退出方面的考量。
不要只凭表面上的费用高低来比较。一个费用略高、但你了解并信任的服务,可能比一个更便宜、你却不了解的服务更适合你。在做决定之前,务必阅读应用中的具体条款。
智能投顾、自助券商,还是传统方式
下表以概括的方式比较这几大类做法。它并非对具体产品的排名,正确的选择取决于你的知识、时间和偏好。
| 特点 | 智能投顾 | 自助券商应用 | 传统顾问或银行 |
|---|---|---|---|
| 谁来选择投资 | 由服务自动选择 | 你自己 | 由人来选,参考你的意见 |
| 需要你付出的精力 | 低 | 较高,你要研究并做决定 | 低到中等 |
| 通常的成本水平 | 一般较低 | 每笔交易往往较低,但各有不同 | 往往较高 |
| 多元化 | 设计上已内置 | 由你自己安排 | 通常会有建议 |
| 个性化的人工建议 | 有限 | 默认没有 | 有 |
| 适合 | 想省心的新手 | 想要掌控权的人 | 想要人际互动关系的人 |
每一种都有取舍。智能投顾替你省去了决策,但也拿走了一部分控制权。自助应用给了你控制权,但对你的要求也更多。传统顾问增添了人情味,往往成本也更高。对每个人来说,并不存在唯一的最佳答案。
从小额、稳妥地起步
如果你判断投资适合自己,那么在学习期间从小额开始是有道理的。常见而稳妥的习惯包括以下这些,它们是作为一般性的知识提供,而非指示。
- 从一笔你能承受一直投着不动的金额开始,绝不要动用你要付账单或应急的钱。
- 在买入之前先弄懂你要买的是什么,至少要大致了解。
- 采用有规律的小额投入,而不是试图择时进出市场,那连专业人士都觉得难。
- 把应急资金单独留出,与任何用于投资的钱分开。
- 避开炒作和压力,无论是来自广告、社交媒体还是朋友。一个好的决定,在你不被催促时也依然站得住脚。
从小额起步还能让你在投入更大金额之前,先熟悉这个应用、这些费用,以及当价值波动时你自己的感受。
做自己的研究
投资应用让入门变得前所未有地容易,这确实是件好事,但获取的便利并不等同于一套稳健的计划。本指南是一般性信息,旨在帮助你提出更好的问题,而不是对任何产品、平台或策略的推荐。在投入资金之前,请做自己的研究,阅读实际的条款,在官方的MAS渠道上查证服务商,并考虑咨询一位能通盘考虑你整体情况的持牌财务顾问。
了解更多
要管理为你的投资供给资金的日常账户和转账,请参阅我们的新加坡数字银行应用指南,其中介绍了如何安全地转移资金、并在你决定准备投入多少之前把财务打理得井井有条。
常见问题
用应用开始投资,需要多少钱? 这取决于服务商,最低金额各不相同,有些应用允许零碎股份投资。开始前先查看最新的最低金额、费用,以及小额账户是否有额外收费。从可以长期不动的钱开始,并把应急金分开存放。
可以通过投资应用使用公积金吗? 一般而言,应用投资的是你存入的现金,而不是公积金。公积金只能通过公积金局允许的计划和认可产品投资。在假设某个应用接受公积金之前,请先查看公积金局网站上的最新规定。
在新加坡,投资获利需要缴税吗? 新加坡一般不对个人资本增值征税,但某些收入,例如特定股息或以经营方式买卖所得,可能有不同处理。海外投资还可能涉及其他考量。请参考国内税务局的指引,或就个人情况咨询税务专业人士。
要先还清债务再投资吗? 通常先还清高息债务比较合理,因为利息成本可能超过投资回报,而回报本来就不确定。同时也要建立应急金。每个人的情况不同,不妨咨询持牌理财顾问。
外国人和永久居民可以在新加坡开投资应用账户吗? 通常可以,但资格因服务商规定而异。需要通过身份核实,也可能要求本地银行账户或税务居民资料。有些产品只限居民,请阅读注册条件,不确定就向服务商查询。