

问问家里的长辈,在银行账户还不普及的年代大家是怎么存钱的,您可能会听到「标会」或「会仔」(tontine,biao hui)。轮转式储蓄互助会在新加坡各族群中都有悠久历史:华人家庭叫标会,印度家庭称之为 chit fund 或 kuri,马来家庭则有类似的 kutu。如果您想知道新加坡现在还有没有 chit fund,或者参加是否合法,简短的答案是:以经营 chit fund 为业的商业活动受到法律监管,而亲友之间的非正式标会则存在实实在在的风险,并且没有任何官方保障。
本文解释这类互助会如何运作、法律涵盖哪些范围,以及可能出现什么问题。本文仅为一般信息,并非法律或理财建议。具体情况请查阅新加坡法规在线(Singapore Statutes Online)上的现行法律、新加坡金融管理局(MAS)网站,必要时咨询律师。
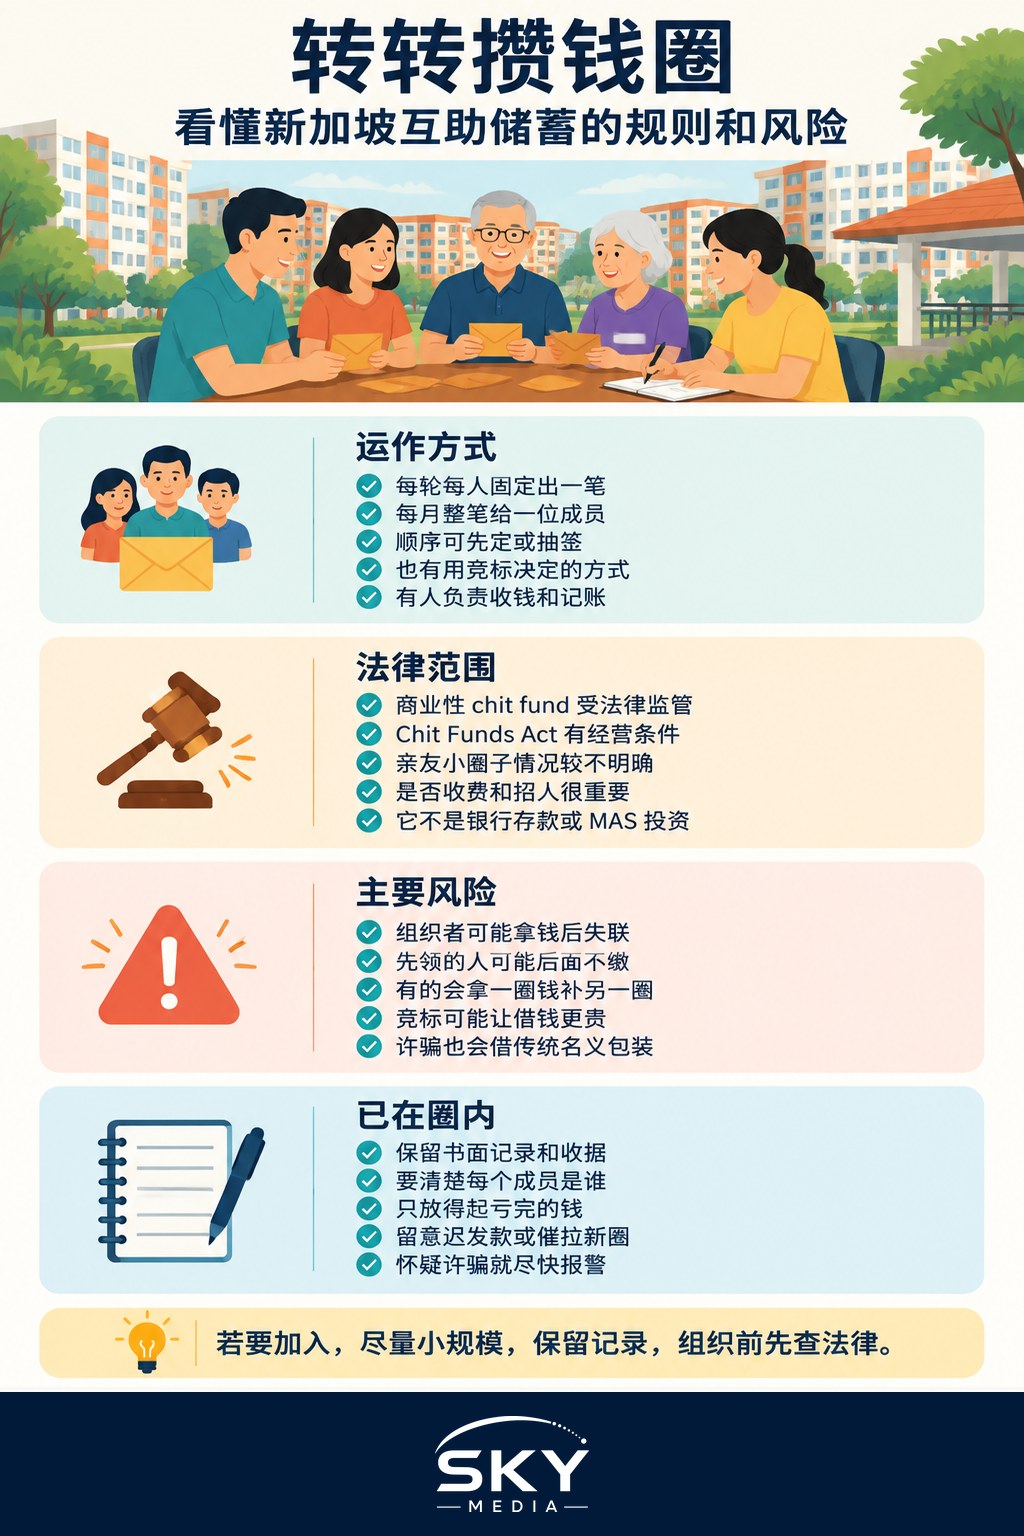
轮转式储蓄互助会如何运作
基本模式很简单。一群人,通常是亲戚、同事、邻居或同一会馆的成员,约定每月各出一笔固定金额。每个月,整笔会款归其中一位成员。如此循环,直到每位成员都拿过一次。
决定每轮由谁收会款,常见有两种方式:
- 固定顺序或抽签。成员事先约定顺序或抽签决定。没有人需要付利息,本质上是一种自带纪律的集体储蓄。
- 投标。想提早拿钱的成员以让出折扣的方式投标。出价最高者拿走扣除折扣后的会款,折扣则分给其他成员或抵减他们的供款。这就是传统的「标会」形式,「标」指的就是投标。
组织者通常称为会头,负责收钱、记账,并且常常把第一笔会款作为主持标会的酬劳。
它的吸引力不难理解。先拿到会款的人不必去银行就能获得一笔整钱,后拿的人则因为等待而得到回报,或是来自投标者让出的折扣,或者单纯被迫存下了钱。对于当年难以获得信贷的人来说,这类互助会确实填补了空缺。
法律对 Chit Fund 有什么规定
新加坡有《标会法》(Chit Funds Act),规管经营 chit fund 业务的活动。大体而言,这部法律针对的是以经营 chit fund 为业的个人和公司,并对谁可以经营设定了条件,例如须为获批准或持牌的公司,并妥善保存记录、提供担保等。不按这些规定经营 chit fund 业务可能构成违法。
比较模糊的是亲友之间、并非以营利为目的的小型私人标会。某个具体安排是否属于「经营 chit fund 业务」,可能取决于诸多细节,例如参与人数、组织者是否收取佣金、是否公开宣传或向陌生人招揽,以及多久开一次新会。本文无法告诉您您的安排是否合法。如果您打算组织标会,或者有人在大范围招募会员,请到新加坡法规在线阅读该法令并寻求法律意见。我们的在新加坡寻求法律帮助与法律援助一文介绍了从哪里入手。
同样重要的是了解储蓄互助会「不是」什么。它不是银行存款,因此不受新加坡存款保险公司(SDIC)的存款保险计划保障;它也不是受 MAS 监管的投资产品,所以您享受不到持牌金融机构所提供的保障。一旦出事,您的主要选择只有非正式施压、在怀疑诈骗时报警,或者提起民事诉讼,而后者可能耗时又昂贵。
非正式储蓄会的真实风险
大多数倒会的情况,都出于以下几个可预见的原因。
- 会头失踪。会头每个月都会短暂持有所有人的钱。如果他陷入财务困难或心怀不轨,可能卷走一笔会款消失,让会员血本无归。
- 已拿到会款的成员停止供款。一旦拿到会款,继续供款的动力就会下降。如果有一两位先拿的成员违约,后拿的成员可能永远拿不到应得的全额。
- 连环会与重叠会。有些会头同时经营多个标会,拆东墙补西墙。这可能把亏损掩盖起来,直到整个结构崩塌。
- 隐性的借贷成本。在投标式标会中,急需用钱的成员可能让出很大的折扣。按整个周期折算,实际成本可能远高于银行贷款,却没有人察觉。
- 披着传统外衣的骗局。诈骗者有时会借用标会的说法,推销「保证回报」的计划、组建陌生人网上群组,或施压要求拉人入会。这些都是庞氏骗局的危险信号,而不是储蓄互助会。
- 没有书面记录。很多标会只靠信任和一本笔记本运作。没有书面记录,就很难证明自己付了多少、应得多少。
储蓄互助会与其他储蓄或借贷方式比较
| 选择 | 您的钱如何受到保障 | 主要风险 | 最适合 |
|---|---|---|---|
| 非正式储蓄互助会 | 仅靠对会头和会员的信任 | 违约、会头失踪、法律上的不确定性 | 在关系紧密、彼此信任的小圈子里的极小金额,如有疑问应咨询法律意见 |
| 银行储蓄或定期存款 | 受监管的银行;符合条件的存款在上限内受 SDIC 保障 | 回报较低 | 应急基金和短期目标 |
| 持牌放贷人或银行贷款 | 受监管的放贷机构,条款公开 | 管理不善时须承担利息和费用 | 确有需要的短期借贷,并仔细比较 |
| 受监管的投资产品,例如单位信托 | 受 MAS 规则约束的持牌机构 | 市场亏损 | 在了解风险的前提下实现长期目标 |
如果您想要的是每月固定存钱的纪律,设置一笔定期转账到单独的储蓄账户,能养成同样的习惯,而风险小得多。我们的在新加坡建立应急基金指南介绍了如何设置,单位信托与基金详解则介绍了适合长期目标、受监管的集合投资。
如果您已经在会里
很多人是通过家人或长期往来的社区团体加入的,不想得罪人。如果您已经是会员,以下几步可以降低风险:
- 保留书面记录。记下每笔付款、日期和收款人,尽量以转账代替现金并保存收据。
- 认识所有参与者。如果会里有陌生人、网上招募来的人,或您无法直接联系的成员,要提高警惕。
- 控制投入金额。只投入即使全部损失也承受得起的金额。
- 留意警示信号。延迟发会款、找借口、施压要求续入新会,或承诺异常高的回报,都意味着可能出了问题。
- 出事时尽早行动。如果怀疑诈骗,请报警并保留所有证据。若是欠款引起的民事纠纷,请就您的选择寻求法律意见。
- 不要随意当会头。组织标会可能涉及《标会法》下的法律责任。在承担会头角色之前,请查阅现行法律并寻求专业意见。
值得了解、也值得谨慎对待的传统
在新加坡建国初期的几十年里,轮转式储蓄互助会帮助许多家庭购置家具、操办婚礼或开创小生意,背后的信任也是社区历史的一部分。不过如今,大多数人都能方便地使用受监管的银行、储蓄账户和信贷,它们提供的保障是标会无法提供的。如果您确实要参加,请看清风险,金额要小,只与真正信任的人一起,并在组织或加入之前向 MAS 和官方法规确认相关规定。