

每年新加坡财政预算案公布后,大部分报道都聚焦于总额:一个典型家庭能拿到多少、政府花了多少钱、哪些群体受惠最多。这些数字有参考价值,却无法告诉你家里真正关心的事——什么钱会进入你的账户、在哪个月到账,以及你该如何安排这笔钱。
本指南教你如何把预算案与家庭现金流联系起来。重点不在于某一年具体有哪些措施,而在于一个每年二月都能重复的规划习惯:把每项公布转化为一个日期、一个金额范围和一个决定。
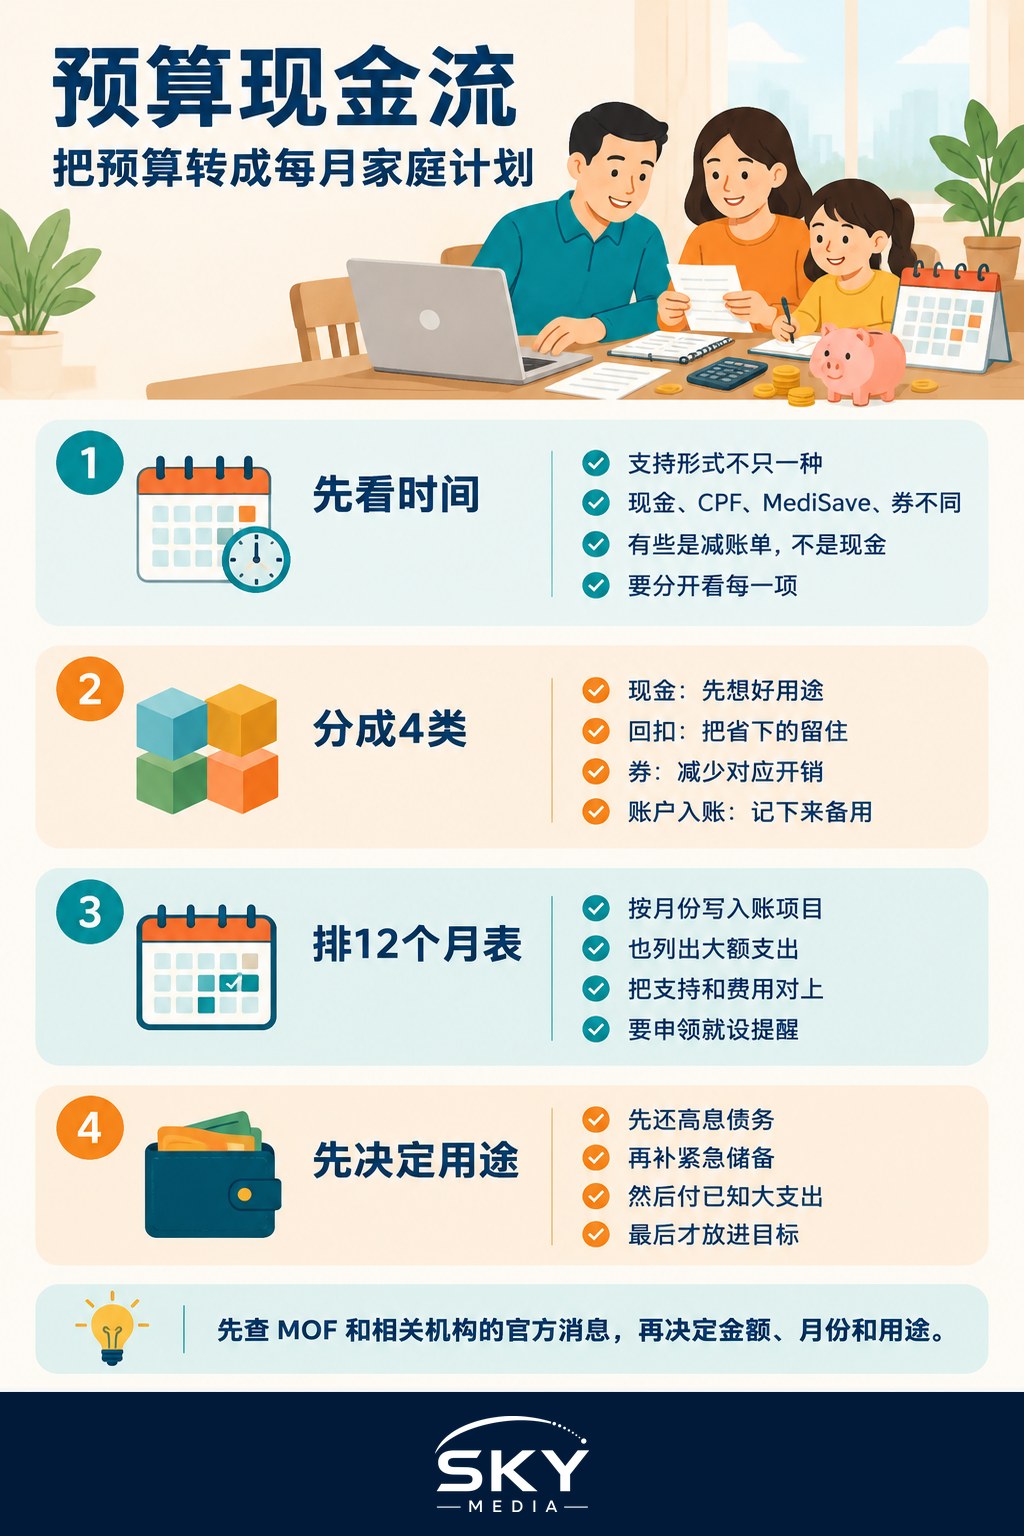
为什么总额容易误导,时间点才是关键
预算案的标题可能暗示一个家庭「今年」能拿到一笔可观的钱。但实际上,援助通常是分开到账的:
- 有些以现金形式存入你的银行账户,有时分成不同月份发放。
- 有些存入公积金或保健储蓄(MediSave)账户,不能当现金花。
- 有些以回扣形式减少账单,例如水电费或杂费(Service and Conservancy Charges,S&CC,即组屋区每月的维护费)。
- 有些以消费券形式发放,例如社区发展理事会(CDC)消费券,只能在参与的商家和超市使用。
- 有些会减少你应缴的款项,例如国内税务局(IRAS)在你的税单上直接扣除的个人所得税回扣。
每种类型对现金流的影响都不一样。水电费回扣会让你几个月的账单变低;现金款项是一次性到账的一笔钱;保健储蓄填补也许能减少将来自掏腰包的医疗费,但对这个月的买菜钱毫无帮助。把它们统统当成「预算案的钱」,计划就会变得模糊不清。
把每项措施归入四个类别
预算案公布后,把每项可能适用于你的措施归入以下四个类别之一。下表总结了每个类别的特点。
| 类别 | 例子 | 对每月现金流的影响 | 规划决定 |
|---|---|---|---|
| 现金款项 | 一次性现金援助、消费税补助券(GST Voucher)现金 | 在特定月份一次性到账 | 事先决定用途:账单、应急储备、储蓄还是还债 |
| 账单回扣 | U-Save 水电费回扣、杂费回扣 | 在一段时间内降低固定账单 | 不要因此增加开支;把省下的差额转作他用 |
| 消费券 | CDC 消费券及其他特定消费券 | 取代部分买菜或家庭开支 | 相应削减对应的现金预算项目 |
| 账户存款 | 公积金、保健储蓄、教育储蓄(Edusave)或儿童发展户头(CDA)填补 | 可支配现金不变 | 记下余额;调整长期计划 |
U-Save 是消费税补助券的一部分,用于抵消符合资格的组屋家庭的水电费。教育储蓄用于支持在籍学生的增益活动,儿童发展户头(Child Development Account,CDA)则是用于幼童获批开支的储蓄户头。具体配套的名称每年都会变,但这四个类别不变。
制作一份简单的十二个月援助日历
归好类之后,就给它们标上日期。一份简单的日历就够了:笔记本、手机备忘录或电子表格,十二行,每月一行,都很好用。
- 按月列出预计到账的款项。参考财政部(MOF)和负责机构公布的官方发放时间表。如果时间表写的是「下半年」而不是具体月份,就把它写在最早可能的月份,并加上问号。
- 按月列出已知的大笔开支。学费和书本费、保险费、房产税、节庆开销、度假、用车相关费用以及年度订阅。
- 把两者对应起来。如果某笔现金款项正好在有大笔开支的月份到账,就自然配成一对;如果某笔大开支附近没有任何援助,你就知道要提前存钱。
- 为需要你采取行动的项目设置提醒。有些援助需要你领取或登记。在领取期开始前一周设好提醒。
如果你家还没有一套记录收支的基本方法,可以先看我们的指南:建立一套简单的家庭现金流管理系统。这里的日历可以直接套进去。
在款项到账之前就决定用途
你能做的最有用的一件事,就是在每笔一次性款项到账之前先决定它的用途。没有计划的钱,往往会悄悄消失在日常开销里。
许多家庭采用的简单优先顺序如下:
- 先还逾期或高利息的债务。还清信用卡欠款通常是效果最明显的。
- 再补充应急储备。如果你还没有存下几个月的基本生活开支,就先补足。
- 然后应付已知的即将到来的开支。用日历来为下一笔大账单准备资金。
- 最后才是目标。储蓄、投资或计划中的购买。
以上只是一般性指引,不构成理财建议。你的情况可能需要不同的顺序,请想一想什么最适合自己;如有疑问,请向持牌专业人士寻求建议。
调整每月预算项目,而不只是调整心情
账单回扣和消费券很容易被浪费,因为它们感觉不像钱。诀窍在于实际修改你每月预算里的数字。
- 有水电费回扣时,保持原本计划的水电费预算不变,把差额转入储蓄或应急储备。否则回扣就会被不知不觉地消化掉。
- 有消费券时,把现金买菜预算减去当月预计用消费券支付的大致金额。我们的指南如何为家庭设定合理的买菜预算会教你先定出一个实际的基准。
- 回扣结束时,账单会回升。在日历上标出那个月,免得到时措手不及。
如果你不确定像你这样的家庭每月花多少才算合理,可以对照我们的按收入划分的新加坡家庭预算实用指南。
为不同收入者和不同年龄的家庭成员做规划
预算案援助往往是发给个人而不是家庭的。在一个有祖父母、在职成年人和孩子的家里,不同的人可能会把不同的款项存入不同的账户。
- 商量好谁负责跟进什么。由一个人负责管理日历,但每位成年人都要查看自己的账户和信件。
- 弄清楚这是谁的钱。长辈的款项属于长辈本人。是否愿意拿出来分担共同开支,要开诚布公地商量,而不是想当然。
- 留意专户专用的款项。孩子的儿童发展户头或教育储蓄填补只能用于获批的用途。
想了解如何在几代人之间公平分担开支,请参阅三代同堂家庭如何管钱。
做出承诺之前先查看官方来源
预算措施、资格条件和发放日期每年都会变化,早期的新闻报道有时也会简化细节。在根据某个具体金额制定计划之前:
- 阅读财政部管理的新加坡财政预算案网站上的官方家庭摘要。
- 向负责机构确认资格和发放月份,例如国内税务局、中央公积金局(CPF Board)、建屋发展局(HDB)或相关部门。
- 留意通过信件、gov.sg 发送者名称的短信或相关政府应用程序发出的官方通知,并忽略任何索取银行登录信息或一次性密码的讯息。
请把本指南当作一个规划框架,而不是对任何具体金额的保证。无论每年的预算案内容如何,把每项措施对应到某个月份和某个用途的习惯,都会让你的家庭受益。
延伸阅读: 新加坡财政预算案对年轻上班族意味着什么 · 新加坡财政预算案对小企业意味着什么 · 如何读懂新加坡财政预算案,不再一头雾水