
每一位父母都想让孩子远离伤害,于是很自然会想到,一份保单是否也是这份保护的一部分。市场并没有让这件事变得更简单:各种计划围绕着新生儿的到来来营销,推销的说辞恰恰戳中你最深的那份担忧。要理解新加坡的儿童保险,得从一个更冷静的问题开始:你真正想要防范的是什么,而家中最需要保障的又是谁?本文是一般性信息,并非理财建议,因此文中的任何产品或数字,都请在做决定之前向产品提供方或持牌理财顾问核实。
“在财务上保护一个孩子”究竟意味着什么
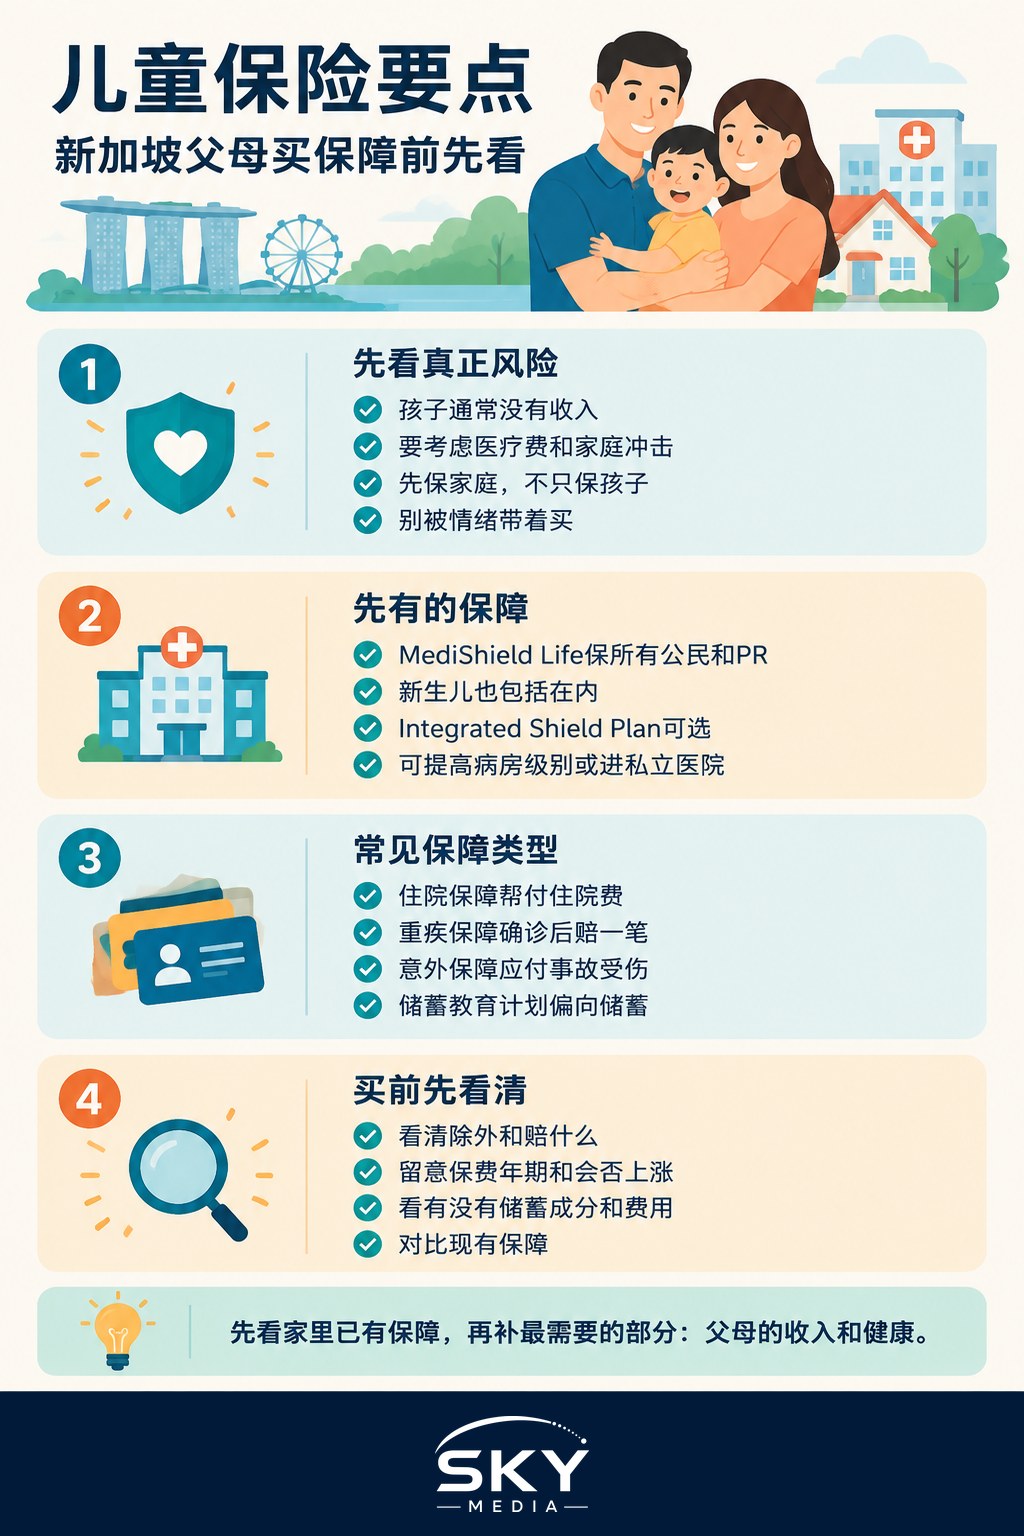
在财务上保护一个孩子,重点并不在于为孩子投保,而在于确保家庭在遭遇冲击时不至于分崩离析。年幼的孩子通常没有需要替代的收入,因此成年人购买保险的经典理由——弥补失去的收入——并不以同样的方式适用于他们。真正值得考虑的风险,是孩子万一重病或受伤时的医疗费用,以及一个更大的风险:赚取家庭收入的父母若无法工作,会给家庭带来怎样的冲击。把这两点放在一起考量,才能让决定保持理性,而不是被恐惧驱使。
基础:终身健保(MediShield Life)与综合健保计划
这里有一个让人安心的起点。在新加坡,每一位公民和永久居民,包括新生儿,都受到终身健保(MediShield Life)的保障。这是一项全国性的医疗保险计划,无论是否有既往病症,都能帮助支付大额住院账单和某些昂贵的治疗。你的孩子并不是从零开始的。
在此之上,有些家庭会选择由私人保险公司提供的综合健保计划(Integrated Shield Plan),它在终身健保的基础上进一步提供更高等级病房或私立医院的就医选择,具体视计划条款而定。这些计划有各自的保费、附加保障和条件,适合某个家庭的,对另一个家庭而言可能并无必要。需要理解的主要概念有:
- 住院保障,帮助支付住院治疗和住院期间的费用。
- 危疾保障,在被诊断出某种指定的严重疾病时一次性赔付一笔款项,用意是缓解治疗和康复期间的财务压力。
- 个人意外保障,对意外造成的伤害进行赔付——这正是活泼好动的幼儿会遇到的情况。
其中每一项都各司其职,谁也无法取代谁。
储蓄型计划与纯保障的区别
一个常见的困惑,是分不清“提供保障的计划”和“用于储蓄的计划”之间的区别。储蓄型保险计划和教育计划,是在一个储蓄目标外面包上一层保险的外壳,力求在未来某个日期一次性赔付一笔款项,比如在孩子到了读大学的年龄时。纯保障,比如定期寿险或健康保险,只在指定事件发生时才赔付,并不积累任何现金价值。两者没有哪一个天生更好。捆绑型计划带来储蓄纪律,但附带各项费用、锁定期,以及可能是预估而非保证的收益;而纯保障在同样的保障额度下通常更便宜,只是把储蓄这件事留给了你自己。弄清一款产品真正满足的是哪种需求——是保障还是储蓄——才能避免为一个本质上属于储蓄目标的东西,支付保险式的费用。如果你的首要目标就是教育基金本身,我们关于在新加坡生产与分娩的指南以及相关的家庭规划资源,可以帮你搭建更宽的背景。
谁的保险最重要
如果只能带走一个观念,那就是这一个:在有年幼孩子的家庭里,最重要的保单通常是在父母身上,而不是在孩子身上。整个家庭依靠成年人的收入和照料。如果一位养家的人去世或丧失工作能力,对孩子造成的财务后果既严重又持久。这才是值得慷慨投保的风险,一般而言,就是为赚取收入的父母配置足够的收入保障和住院保障。孩子自己的危疾或意外保障也可以有一席之地,但它应当排在父母得到妥善保障之后,而不是之前。
反对给孩子过度投保的理由
由于保单很容易买到,而营销又充满情绪渲染,人们很容易最终给孩子买下超过家庭实际所需的保险。在一个年幼的孩子身上叠加多份计划,可能意味着多年为彼此重叠的保障缴纳保费,或者针对一个很小的风险投保,而一个大得多的缺口——比如保障不足的父母——却无人问津。过度投保并不是谨慎,而是错置的花费。一个有用的自查方法是:针对每一元的保费,问一问它是否防范了一个家庭原本无法承受的真实财务冲击,以及同样的这一元,是否用在为父母投保或积累储蓄上会发挥更大的作用。
各类保障的简明指南
下表用一般性的说法,概述每种保障大致的设计用途。它是对话的起点,而非推荐,而且细节因保险公司而异、也会随时间变化,因此请向产品提供方或持牌理财顾问确认任何计划的具体条款。
| 保障类型 | 一般作用 |
|---|---|
| 终身健保(MediShield Life) | 全国性计划,帮助所有公民和永久居民(包括新生儿)支付大额住院账单 |
| 综合健保计划 | 可选的私人层级保障,提供更高等级病房或私立医院就医,需额外缴纳保费 |
| 住院保障 | 帮助支付住院治疗和住院费用 |
| 危疾保障 | 在确诊某种指定的严重疾病时一次性赔付一笔款项 |
| 个人意外保障 | 对意外造成的伤害进行赔付 |
| 储蓄型 / 教育计划 | 以储蓄为主的计划,力求在未来某日期一次性赔付,附带费用与锁定期 |
购买之前先看懂一份计划
保险是少数几种“细则本身就是产品”的购买之一。在承诺任何计划之前,请花时间弄清它为哪些情况赔付、又将哪些情况排除在外,保费要缴多久、是否可能上涨,是否含有储蓄成分以及其费用如何,以及它与你已经持有的保障如何衔接。如果一份计划被同时包装成保障和一项绝佳的投资,请把这两种说法拆开,各自单独审视。
最后,本文是一般性信息,并非理财建议。合适的保障组合取决于你家庭的收入、健康状况、已有保障和预算,而这些都是因人而异的。请完整阅读产品说明书和利益说明书,问清每一项费用和除外责任,并在决定之前与能够审视你整体状况的持牌理财顾问交流。
了解更多
稳妥的保障规划,是迎接和养育孩子这幅更大图景中的一部分。关于早期旅程的背景,请参阅我们关于在新加坡生产与分娩的指南,并借助持牌理财顾问,为你自己家庭的需要量身定制任何保障。
常见问题
国民保健储蓄(MediShield Life)够用吗?孩子还需要综合健保计划吗? MediShield Life为公民和永久居民提供基本的全国性保障。综合健保计划则额外提供更高级病房或私立医院的选择,但保费也更高。是否需要,要看你的偏好与预算,可以请持牌顾问一起比较保障和保费。
我们的孩子不是公民或永久居民,该考虑什么保障? MediShield Life适用于公民和永久居民,所以外籍儿童可能不在保障之内。可以向保险公司询问私人住院保险,并向卫生部查询最新规定。仔细看除外责任、等待期和保费,也可以请持牌顾问协助。
趁孩子很小就买保险比较好吗? 早买可能在健康问题出现之前就获得承保,保费也按较年轻的年龄计算。但关键是这份保障能否满足真正的需要,因为幼儿没有需要替代的收入。不必急着买,先把父母的保障做好。
怎样确认保险顾问有牌照? 可到新加坡金融管理局(MAS)网站上的金融机构名录,核实顾问和公司是否获得授权。请对方提供产品摘要和利益说明,对催你快点决定的人要保持警惕。
可以把孩子加入我自己的住院保险计划吗? 许多保险公司允许将孩子加入计划,但条款、附加保障和保费因公司而异。请向你的保险公司或顾问查询你的保单适用什么,孩子的保费又是多少,并在选择前比较各种方案。
官方资料: 金融管理局(MAS)
延伸阅读: 如何为新生儿办理保健储蓄和医疗保险