
在电器店、家具网站,甚至牙科诊所的柜台,你都会看到这样的字样:“0% 利息,分 12 个月”。在新加坡,信用卡分期付款计划让你把一笔大额消费拆成每月等额还款,而且往往不收利息。用得好,它能缓解现金流压力,而且一分钱都不多花;用得不当,它可能占用你的信用额度、带来你没留意的费用,甚至悄悄把你推向它原本要帮你避开的高息循环债务。
本指南解释这些计划在柜台背后是如何运作的,以及签约前需要权衡的利弊。本文仅为一般性信息,不构成理财建议。各银行和商家的条款不同,也可能变动,请务必阅读具体计划的条款,并向发卡银行核实。
两种主要的分期付款计划
分期付款计划并不都一样,类型不同,成本也不同。
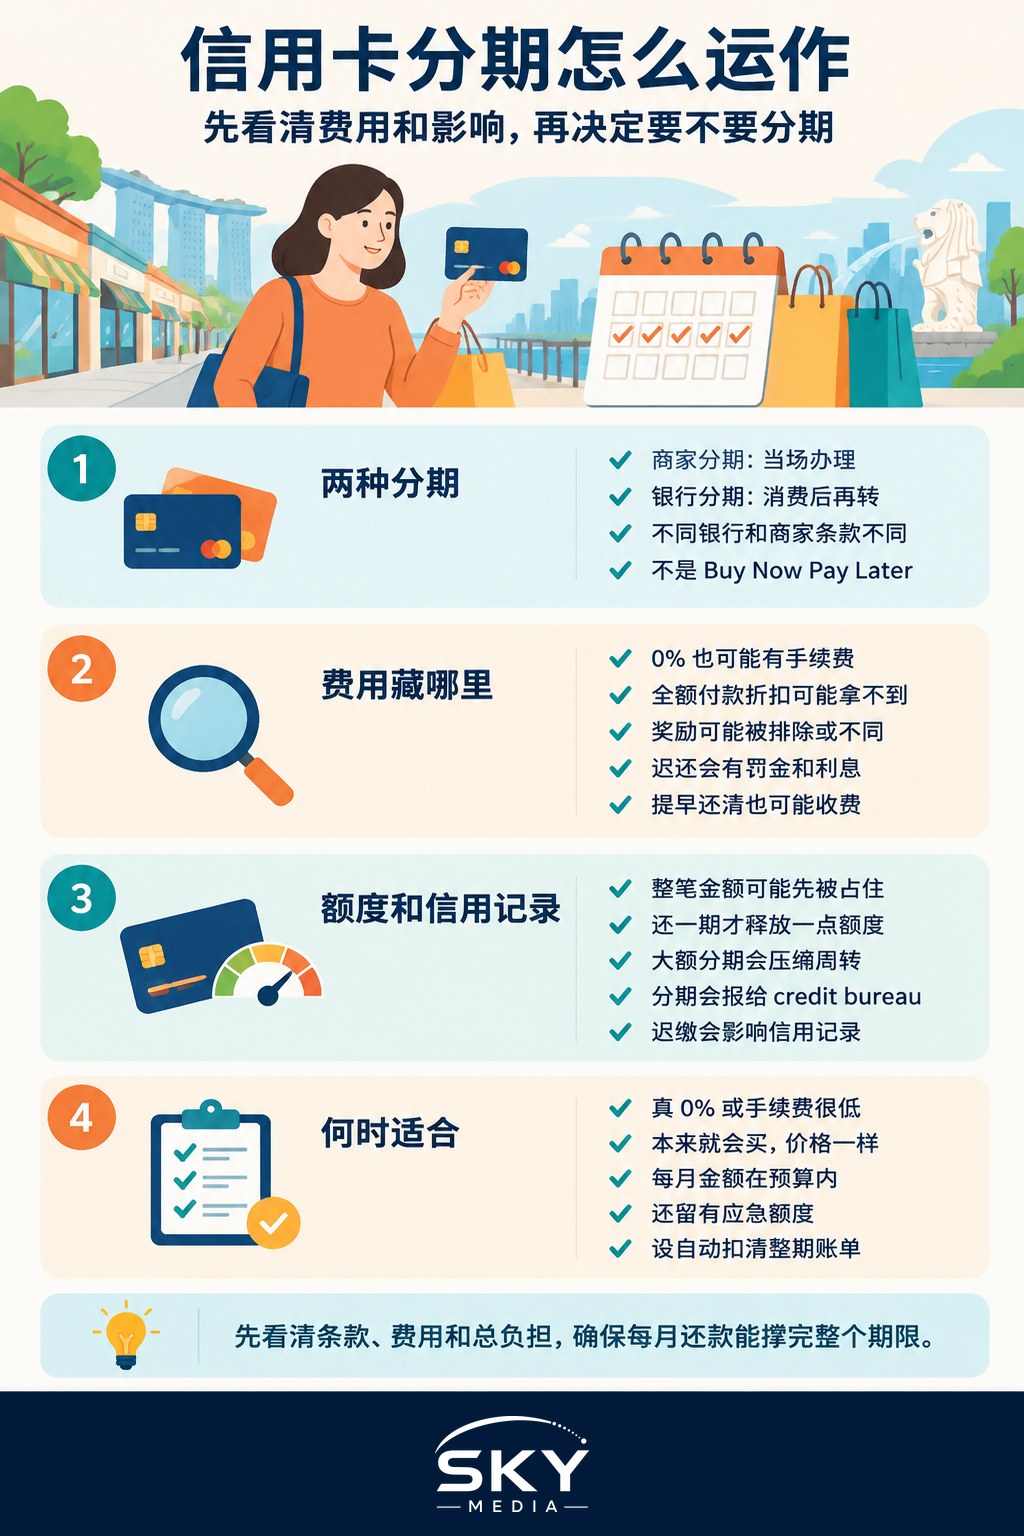
商家分期计划。这类计划由商家与银行合作,在购物时直接提供。你可以选择分期期限,通常从几个月到两年左右不等,购物金额会被平均分成每月等额的分期款。很多都标榜 0% 利息。通常是商家向银行支付一笔费用来提供这项服务,因此往往只限合作银行的信用卡使用,有时还设有最低消费金额。
银行转换分期计划。有些银行允许你在消费之后,通过银行应用程序或电话,把已经完成的消费或部分未还余额转换成分期付款。这类计划通常不是免费的,一般会收取一次性手续费或每月利息,而银行必须以实际年利率(effective interest rate)的形式列明。
这两种计划都不同于“先买后付”(BNPL)服务,后者不经过你的信用卡,而是由独立的服务商提供,有自己的一套规则。
真正的成本藏在哪里
只要每期按时还款,0% 计划确实可以不多花一分钱。成本往往藏在细节里。
- 手续费或行政费。有些号称免息的计划仍会预先收取一笔费用。“0%”计划如果收费,就不是真正免费的,其实际利率可能相当可观,期限越短越明显。
- 分期购买的价格更高。有时商家会为一次性付清的顾客提供折扣,而分期购买不享有这个折扣。失去的折扣就是一种隐性成本。
- 失去奖励。有些银行不把分期交易计入现金回扣、飞行里程或积分,或者计算方式不同。大额消费前,别想当然以为一定能赚到奖励,先查清楚。
- 逾期费用和利息。每月的分期款会随账单一起列出。如果没有在到期日前至少缴付所需金额,可能会被收取逾期费,未还余额还会按信用卡的一般利率计息。
- 提前取消或提前还款费用。如果你想提前还清分期,或者取消信用卡,有些银行会收取费用,或要求立即一次性偿还剩余余额。
了解信用卡利息和最低还款额的运作方式非常重要,因为分期计划往往就是在这里变得昂贵。我们的信用卡利息与最低还款额指南解释了未还余额会增长得多快。
你的信用额度会被全额占用
很多人忽略的一点是:当你用 12 个月分期购买一件 $3,000 的商品时,许多银行会在第一天就从你的可用信用额度中冻结整整 $3,000。之后每还一期,额度才逐步释放。
如果你在接下来几个月需要用卡出国旅行、应付紧急情况或支付另一笔大额账单,这可能会让你措手不及。如果你的额度本来就不高,一笔分期消费就可能让你几乎没有余地。这还可能促使你为了保留消费空间而再办一张卡,让财务管理变得更复杂。
分期计划和你的未偿还信贷也会被报告给信用局,你申请房屋贷款或其他信贷时,贷款机构会查看你的总负债。尤其是逾期未还的分期款,可能会影响你的信用记录。
大额消费的几种付款方式比较
| 方式 | 前期成本 | 对信用额度的影响 | 主要风险 |
|---|---|---|---|
| 刷卡全额付款,并全额缴清账单 | 全额缴清则无成本 | 暂时占用,缴清后恢复 | 一次性支出较大 |
| 0% 商家分期计划 | 无,或收取手续费 | 通常一次性冻结全额 | 逾期或漏缴分期款会产生费用 |
| 消费后转换为银行分期 | 手续费或利息 | 冻结转换金额 | 实际利率可能很高 |
| 普通账单只缴最低还款额 | 未还余额产生利息 | 一直处于高位 | 循环债务迅速增加 |
| 先存钱,后购买 | 无 | 没有影响 | 需要等待,价格也可能变动 |
什么时候适合使用分期计划
以下条件全部符合时,分期计划可以是合理的选择:
- 计划确实是 0% 且没有手续费,或者手续费很低,而且你已经算清楚它折合成利率是多少。
- 就算没有分期,你也会以同样的价格购买这件商品,而不是因为月供看起来很少,就买了更贵的东西。
- 每月分期款在你的预算中绰绰有余,和其他账单一起也不吃力,而且不只是这个月,在整个分期期间都是如此。
- 额度被冻结后,剩余的信用额度仍足以应付紧急情况。
- 你已设置自动缴款,至少缴清每期账单的全额,确保分期款永远不会拖欠。
如果你是因为根本负担不起才选择分期、本来就有循环欠款,或者计划收取的费用是靠自己存钱就能避免的,那么分期就不太划算。如果你发现自己同时背着好几个分期计划,就值得停下来检视一下自己的用卡习惯,可参考我们的明智使用信用卡一文。
签约前要问的问题
在柜台,销售人员会着重强调每月要付多少。你应该问清楚整体情况:
- 有没有任何手续费、行政费或处理费?
- 价格是否和一次性付清相同?我会不会失去一次性付款的折扣?
- 哪些银行和信用卡适用?有没有最低消费金额?
- 全额会不会从我的信用额度中冻结?
- 这笔消费还能赚取奖励吗?
- 如果我退货、想提前还清或取消信用卡,会怎样?
尽可能取得书面答复,并保留签账单和计划详情。如果分期款扣错,或者分期购买的退款没有正确入账,请先联系银行;如果问题仍未解决,可参考我们的信用卡扣款争议处理指南。
总结
信用卡分期付款计划本身并不是陷阱,真正的 0% 计划只要按时还款,实际上就是一笔免息贷款。危险在于包装成免费的各种费用、被冻结好几个月的信用额度,以及因为每期金额看起来很少而忍不住多花钱的诱惑。读清楚条款,算清楚账,把每期分期款当成你在整个期限内承诺支付的固定月度账单。
常见问题
用分期付款买的东西如果退货,分期计划会怎样? 这要看商家和银行的条款,所以购买之前最好两边都问清楚。通常退款需要通过银行处理,在退款出现在账单之前,你可能还是得继续支付分期款项。要保留收据和计划资料,如果退款没有妥善反映,就联络银行。
分期计划收取手续费时,怎样算出真正的利率? 免息分期计划上的一次性手续费,换算成年利率往往比看起来高,因为你是逐月还款,实际占用的本金会逐渐减少。可以请银行提供实际年利率,这是他们应该能给你的数字。比较不同计划的利率,比单看手续费更有用。
个人贷款比银行的账单转分期便宜吗? 有可能,但没有通用的规律。要逐一比较各项方案的实际年利率、费用和期限,包括提早还款的费用。如果你能准时缴付每一期,真正零利息的商家分期计划通常比两者都便宜。
先买后付服务比信用卡分期更安全吗? 不一定。它们独立于你的信用卡运作,有自己的规则,逾期费用和漏缴同样会带来麻烦。两者都不会自动更安全,所以在决定前要看清条款,并先预算好每月的还款额。
信用卡过期或换卡后,分期付款会怎样? 换发的新卡通常沿用同一个账户,分期付款会照常进行。但如果是关闭或取消信用卡,银行可能要求一次付清剩余的款项。在取消任何还有分期计划的卡之前,先向银行确认。
官方资料: MoneySense 理财教育