
当债务越积越多、超出还款能力时,破产似乎成了唯一的出路。其实并非如此。新加坡为符合条件的个人设有正式的债务偿还计划(Debt Repayment Scheme,简称 DRS),还有慈善机构新加坡信贷辅导机构(Credit Counselling Singapore,简称 CCS)提供免费帮助,代表您与银行协商。了解新加坡居民可申请的债务偿还计划如何运作,以及信贷辅导在其中扮演什么角色,可以帮助您选择一条保护未来的道路。
本文仅为一般信息,并非财务或法律建议。资格规定和程序可能变动,请向律政部(Ministry of Law)破产署(Insolvency Office)、新加坡信贷辅导机构或合格律师确认最新详情。
为什么破产以外的正式途径很重要
在新加坡破产会带来严重后果。破产人一般会在出行、担任公司董事等特定职务以及财务事项上受到限制,而且整个过程可能持续数年。破产记录也会一直留在您的档案中。
下面介绍的替代方案,是为了让债务虽然沉重、但仍可控的人能够有序还款,同时避免上述限制。尽早利用这些途径,最好在债权人采取法律行动之前,通常能让您有更多选择。
选项一:新加坡信贷辅导机构的免费帮助
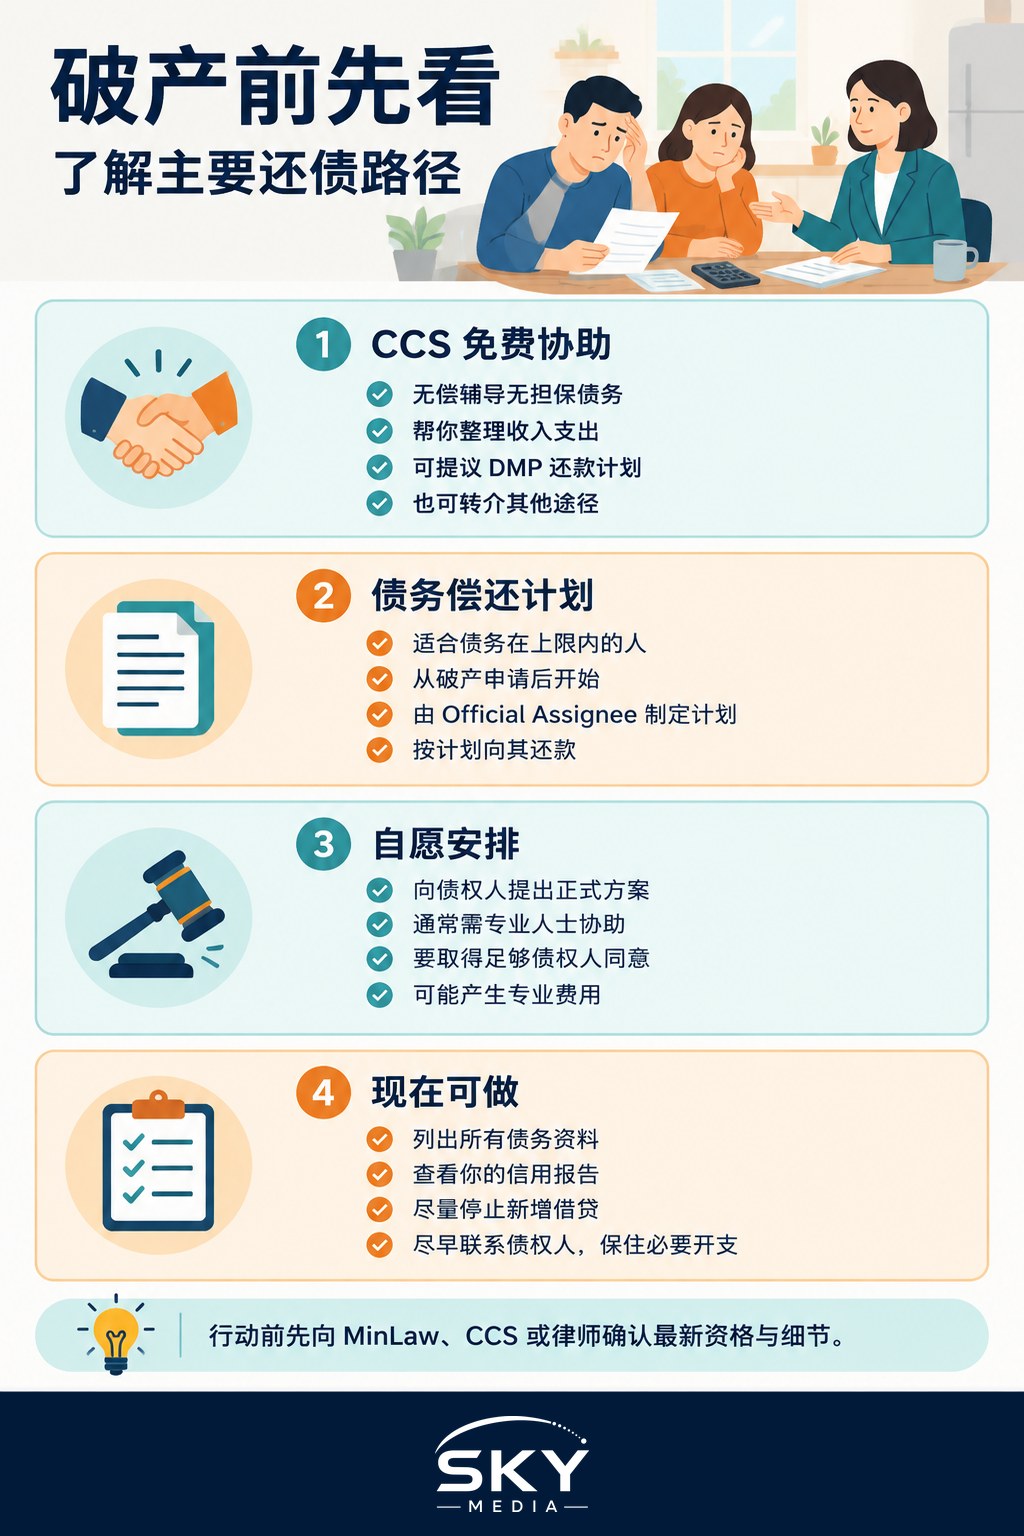
新加坡信贷辅导机构是一家非营利组织,帮助背负无担保债务(如信用卡欠款和个人贷款)的个人。其服务是免费的。
CCS 通常提供:
- 辅导面谈。由志愿辅导员审视您的收入、开支和债务,帮助您实事求是地了解自己的选择。
- 预算支持。切实帮助您制定一份能坚持执行的预算。
- 债务管理计划(Debt Management Programme,简称 DMP)。对于符合条件的客户,CCS 可能会向参与的银行和信用卡发卡机构提出还款方案。如果债权人同意,您将按照一个统一、有条理的还款安排还款,条款可能包括降低利息。并非所有债权人或所有类型的债务都包括在内,请询问哪些适用于您。
- 转介。如果您的情况需要其他途径(例如 DRS),辅导员可以向您说明下一步该怎么做。
CCS 不提供贷款,也不处理来自非法放贷者的债务。如果您正受到大耳窿(非法放贷者)骚扰,请联系警方。
选项二:债务偿还计划(DRS)
DRS 是一项法定计划,由律政部破产署下属的官方受托人(Official Assignee)负责管理。它适用于债务在规定上限以内、并且有能力分期偿还的个人。
一般运作方式如下:
- 提交破产申请,可以由您本人或债权人提出。
- 官方受托人评估是否适合。如果您符合条件,包括无担保债务总额不超过上限,以及在一定期限内未曾破产或参加过 DRS,该申请可能会被转去进行 DRS 评估,而不是直接进入破产令程序。
- 提出还款计划。官方受托人根据您的收入和合理生活开支制定计划,债权人也有机会作出回应。
- 在计划期内还款。还款通过官方受托人支付,再由其分配给各债权人。
- 完成计划。完成计划后,您将从计划所涵盖的债务中解除责任。如果您未能按时还款,计划可能被终止,破产申请则可能继续进行。
由于债务上限、最长计划期限和其他条件均由法律规定且可能修订,请到律政部破产署网站查看最新数据,不要依赖旧文章。
DRS 适合哪些人
DRS 适合收入稳定、能承诺定期还款,但在现有条款下无法还清债务的人。如果您的债务超出上限,或者根本没有现实的还款能力,DRS 就不适合。
选项三:自愿安排
个人自愿安排(individual voluntary arrangement,常简称 IVA 或 VA)是向债权人提出的正式方案,通常在律师或破产从业人员等提名人(nominee)协助下拟定。如果有足够多的债权人同意,该安排对他们具有约束力,您则按其条款还款。这一途径可能涉及专业费用,因此请先清楚了解费用。
各种选项对比
| 途径 | 负责方 | 通常涵盖的债务 | 您需承担的费用 | 要点 |
|---|---|---|---|---|
| 新加坡信贷辅导机构及 DMP | 慈善机构,与参与的银行合作 | 信用卡等无担保银行债务 | 免费辅导 | 须经债权人同意,越早越有效 |
| 债务偿还计划 | 律政部官方受托人 | 法定上限内的无担保债务 | 请向律政部(MinLaw)确认最新详情 | 在破产申请后启动,完成后可避免破产令 |
| 自愿安排 | 律师等提名人,须获债权人批准 | 范围较广,视方案而定 | 很可能需支付专业费用 | 须获债权人批准并有法律指导 |
| 银行债务整合 | 您的银行 | 符合条件的无担保债务 | 按银行条款收取利息和费用 | 若符合资格,可简化还款 |
现在就可以采取的实际步骤
如果您正陷入困境,可以从这里开始:
- 列出每一笔债务。记下债权人、余额、利率、最低还款额,以及它是有担保债务(如房贷或车贷)还是无担保债务。
- 获取您的信用报告。新加坡信贷局(Credit Bureau Singapore)的报告会显示贷款机构看到的信息,并帮助您确认没有遗漏。
- 停止新的借贷。除非是有条理的还款计划的一部分,否则避免借新债还旧债。
- 尽早与债权人沟通。许多银行设有困难援助安排,在逾期还款前打个电话,可能会有更多选择。
- 联系 CCS。即使您还不确定要走哪条路,免费且保密的辅导往往是最好的第一步。
- 保障基本开支。编制预算时,优先保障住房、水电和食物。
债务问题也会让人际关系紧张。如果金钱上的烦恼正影响您的婚姻或家庭,在寻求财务建议的同时,辅导也能有所帮助。
小心以「债务援助」为名的诈骗
对于任何承诺只要预付费用就能一笔勾销债务、提供即时贷款帮您还清一切,或索要您 Singpass 资料的人,都要提高警惕。请使用本文提到的官方机构,通过律政部放贷人注册局(Registry of Moneylenders)核实贷款机构是否持牌,并且绝不透露登录凭证。
想了解更多重新掌控财务的方法,请参阅我们的指南:在新加坡管理债务、新加坡债务整合,以及不借更多钱也能建立信用。
官方资料: 律政部
延伸阅读: 新加坡无抵押债务的「12倍收入」规则详解