

如果你已获得本地大学或理工学院的录取,却被学费账单吓了一跳,那么公积金教育贷款计划是最值得先了解的选择之一。它的正式名称是「公积金教育计划」(CPF Education Scheme),允许家人用其中央公积金(CPF)普通账户(Ordinary Account,OA)的存款,为你支付获批本地课程的津贴后学费。之所以称为「贷款」,是因为你作为学生,毕业后要连本带利把这笔钱还回该家人的账户。
本文介绍谁可以使用这项计划、资金如何流转、还款是怎样的,以及它与其他本地大专学费支付方式的比较。海外学位不在此计划范围内。本文仅为一般信息,不构成理财建议,相关规定也可能变动,请务必向公积金局(CPF Board)确认最新详情。
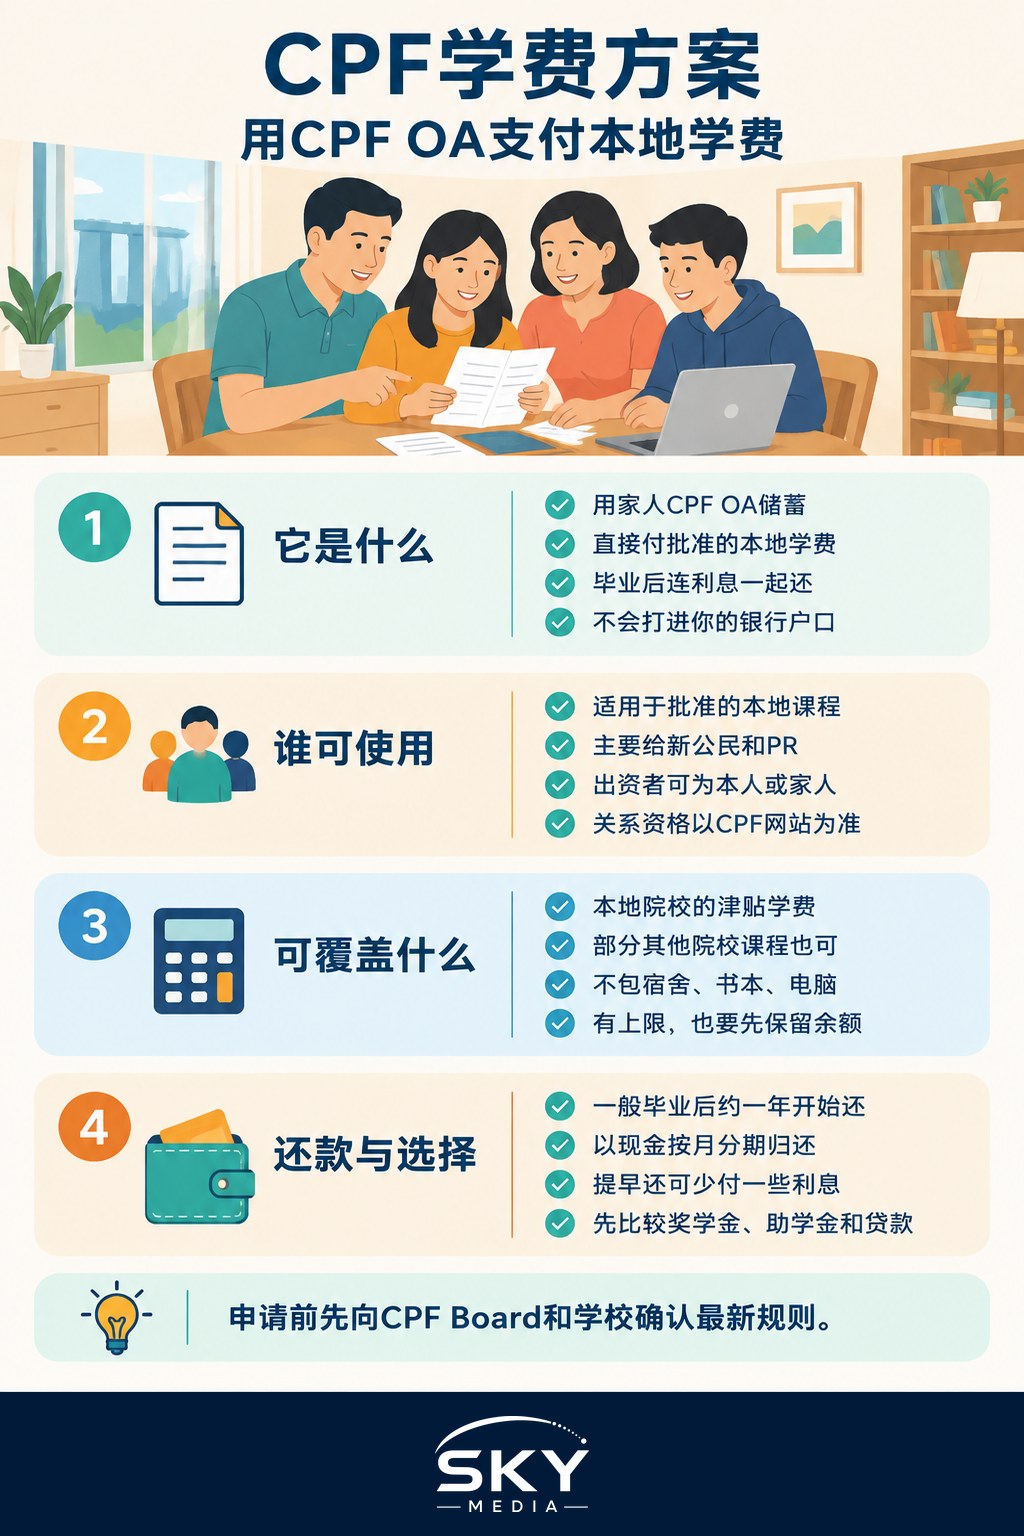
公积金教育计划如何运作
原理很简单。你的父母(或其他符合资格的家人;如果你自己已有公积金存款,也可以是你本人)同意把其普通账户的一部分余额用于支付你的学费。公积金局会按学期或按学年,把学费直接付给院校。钱不会进入你的银行账户。
完成课程后,你开始偿还已动用的金额,外加这笔钱若一直留在普通账户里本可赚取的利息。还款会回到资助你的那位家人的账户,使其退休储蓄得以恢复。
几个值得了解的要点:
- 谁可以出资:一般来说,学生本人、父母、配偶或兄弟姐妹都可以动用自己的普通账户存款。符合资格的亲属关系请以公积金网站上的最新名单为准。
- 涵盖范围:本地院校(如自主大学和理工学院)获批全日制津贴文凭及学位课程的学费,以及其他院校的部分获批课程。宿舍费、书本、笔记本电脑和生活费不在涵盖范围内。
- 可动用多少:设有上限,而且出资人的普通账户须先预留一部分,部分原因是避免影响其住房供款。具体限额由公积金局设定,并可能调整。
- 由谁申请:通常通过公积金网站用 Singpass 在线申请,出资会员和学生双方都需参与。
谁可以使用,家庭应先确认什么
资格涉及两个方面:一是学生与课程,二是被动用公积金的那位家人。
对学生而言,课程必须在获批名单内,学生也须符合公民或居民身份条件。一般来说,此计划面向修读津贴课程的新加坡公民和永久居民。如果你是永久居民或新移民家庭,请先仔细核对最新条件,不要想当然地认为自己符合资格。
对出资会员而言,公积金局会考虑其年龄和普通账户余额。临近退休的父母在承诺之前应慎重考虑,因为从普通账户取出的钱在偿还之前不会在公积金内继续复利增长,而还款要到毕业后才开始。
申请之前,全家人不妨坐下来好好谈谈:
- 父母的普通账户是否已用于偿还房贷,还剩多少缓冲。
- 未来几年可能有几个孩子需要用到这项计划。
- 学生是否接受在找到第一份工作后不久就开始承担还款。
- 是否有更便宜或免息的选择应优先使用,例如助学金或奖学金。
本地学费支付方式比较
走公积金途径只是选择之一。大多数家庭会组合多种资金来源。下表概括比较几种常见方式。
| 方式 | 资金来源 | 还款 | 最适合 |
|---|---|---|---|
| 公积金教育计划 | 家人的公积金普通账户 | 学生毕业后连本带利还入出资人的普通账户 | 普通账户余额充足、不想动用现金的家庭 |
| 院校的学费贷款(Tuition Fee Loan) | 经大学或理工学院安排的银行资金 | 学生毕业后连本带利偿还银行 | 希望不动用父母公积金的学生 |
| 院校的学习贷款(Study Loan) | 面向有经济需要学生的银行资金,可能不只涵盖学费 | 还款条件由该计划规定 | 连生活费也有经济需要的学生 |
| 助学金和奖学金 | 政府、院校或赞助机构 | 通常无需偿还,但奖学金可能附带服务合约(bond) | 符合经济需要或成绩条件的学生 |
| 现金或储蓄 | 家庭储蓄 | 无 | 有闲置现金、不想负债的家庭 |
院校贷款和助学金的具体内容由教育部(MOE)和各院校公布,每年都可能变化。请查看你的录取信,并咨询院校的经济援助办公室。想全面了解这些途径,可参阅我们的大学教育费用筹措指南。
毕业后如何还款
还款是学生最常忽略的部分。几个大致要点:
- 何时开始:一般在毕业或离开课程(以较早者为准)约一年后开始还款。公积金局会寄发通知,列明你的还款安排。
- 如何还款:以现金按月分期偿还,最长还款期由公积金局规定。你可以选择加快还款,提前还清能减少总利息。
- 利息:按当时的普通账户利率计息,也就是这笔钱若留在公积金里出资人本可获得的回报。利率会定期检讨,请在公积金网站查看最新数字。
- 钱回到哪里:你偿还的每一块钱都会回到出资会员的普通账户,重建其住房和退休储蓄。
如果你难以按时还款,例如在失业或继续深造期间,请尽早联系公积金局。视你的情况,他们或许可以商讨延期或调整还款安排。对通知置之不理是最糟糕的做法。
一个实用建议:开始工作后,设置 GIRO 或长期付款指示,让每期还款在发薪日自动扣除。把它当作预算中的一笔固定账单。
动用父母的公积金是正确选择吗?
用公积金付学费,意味着家庭不必每学期拿出一大笔现金,利息与普通账户利率挂钩而非商业贷款利率,而且还款会重建父母自己的储蓄。
但也有需要权衡的地方:
- 父母的机会成本:钱离开普通账户期间,就不会在账户里复利增长。如果还款缓慢或中断,父母的退休保障就会受到影响。
- 对住房的影响:如果家庭打算换房或重新贷款,较低的普通账户余额可能影响下一套房子能动用多少公积金。
- 家庭关系:父母与子女之间的借款仍然是借款。要把期望讲清楚,尤其是兄弟姐妹之间待遇不同时。
- 出国计划:如果学生之后转读海外课程,此计划不会随之适用。海外留学请参阅我们的海外大学费用筹措指南。
如果想了解公积金余额如何随时间增长、为什么把钱留在账户里很重要,不妨读读公积金退休存款填补计划,它展示了同一笔储蓄的另一面。
申请步骤
具体步骤可能变动,但大致流程如下:
- 接受大学或理工学院的录取,并确认你的课程属于此计划的获批课程。
- 出资会员用 Singpass 登录公积金网站,查看其普通账户可动用多少。
- 在线提交申请,填写学生、课程和院校的资料。
- 院校和公积金局处理申请,学费直接付给院校。
- 每个学年重新核对安排,因为学费和可用余额都会变化。
公积金教育贷款计划可以让本地学位变得更容易负担,又不必掏空家庭现金。请先定好清晰的还款计划,把它与助学金和院校贷款作比较,并在承诺之前向公积金局和你的院校确认最新规定。
官方资料: 中央公积金局
延伸阅读: 中学后教育户头(PSEA)详解 · 如何为孩子的教育费用做规划