
在为组屋或公寓写下正式出价之前,先大致了解贷款银行认为这套房子值多少钱,会很有帮助。在新加坡,指示性估价(indicative valuation)是一种快速、免费的估值,许多银行和估价公司会在正式估价之前提供给潜在买家。它并不是保证,但用得好,可以避免您出价过高,帮助您规划需要准备的现金,也让您在议价时更有底气。
本文只聚焦一个具体步骤:如何拿到这个初步数字,并把它转化为合理的出价。若想全面了解估价师如何得出估值,请参阅新加坡房产估价是如何运作的。
什么是指示性估价(以及它不是什么)
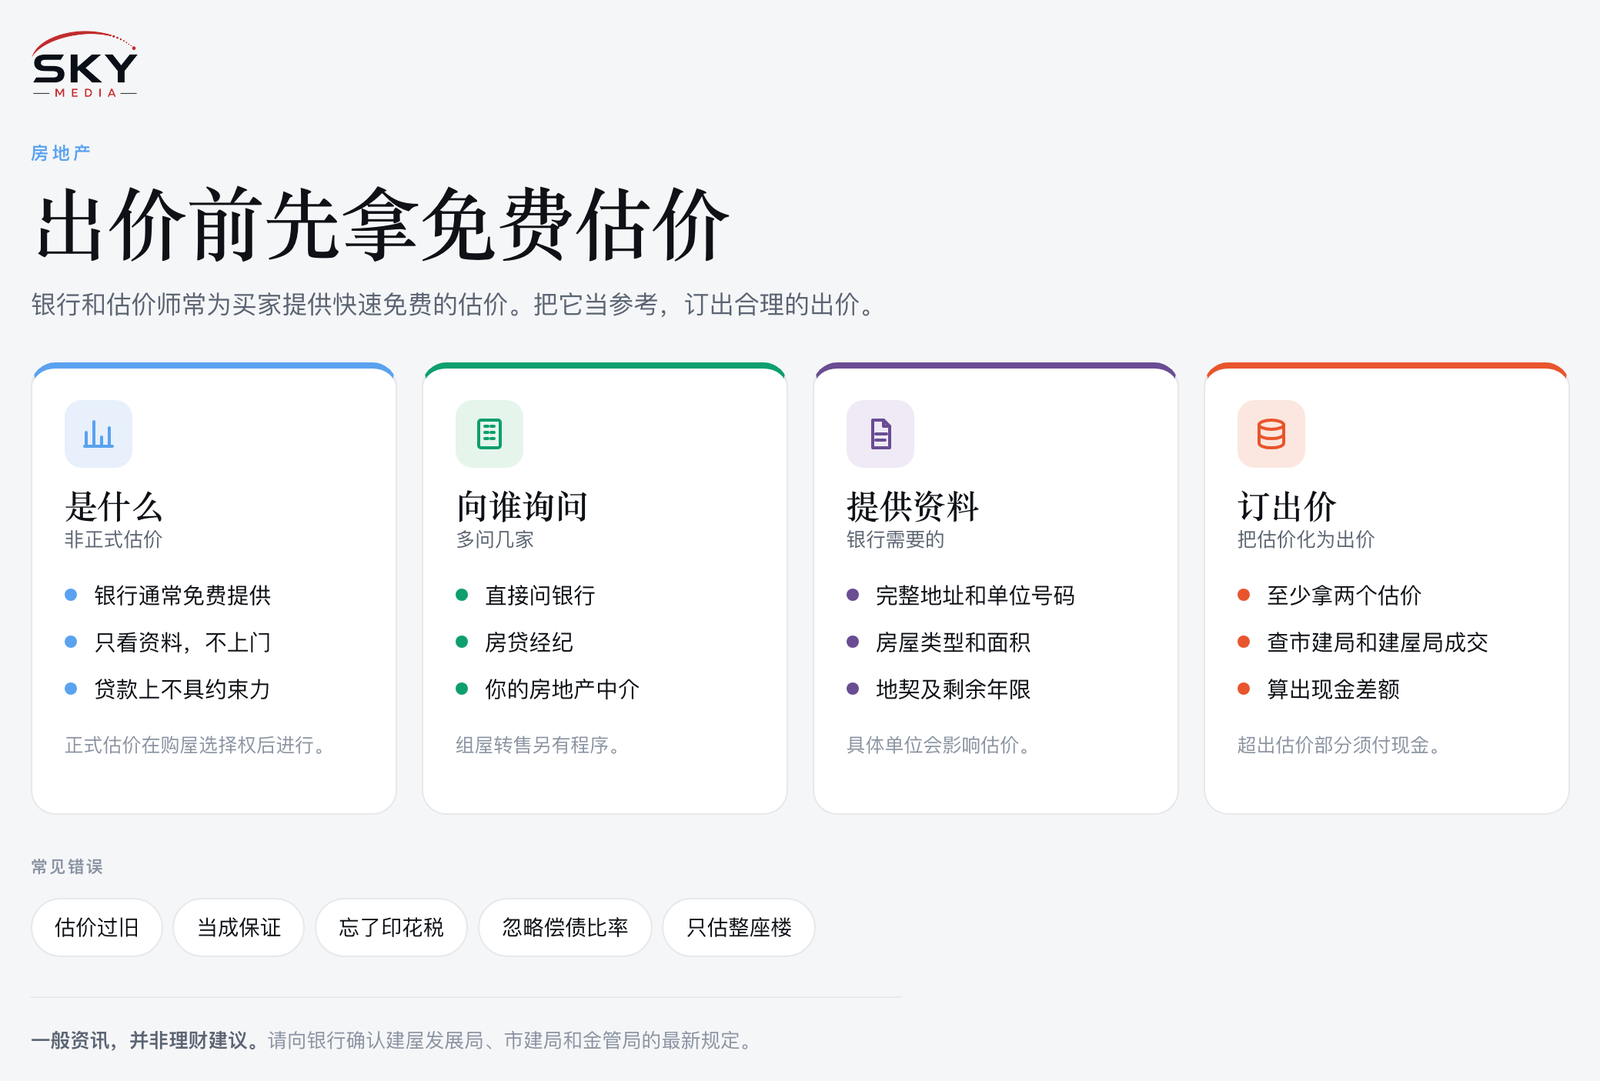
指示性估价是一种非正式的价值意见。银行的估价团队或其合作的估价师会根据地址、户型、面积、楼层以及近期可比成交记录,给出一个数字或一个较窄的价格区间。它通常是免费的,因为银行希望借此争取到您的房贷业务。
它不是:
- 不是正式估价报告。正式估价是在您拿到购房选择权(Option to Purchase,OTP)并申请贷款之后才进行的,银行实际放贷依据的是这个数字。
- 不具约束力。最终的正式估价可能更高、更低或持平,因为估价师可能会实地查看单位、留意房屋状况,或参考更新的成交记录。
- 不是卖方的叫价。卖家和中介的定价往往高于估价师所能支持的水平,在楼市上涨时尤其如此。
请把指示性估价当作一次「合理性检查」,而不是一个承诺。
可以向哪里申请免费指示性估价
常见的途径有几种,多问几个来源能让您看得更清楚。
- 直接问银行。许多银行在房贷页面设有估价申请表,或可通过房贷专员办理。您通常需要提供完整地址、单位号码、房产类型和大致面积。
- 房贷经纪(mortgage broker)。独立经纪可以一次向多家银行索取指示性估价。他们的服务对买家通常是免费的,因为佣金由银行支付;不过最好问清楚他们的收费方式,以便了解可能存在的倾向。
- 您的房产中介。中介经常会在服务中帮客户向银行索取指示性估价。请问清楚这个数字来自哪家银行、是什么时候拿到的。
- 估价公司。持牌估价师可能会给出非正式意见,但书面的正式报告属于收费服务。
转售组屋(HDB resale flat)的流程不同。官方估价由建屋发展局(HDB)在卖方签发 OTP、买方通过 HDB 转售门户提交估价申请(request for value)之后进行。银行仍可能为组屋提供指示性估价,如果您打算使用银行贷款,这会有所帮助;但具体步骤和时间由 HDB 规定,请到 HDB 官网查阅最新的转售流程。
银行需要您提供哪些信息
指示性估价的准确度取决于您提供的资料。请提前准备好:
- 完整地址,包括座号或楼盘名称、街道和单位号码(例如写成 #08-15)
- 房产类型:组屋、执行共管公寓(EC)、私人公寓、有地住宅
- 建筑面积(平方米或平方英尺),如果您知道的话
- 地契年限:永久地契、999 年或 99 年地契,如可能请注明剩余年限
- 卖方叫价,如果银行或经纪问起(有些会问,有些不会)
具体单位很重要:景观、朝向和噪音都可能影响估值。
指示性估价与正式估价对比
| 项目 | 指示性估价 | 正式估价 |
|---|---|---|
| 何时获得 | 出价或行使 OTP 之前 | 拿到 OTP 后、申请贷款时 |
| 买家费用 | 通常免费 | 可能包含在贷款配套中免费,也可能需要付费;请向银行确认 |
| 是否实地查看 | 通常只做书面评估,不上门 | 估价师可能会实地查看单位 |
| 对贷款是否有约束力 | 否 | 是,银行据此放贷 |
| 常见用途 | 确定出价、规划现金预算 | 确定最终贷款额和需补足的现金 |
如何把估价数字变成出价
拿到一个或多个指示性估价后,可以按以下实用方法来运用。
至少收集两个估价。不同银行使用不同的合作估价师和可比成交。如果两家银行给出的数字接近,您就可以更有信心;如果差距很大,不妨问问原因,或自己查看近期成交数据。
查看近期成交记录。市区重建局(URA)公布私宅成交数据,HDB 公布转售组屋价格。查看同一楼盘或附近座号近几个月面积、楼层和屋龄相近的单位成交情况,就能判断指示性估价是否与市场一致。
算出差额。把卖方叫价与指示性估价作比较。如果叫价高于估价,而正式估价也停留在同一水平,那么这部分差额大致就是您在首付之外需要用现金支付的金额,因为银行是按成交价与估价两者中较低者来放贷的。在组屋转售中,高出估价的部分通常称为「超出估价的现金」(cash over valuation,COV),必须以现金支付。
议价前先定好上限。写下您愿意支付的最高价格,以及能轻松拿出多少现金。请保留好您的应急备用金。
谨慎地在议价中使用这个数字。您可以告诉卖方中介,银行的初步估价显示价格应更低一些。很多卖家也看过类似数字,所以要据实陈述,不要咄咄逼人。一个接近估价的合理出价,往往比压得很低的出价更快成交。
使用指示性估价的常见错误
- 只依赖一个过时的数字。市场在变化,几个月前的估价可能已经不准确。
- 把它当作保证。如果正式估价更低,差额需要您自己补足。在做出承诺前,请阅读银行估价偏低时怎么办,提前了解您的选择。
- 忘记其他费用。印花税、律师费、装修和搬家费用都是在房价之外另计的。
- 忽视贷款上限。您的贷款额还受到总偿债比率(TDSR)、组屋和执行共管公寓适用的房贷偿还比率(MSR)以及贷款与估值比率(LTV)等规定的限制。这些规定由新加坡金融管理局(MAS)和 HDB 制定,可能会调整,请查阅最新规定,或向银行申请原则性批准(In-Principle Approval)。
- 没有核对具体单位。请银行为具体单位估价,而不只是整座楼。
时机:什么时候申请指示性估价
最佳时机是在看房之后、认真考虑某个单位、但还没有书面出价或支付选择权费用(option fee)之前。在这个阶段:
- 先向银行申请原则性批准(IPA),了解自己能贷多少。
- 向至少两个来源索取指示性估价。
- 与近期成交数据作比较。
- 确定您的出价和最高价格。
- 正式出价;若被接受,再进入 OTP 和正式估价阶段。
一旦支付了选择权费用,若中途放弃,通常会损失部分或全部费用,所以请先做足功课。申请贷款时,银行还会要求您提供证明文件;如果您刚来新加坡,如何在新加坡获取银行和表格所需的地址证明介绍了常见的可接受文件。
要点总结
指示性估价不花钱,也不费时,却能帮您避免出价过高,或在最关键的时刻出现现金缺口。多问几家银行,查看近期成交,算清现金差额,并在议价前定好上限。请把这个数字当作参考,向银行确认贷款规定,并到 HDB 或 URA 官网查阅最新信息;针对您的具体情况,请寻求专业意见。本文仅为一般信息,不构成财务建议。
延伸阅读: 房产多方出价:新加坡竞价情况如何运作