
如果你打算购买组屋(HDB),组屋购买资格信——通常简称HFE信(HFE letter)——正是如今整个置业旅程的起点。它是一份综合评估,在你开始看房之前,告诉你哪些能做、哪些不能做。HFE信取代了旧有的房屋贷款资格信(HLE letter)以及各项独立的购买资格审查,把它们并入一份申请。本指南说明HFE信涵盖什么、谁需要它,以及它如何融入买房流程。本文为一般信息,你应向建屋发展局(HDB)确认你自己的资格。
HFE信到底告诉你什么
HFE信是你在申请当下住房状况的综合确认。大体上,它把几件事集中在一处,让你能有把握地规划。
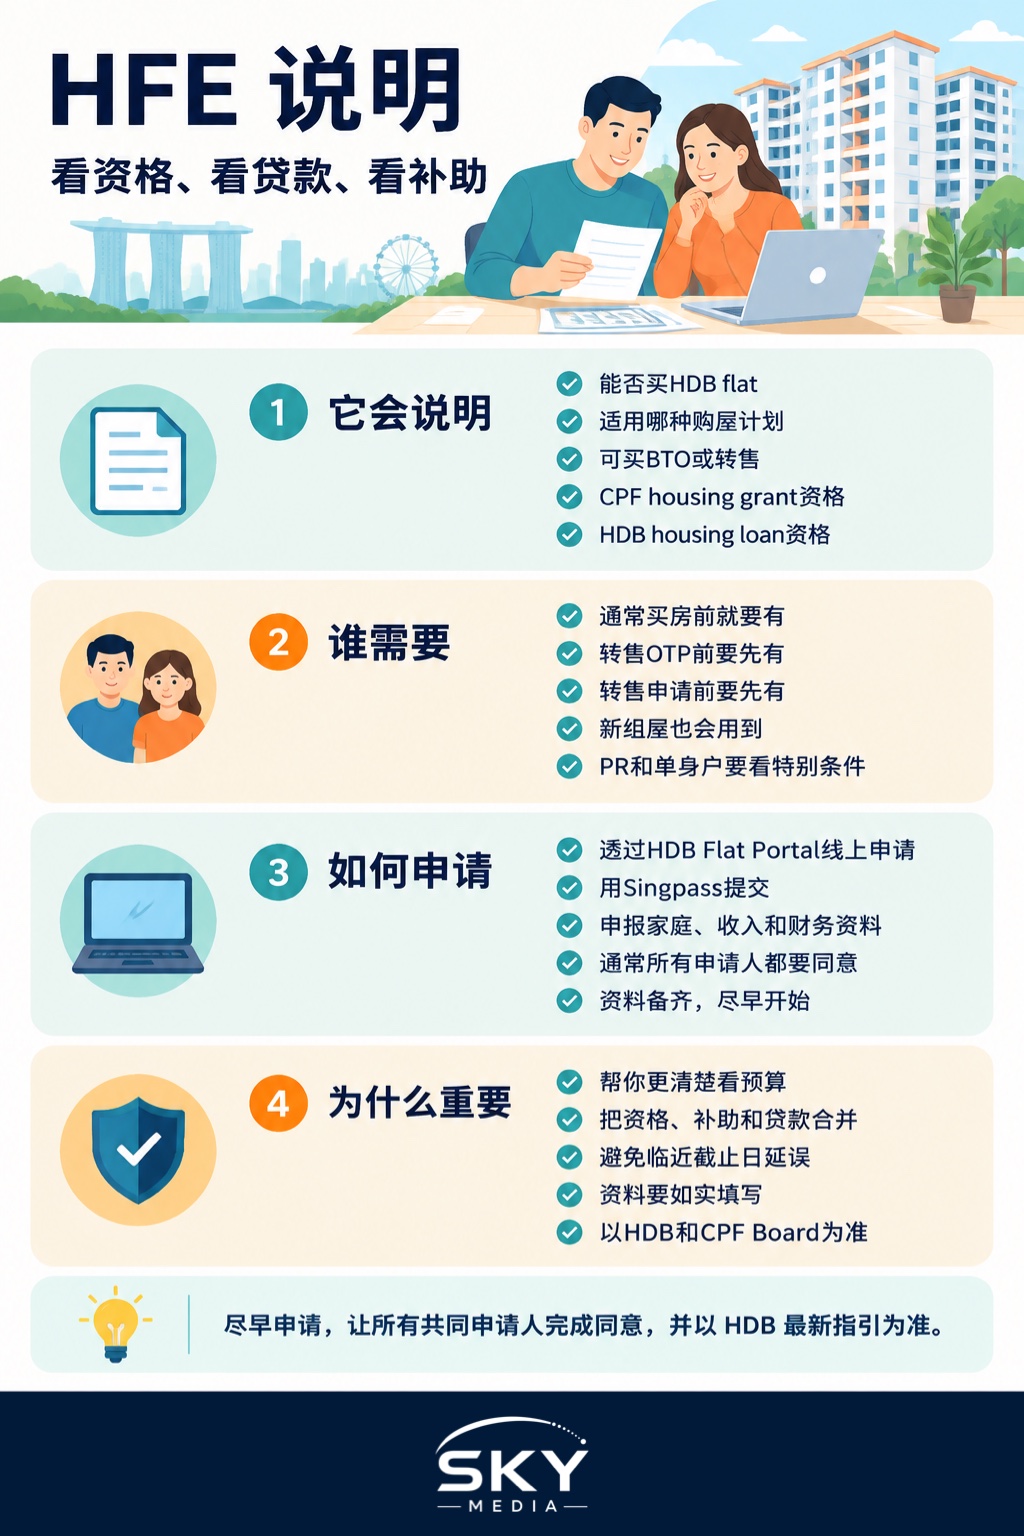
- 你是否有资格购买组屋,以及根据你的家庭和情况适用哪种购屋计划。
- 你可以购买新的预购组屋(BTO)还是转售组屋(resale flat),因为两者的资格条件不同。
- 你申领公积金购屋津贴(CPF Housing Grant)的资格,这关系到你可能获得多少补助。
- 你申请HDB房屋贷款的资格,如果你符合HDB贷款(而非银行贷款)的条件,还会附上你可借款额度的参考。
由于它把组屋、津贴和贷款这几个问题汇总在一起,HFE信能在你做出任何承诺之前给你一个切合实际的预算。具体的津贴额度、收入顶限和贷款上限由HDB和公积金局(CPF Board)设定,且会随时间变动,因此请把这封信当作针对你个人、当下有效的答案,而不要依赖你在别处看到的数字。
谁需要HFE信,何时需要
无论买新组屋还是转售组屋,你通常都需要在买房的关键步骤之前持有一封有效的HFE信。就转售购买而言,你一般需要在获得购买选择权(OTP)之前、以及提交转售申请之前就持有它。就新组屋而言,它支持你在相关销售活动下的申请。
资格并非人人相同。公民和永久居民(PR)家庭受到不同对待,某些计划对公民身份、年龄、家庭核心和收入有特定条件。如果你的家庭中有永久居民,或你是以单身人士或家庭计划购买,不要假设一般规则就适用于你。HFE申请正是HDB评估你处境的地方,就让这封信为你的个案给出确定的答案。
申请如何进行
HFE信通过HDB组屋门户网站(HDB Flat Portal)使用Singpass在线申请。大致来说,流程要求你确认家庭成员、申报收入和财务细节,并同意HDB需要进行的各项查核。申请中的每个人通常都要用自己的Singpass登录以表示同意,因此提早安排好共同申请人会很有帮助。
几点实务提示:
- 备好你的文件。收入和就业细节,以及家庭中每个人的资料,都能加快进度。
- 每个人都必须同意。共同申请人和必要住户通常需要登录并同意,所以要协调好时间。
- 需要处理时间。不要拖到购买选择权(OTP)截止前的最后一刻,请尽早开始。
- 它有有效期。HFE信的有效期有限。如果它在你买房前失效,你可能需要重新申请,因此请在建屋发展局网站查看当前的有效期。
由于确切的步骤、时限和有效期可能更新,建屋发展局网站才是权威。用本指南理解流程的大致轮廓,再遵循HDB当前的指示。
HFE信与旧文件的对比
如果你或你的家人几年前买过组屋,你可能记得不同的文件。下表显示HFE信如何整合了过去各自独立的东西。
| 项目 | 旧做法 | 有了HFE信之后 |
|---|---|---|
| 组屋购买资格 | 单独评估 | 纳入同一份HFE评估 |
| 公积金购屋津贴资格 | 自行单独查核 | 在HFE信中标明 |
| HDB贷款资格 | 单独的HLE信 | 并入HFE信 |
| 在哪里申请 | 多个接触点 | 通过HDB组屋门户网站一次在线申请 |
实际的好处是减少了各自独立的申请,并在你开始看房之前,对你的资格和预算有一个更清晰、统一的全貌。
为什么把它做对很重要
HFE信不是一道匆匆走过的手续。它决定你的预算、你的津贴补助和你的贷款路径,因此出错或缺少同意都可能在不合时宜的时刻让你的购买卡壳,尤其当转售的购买选择权(OTP)有一个不断逼近的截止期限时。请仔细、诚实地填写,因为它依据的是你的申报。
凡是超出流程大致轮廓的事,都请听从对的机构。HDB是组屋购买资格、HDB贷款和申请本身的权威。公积金局是公积金购屋津贴和公积金用途的权威。如果你打算用银行贷款而非HDB贷款,房贷银行经理可以就此提供建议,产权转让律师(conveyancing lawyer)则处理转售购买的法律事务。如果有经纪在帮你,他必须是CEA注册经纪,你可以在CEA公众查册册上核实。
尽早开始你的HFE申请,让每一位共同申请人都同意,并把这封信当作你个人的绿灯。手握此信,你就能在清楚自己实际负担得起什么、符合哪些津贴和贷款资格的情况下去看房。
延伸阅读
一旦你的HFE信确认你已就绪,我们关于组屋转售购买流程的指南会带你走下一步,而我们对增强型公积金购屋津贴的解读会说明津贴补助如何发挥作用。如果你日后可能升级换房,请看从组屋升级到公寓,了解更宏观的图景。
官方资料: 建屋发展局(HDB)
延伸阅读: 二次购买组屋者指南:资格、津贴与规则