
以世界标准来看,新加坡的医疗性价比总体不错,但一年到头的咳嗽感冒、看牙检查、慢性病用药,再加上偶尔一次急诊(A&E)的惊吓,账单还是会越积越多。好消息是,在新加坡省下医疗开支(saving on healthcare costs)靠的不是硬省,而是按这套制度设计的方式去用它。选对第一站、用好你本来就符合资格的补贴、主动问有没有仿制药,再花点心思把身体照顾好。这些都不是医疗建议,也绝不是要你回避该看的病。它只是帮你的钱花得更值,让你能继续照顾好自己和家人。
先搞清楚补贴医疗到底涵盖什么
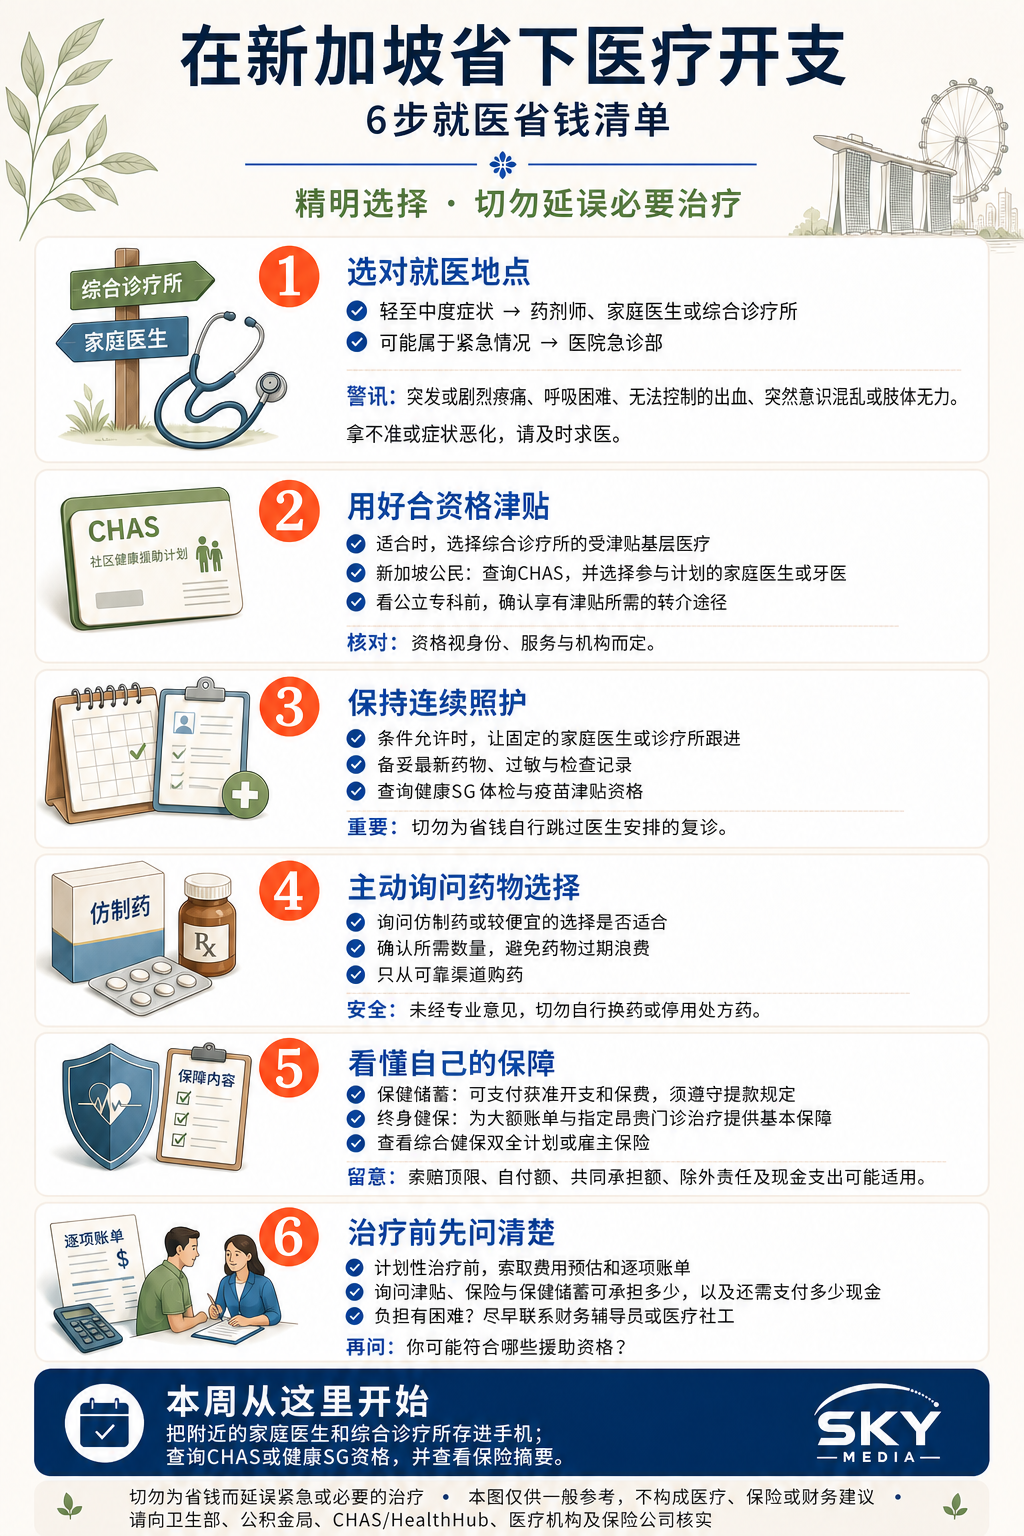
在任何地方付全价之前,先明白一点会很有帮助:很多日常医疗本来就是应该有补贴的。综合诊疗所(polyclinic)和公立医院为公民和永久居民提供补贴价,社区计划也把支持延伸到了私人诊所。具体的资格、级别和金额会随时间变动,所以对你在网上看到的任何数字都要留个心眼,宁可去查官方来源,也别信论坛帖子。
有几件事从大方向上值得了解:
- 综合诊疗所提供补贴的看诊、常见检查和疫苗接种,对糖尿病、高血压这类慢性病尤其实用。
- 社区健康援助计划(Community Health Assist Scheme,CHAS)让符合资格的居民在参与计划的私人家庭诊所(GP)和牙科诊所享受补贴,当综合诊疗所太远或约满时就很方便。
- 从综合诊疗所或家庭医生转介到公立专科诊所,通常比直接走进私人专科要便宜。
要养成的习惯很简单。预约前先问问自己,你需要的这项服务有没有补贴选项,有的话就从那里开始。
选对第一站
你先去哪里,对账单的影响最大。轻微发烧、常见感染或只是续药,很少需要跑医院急诊——那是最贵的一道门,最好留给真正的紧急情况。日常小病,去综合诊疗所或住家附近的家庭医生通常又便宜又快。
把它想成一个阶梯。很小的问题靠自我护理和药剂师建议,常见小病找家庭医生或综合诊疗所,而急诊只留给胸痛、严重外伤、呼吸困难或任何让你觉得危险的状况。为小毛病去挤急诊不但更贵,还意味着你要排在真正重症的病人后面苦等。
对慢性病来说,固定在一家诊所看会更划算。看诊有连续性意味着少做重复检查、更好地用上补贴的慢性病护理,医生也够了解你的病史,能避免不必要的转介。
把药费降下来
用药是最容易省、又几乎没有坏处的一环。当医生开药时,你完全有理由问两个问题:有没有仿制药版本,以及我现在是不是需要开满这个量。
- 仿制药(generic medicine)含有和原厂药相同的有效成分,质量同样受监管,但通常便宜得多。问问看有没有适合你的仿制药。
- 对长期用药来说,在补贴复诊时一次买多一点,按每剂算下来,往往比频繁按全价小量补货更便宜。
- 别囤任何会过期的东西。浪费掉的就是白白丢进垃圾桶的钱。
- 货比三家,对比不同药房里常见非处方药的价钱,因为同样一件日常产品价格可能有差别。
如果你要长期吃药,在手机里存一份简单的清单。这能减少重复开药,也让每次看诊更快、更省。
聪明用好各项计划、保险与消费券
新加坡本身就有全国性的医疗融资制度,弄懂自己的保障能避免踩到大坑。终身健保(MediShield Life)以及你手上任何附加计划,对于涵盖什么、理赔上限,以及需要你自己承担的部分,都有各自的规则。读一读你自己的保单文件,或查阅官方渠道,别被打个措手不及,也千万别以为一张巨额私人账单就能全额报销。
凡是有医疗相关的社区援助或消费券时,把官方公告当成唯一可靠的信息来源,弄清楚谁符合资格、发多少,因为这些细节都会变。任何涉及重大诊断、大型手术或重大财务决定的事情,在拍板前请先咨询医院的财务辅导人员或合格顾问。理财教育(MoneySense)也提供中立的指引,帮你规划医疗开支。价格、账单、税率、消费券金额与计划细节以官方最新为准。
让账单变低的日常习惯
最便宜的治疗,是那次你根本不必看的病。预防谈不上光鲜,但拉长到几年看,真正的省钱都藏在这里。
- 去做你符合资格的健康筛查和疫苗接种,因为早发现几乎总比晚治疗便宜。
- 定期做基础牙科检查来护牙,而不是拖到要花大钱急救才处理。
- 培养一些小小的日常习惯——多走路、在家做饭、睡够觉——它们会悄悄降低你长远的健康风险。
- 在储蓄里专门留一小笔健康应急金,这样一张意外账单才不会变成一笔债。
下面快速对比几个常见选择,看看每一种大概会让你的钱包如何。
| 情况 | 较贵的默认做法 | 更便宜、更明智的选择 |
|---|---|---|
| 轻微发烧或咳嗽 | 急着冲去急诊 | 综合诊疗所或住家附近的家庭医生 |
| 慢性病续药 | 临时随意看私人诊所 | 固定在一家诊所做补贴复诊 |
| 拿药配药 | 默认接受原厂药 | 主动问有没有合适的仿制药 |
| 例行看牙 | 拖到痛了才去 | 定期做基础检查 |
| 专科治疗 | 自己直接走进私人专科 | 经综合诊疗所或家庭医生转介 |
本周从哪里开始
挑一个小动作。把你最近的综合诊疗所和一位信得过的家庭医生存进手机,这样小毛病时就不会被急诊诱惑。查查你家是否符合CHAS的资格。翻出你的保险摘要,读清楚到底哪些部分要自己付。再把那个你一直拖着没做的筛查预约掉。一小步一小步稳稳走,正是在新加坡省下医疗开支从手忙脚乱变成一种习惯的方式。
这些都不能取代专业医疗建议。对健康有疑问时,去看医生。对账单或某项计划有疑问时,去查官方来源。一边照顾健康一边照顾钱包并不自私,只是理所当然的明智之举。一般理财资讯非投资/财务建议,涉及产品或重大决定请咨询专业人士或查阅官方来源(如MoneySense)。
延伸阅读
把其他经常性开支削一削,就能腾出钱来充实那笔真正重要的健康应急金。看看如何检视并削减经常性账单做一次全家大扫除,再用如何在买菜上省钱花更少吃得更好。如果一次大就诊得开车穿越大半个城,如何省油费和停车费能帮你减轻这趟出行的负担。
常见问题
我家附近的任何诊所都可以用CHAS吗? 不可以,CHAS只适用于参与计划的私人普通科和牙科诊所,所以去之前要确认诊所有张贴CHAS标志或在名单上。资格和津贴级别会调整,建议向官方CHAS渠道确认你的卡的最新状况。
仿制药和品牌药一样有效吗? 一般来说是的,因为仿制药含有相同的活性成分,也受到质量监管,差别通常只在价格。是否适合你的病情,可以在取药时问问医生或药剂师。
怎样判断症状该去急诊还是看普通科医生? 胸痛、呼吸困难、严重受伤、大量出血,或任何让你觉得危险的情况,应该去急诊。轻微发烧、咳嗽和续药则适合找普通科诊所或综合诊疗所。如果拿不准,可以先致电医生或叫救护车,并听从专业人员的指示。
除了职总保健计划外,还值得再买额外的医疗保险吗? 这取决于你的健康状况、预算和想住的病房类别,没有统一的答案。先读清楚保单的保障范围、索赔上限和自付部分,购买或取消之前最好咨询持牌理财顾问。
如果付不起大额医药费,可以向医院询问什么? 可能的话,在治疗前先联系医院的医疗社工或财务辅导员。他们可以解释你的保险和国家计划能负担哪些部分,以及有哪些援助。相关细节会变动,请以医院和卫生部的确认为准。
官方资料: 卫生部(MOH)