
时不时会有一种投资概念,承诺听起来远高于储蓄账户的回报,还带着帮助小企业成长的温暖感受。点对点(P2P)借贷与投资众筹常常就是这样被推销的。了解新加坡的P2P借贷,以及与之并存的众筹模式,之所以重要,恰恰是因为宣传的回报可能诱人,而其中的风险却容易被低估。本文仅为一般资讯与教育,并非财务建议,也未针对你的个人情况量身定制。请考量自身处境,并在采取行动前咨询受新加坡金融管理局(MAS)监管的持牌财务顾问。
P2P借贷与众筹如何运作
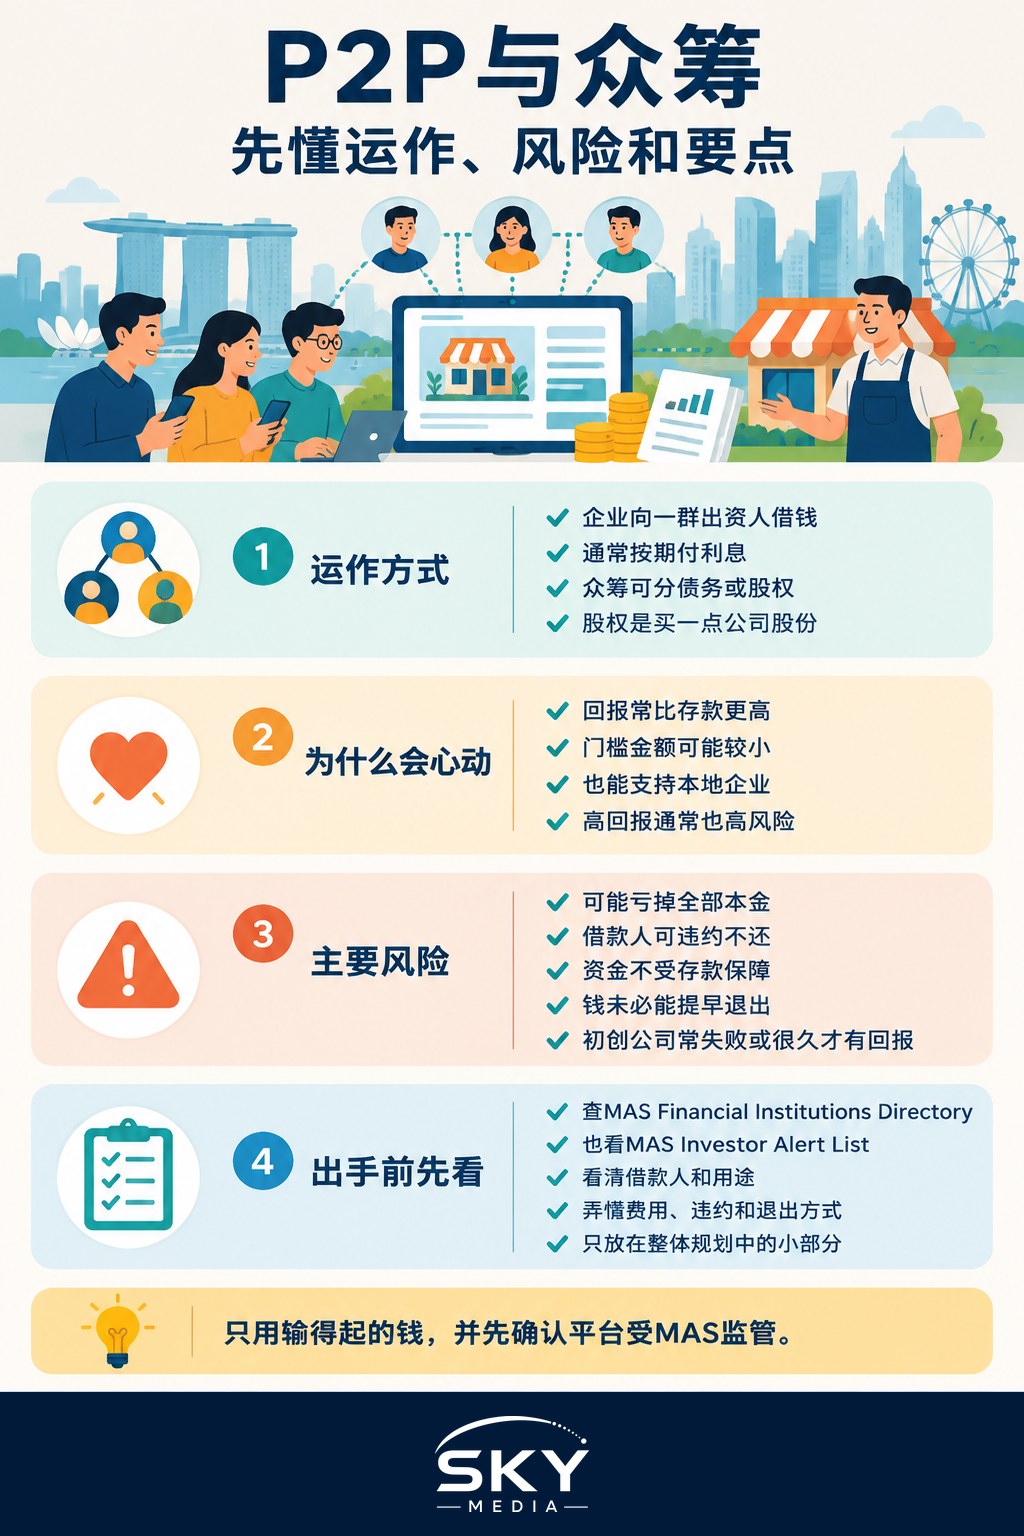
点对点借贷,有时通过监管机构所称的证券型众筹平台来运作,它把想借钱的企业与愿意放贷的个人连接起来。企业不再向银行借款,而是由一群人各自出一部分贷款。作为回报,放贷人期望在一段时间内连本带息地被偿还。
投资众筹是一个更宽泛的说法。有些平台提供债权,其运作方式与上述借贷大致相同;另一些提供股权,即你买入一家年轻私营公司的小额股份,寄望它成长并增值。这两种模式都让普通人得以为那些原本可能依赖银行或专业投资者的企业提供资金。
吸引力显而易见。宣传的回报往往远高于存款所支付的利息,最低投入金额可以很小,而且支持本地企业也有真切的满足感。但那些回报之所以更高,并非出于慷慨,而是出于风险。更高的潜在回报总是意味着更高的风险,而这类产品正处于风险光谱中较高的一端。
对风险要看得清楚
这是最要紧的部分,所以值得用直白的话来说。在P2P借贷与投资众筹中,你可能损失全部本金。这些不是储蓄,不受保证,也不是轻松取得收入的捷径。
这里有几种具体风险层层叠加。
违约风险是最大的一个。以这种方式筹资的企业,往往无法、或选择不以正常利率向银行借款。如果借款人无法偿还,你可能损失所借出金额的一部分或全部,而作为个人小额放贷人去追讨还款是很困难的。
几乎没有或完全没有存款保障。这些产品中的钱与银行账户里的钱不同,它不享有受保存款所具备的那些保障。
你的钱可能被锁住。这些投资中的许多,在你改变主意或需要用钱时无法迅速卖出。往往没有现成的市场可供你提前退出。
初创公司经常失败。尤其在股权众筹中,许多年轻公司无法存活,即便存活下来,也可能要许多年才能产出什么,甚至永远都产不出。你的股份可能变得一文不值。
分散有帮助,但无法消除危险。把小额资金分散到许多笔贷款或交易中,可以降低任何单一失败的冲击,但在经济下行时,许多借款人可能同时陷入困境,因此不要把分散当作能让损失变得不可能发生的安全网。
投入前要查证什么
如果在了解了这一切之后,你仍想用真正亏得起的钱去探索这个领域,那就要仔细做功课。
从监管开始。在新加坡,提供这类投资的平台应获新加坡金融管理局发牌及监管。查阅MAS金融机构名录(Financial Institutions Directory)以确认一个平台是否持有正规牌照,并查看MAS投资者警示名单(Investor Alert List)以避开需要提防的名称。把任何无牌经营者、或任何承诺保证高回报的人,都视为严重的警讯。高、保证、无风险,正是骗局的用语,我们关于新加坡投资骗局的指南,值得你在进一步行动前一读。
阅读每笔交易的细节。弄清楚是谁在借钱、这笔钱用于什么、如果他们违约会发生什么、平台收取什么费用,以及你能否、如何提前退出。如果你无法理解一项投资是如何赚钱的,那就是远离它的理由。
合理确定仓位。因为你可能血本无归,这里的任何资金都应是你更广泛计划中的一小块,坐落在稳固的基础之上,而非取代它。先确保基本面到位,包括应急基金以及对自身风险承受能力的合理认识。我们关于在新加坡建立应急基金和了解你在新加坡的风险承受能力的指南,可以帮助你判断这是否适合你。
诚实的底线
点对点借贷与众筹是为企业提供资金的合法方式,有些投资者确实从中获得了回报。但它们坚定地处于较高风险的类别,带有损失全部本金的真实可能,绝不应被包装成安全或保证的收入来源。只用你完全亏得起的钱进入,坚持使用受MAS监管的平台,仔细阅读每一笔交易,并且如果你不确定它是否属于你的计划,请向持牌财务顾问寻求个人化的指导。
常见问题
如果P2P平台倒闭了,我的钱会怎样? 这取决于平台及其贷款的架构,所以投资前要阅读条款。借款人也许仍欠你还款,但追讨可能缓慢又不确定。这就是为什么只该使用持牌平台,并且投入的金额要小的原因之一。
众筹投资的钱可以提前取回吗? 通常不行。许多这类投资会锁定到贷款到期或公司退出为止,也通常没有现成的市场可以转让。承诺之前先弄清楚有什么退出方式,并且只用短期内不需要的钱。
股权众筹比P2P借贷风险更高吗? 一般认为股权众筹风险更高,因为初创公司经常失败,股权可能变得一文不值。借贷则有违约风险,同样可能损失本金。两者都属于高风险一端,所以要谨慎决定投入的比重。
怎样分辨正规的P2P平台和骗局? 确认运营商出现在MAS的金融机构名录中,并且不在MAS的投资者警示名单上。对保证回报或高得异常的回报承诺,要当作警讯。如果你说不清这项投资是怎么赚钱的,就别碰。
P2P借贷比定期存款更好吗? 它们是不同的产品。定期存款是享有保障的银行存款,P2P则没有这些保障,宣传的回报较高是因为风险较高。除了能赚多少,也要比较可能亏多少。不确定的话,请教持牌顾问。
官方资料: 金融管理局(MAS)
延伸阅读: 借钱给亲友:如何保护自己