
每当利率和股息收益率成为新闻焦点,投资者常会看到一些提供诱人、稳定派息的产品,它们既不是普通债券,也不是普通股票。在新加坡,最常见的两种是永续债券(perpetual securities,常简称 perps)和优先股(preference shares)。两者都属于混合型工具:像债券一样定期派发收益,但带有一些让风险比许多买家想象中更高的特点。本指南将说明新加坡的永续债券和优先股如何运作、与债券和普通股有何不同,以及投资前应检查哪些事项。
本文仅为一般信息,不构成财务建议。产品条款差异很大,请务必阅读招股说明书或发售文件,并考虑咨询持牌财务顾问。
什么是永续债券
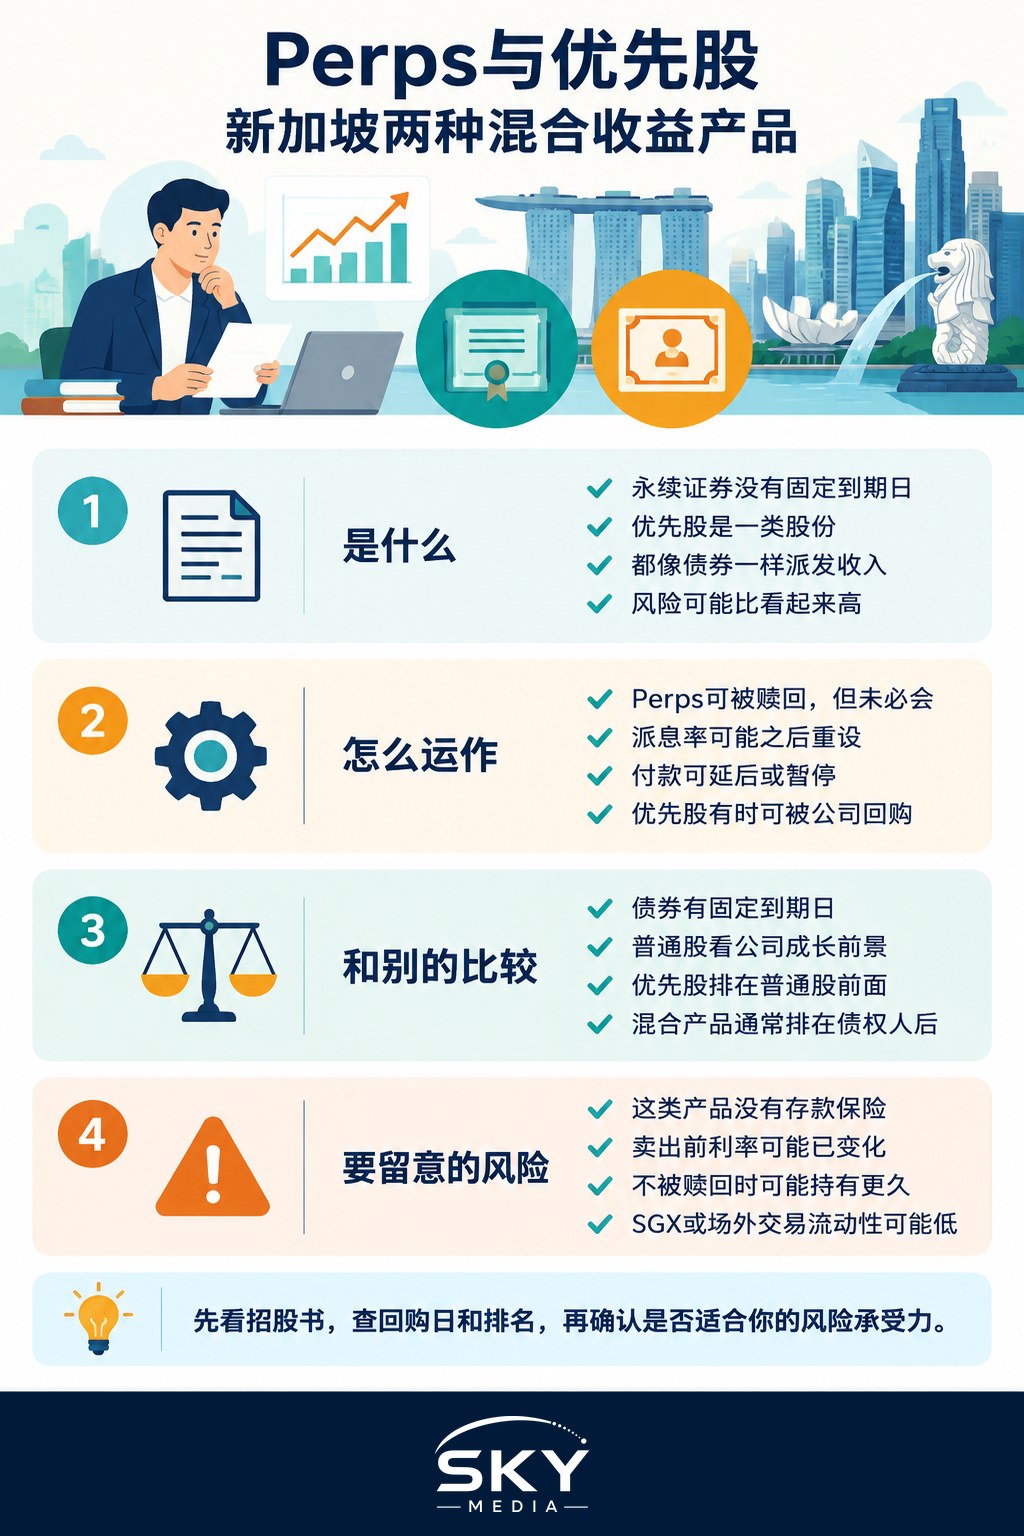
永续债券是一种类似债务的工具,会定期派发分配,但没有固定到期日。普通债券是你把钱借出一段固定期限,到期收回本金;而永续债券的发行人根本没有义务偿还本金。
永续债券通常具有以下特点:
- 赎回日(call date)。发行人有权利但没有义务在特定日期赎回该证券,通常是在若干年之后。许多投资者以为发行人会在首个赎回日赎回,但这只是预期,而非承诺。
- 可能重设的分配率。如果永续债券没有被赎回,利率通常会按基准利率加上一定利差重新设定,并可能包含利率跳升(step-up)。新利率可能比之前高,也可能更低。
- 递延权。许多永续债券允许发行人在特定条件下递延或跳过派息。视条款而定,未支付的款项可能是累积的(日后补付),也可能是非累积的(永久失去)。
- 次级排序。如果发行人陷入困境,永续债券的清偿顺序往往排在优先债券之后,持有人会较晚获得偿付,甚至可能拿不回钱。
发行永续债券的包括银行、房地产开发商、房地产投资信托(REITs)和其他公司,原因之一是会计准则可能允许把它们在发行人的资产负债表上列为权益而非债务。
什么是优先股
优先股是一类股票,在派息方面优先于普通股,而且在公司清盘时通常也优先获得偿还。作为交换,优先股股东一般放弃大部分投票权,也不能充分分享公司的增长。
常见特点包括:
- 固定或设定的股息率,在普通股派发任何股息之前支付。
- 累积或非累积股息。累积优先股未支付的股息会累积起来,必须在普通股股东获得任何分配之前付清。非累积优先股则没有这项权利。
- 可赎回或不可赎回。有些可由公司按既定条款回购,有些则无限期存续。
- 可转换特点,部分优先股允许转换为普通股。
与永续债券一样,在清盘时优先股的清偿顺序排在所有债权人(包括债券持有人)之后。
与债券和普通股的比较
下表把主要特点并列比较。具体产品可能有所不同,请仅作为大致参考。
| 特点 | 普通债券 | 永续债券 | 优先股 | 普通股 |
|---|---|---|---|---|
| 到期日 | 固定日期 | 无,发行人可赎回 | 通常无,部分可赎回 | 无 |
| 定期派息 | 票息,通常是强制性的 | 分配,常可递延 | 股息,可能被跳过 | 股息,由董事会酌情决定 |
| 未支付款项 | 通常构成违约 | 可能累积,也可能不累积 | 可能累积,也可能不累积 | 无权要求 |
| 清盘时的偿付顺序 | 高于永续债券和股票 | 通常低于优先债券 | 低于所有债权人,高于普通股 | 最后 |
| 价格对利率的敏感度 | 中等,越接近到期越低 | 可能很高,因为没有到期日 | 可能很高 | 主要取决于公司前景 |
需要了解的主要风险
稳定的派息可能让混合型产品看起来像存款一样安全。事实并非如此,而且它们不受存款保险保障。
赎回风险与延期风险
如果利率下跌,发行人可能赎回永续债券并以更低成本再融资,你就只能以更低的收益率进行再投资。如果利率上升或发行人财务状况转弱,发行人可能选择不赎回,你持有的时间可能远超预期,而重设后的利率也未必足以补偿所承担的风险。
利率风险
由于没有到期日把价格拉回面值,当利率上升时,永续债券和优先股的市场价格可能大幅下跌。如果你需要在赎回前卖出,拿回的钱可能少于当初的买入价。
递延风险与信用风险
分配和股息可以被递延或跳过,而且往往不算违约。如果发行人陷入严重困境,次级混合型产品的持有人可能损失大部分甚至全部投资。
流动性风险
有些永续债券和优先股在新加坡交易所(SGX)的交易量很小,另一些则以场外交易方式出售,最低认购单位很大,主要面向合格投资者(accredited investors)。能否以公平价格快速卖出并无保证。
复杂性
在新加坡,部分产品被归类为特定投资产品(Specified Investment Products,SIP),这意味着经纪商在你购买之前必须评估你的投资知识或经验,例如通过客户知识评估(Customer Knowledge Assessment)。某只永续债券或优先股是否属于 SIP,取决于其特点。请向你的经纪商确认,并参考新加坡金融管理局(MAS)的最新规定。
购买前要问的问题
投入资金之前,请对照发售文件逐一思考以下问题:
- 发行人是谁,财务实力如何?较高的分配率往往反映较高的风险。
- 首个赎回日是什么时候,如果不赎回会怎样?仔细阅读重设公式和任何利率跳升条款。
- 分配能否递延,未支付的款项是否累积?
- 清偿顺序如何,与发行人的其他债务相比排在哪里?
- 如何交易?在 SGX 上市交易,还是只能场外交易,最低交易单位是多少?
- 是否属于 SIP,你是否符合购买条件?
- 它在你的投资组合中处于什么位置?混合型产品最好只作为多元化投资计划中的一小部分,而不是用来取代现金储蓄或应急基金。
还要把交易成本考虑在内,例如经纪佣金和任何税费。我们的股票印花税解读介绍了印花税如何适用于不同的股份转让,这在你通过交易所以外的渠道买卖时可能很重要。
哪里可以了解更多
国家理财教育计划 MoneySense 和新加坡金融管理局都发布了关于混合型及复杂产品的投资者指南,新加坡交易所也提供上市固定收益产品和优先股的相关信息。规则和产品分类可能会变动,请向这些官方渠道和你的经纪商核实最新详情。
如果你已经通过工作持有公司股票,我们的员工股票期权与限制性股票单位(RSU)指南说明了在增加收益型产品时,如何同时考虑集中度风险。
对于了解这些产品、注重收益的投资者来说,永续债券和优先股可以占有一席之地。关键在于把它们当作混合型产品来看待:更高的潜在收益,换来的是一些容易被类似债券的派息所掩盖的真实风险。
常见问题
永续证券像定期存款一样有保障吗? 没有。稳定的派息会让混合型产品看起来像存款一样安全,但其实并不是,也不受存款保险保障。如果发行人陷入严重困境,次级混合型产品的持有人可能损失大部分甚至全部投资。
发行人一定会在第一个赎回日赎回我的永续证券吗? 不一定。许多投资者以为会赎回,但那只是期望,而不是承诺。如果利率上升或发行人财务转弱,发行人可能选择不赎回,你可能要持有比预期久得多,而且重设后的利率未必足以补偿风险。
什么是特定投资产品?这类产品适用吗? 特定投资产品是指经纪商必须先审查你的投资知识或经验,你才能购买的一类产品,例如通过客户知识评估。某只永续证券或优先股是否属于特定投资产品,要看它的特点,请向经纪商查询并参考金融管理局的规定。
为什么利率上升时,永续证券的价格可能大幅下跌? 由于没有到期日把价格拉回面值,利率上升时永续证券和优先股的市价可能大幅下跌。如果你在被赎回之前就得卖出,拿回来的钱可能比买入价低。
累积与非累积的派息有什么区别? 如果未付的款项是累积的,之后欠你的会补发;如果是非累积的,就永远失去了。累积优先股的未付股息会累积下来,并要在普通股股东拿到任何款项之前先支付。请在发售文件里查明是哪一种。
官方资料: MoneySense 理财教育