
当房贷诱人的优惠起始利率结束后,你要支付的利息可能随之上升,许多新加坡业主便开始寻找更划算的方案。其中一个选择是为房贷重新定价(repricing),也就是在你目前所在的这家银行内换成一个新配套,而不是把贷款转到另一家银行。它常被视为重新贷款(refinancing)那位更安静、更简单的表亲,对某些业主而言是更省事的途径。本指南以一般信息而非财务建议的角度,解释重新定价大致如何运作,以及需要权衡什么。
利率、费用和配套条款因银行而异,且经常变动,因此请把这里的一切都当作一个框架。实际的数字和资格,请咨询你自己的银行或房贷银行经理。
房贷重新定价是什么意思
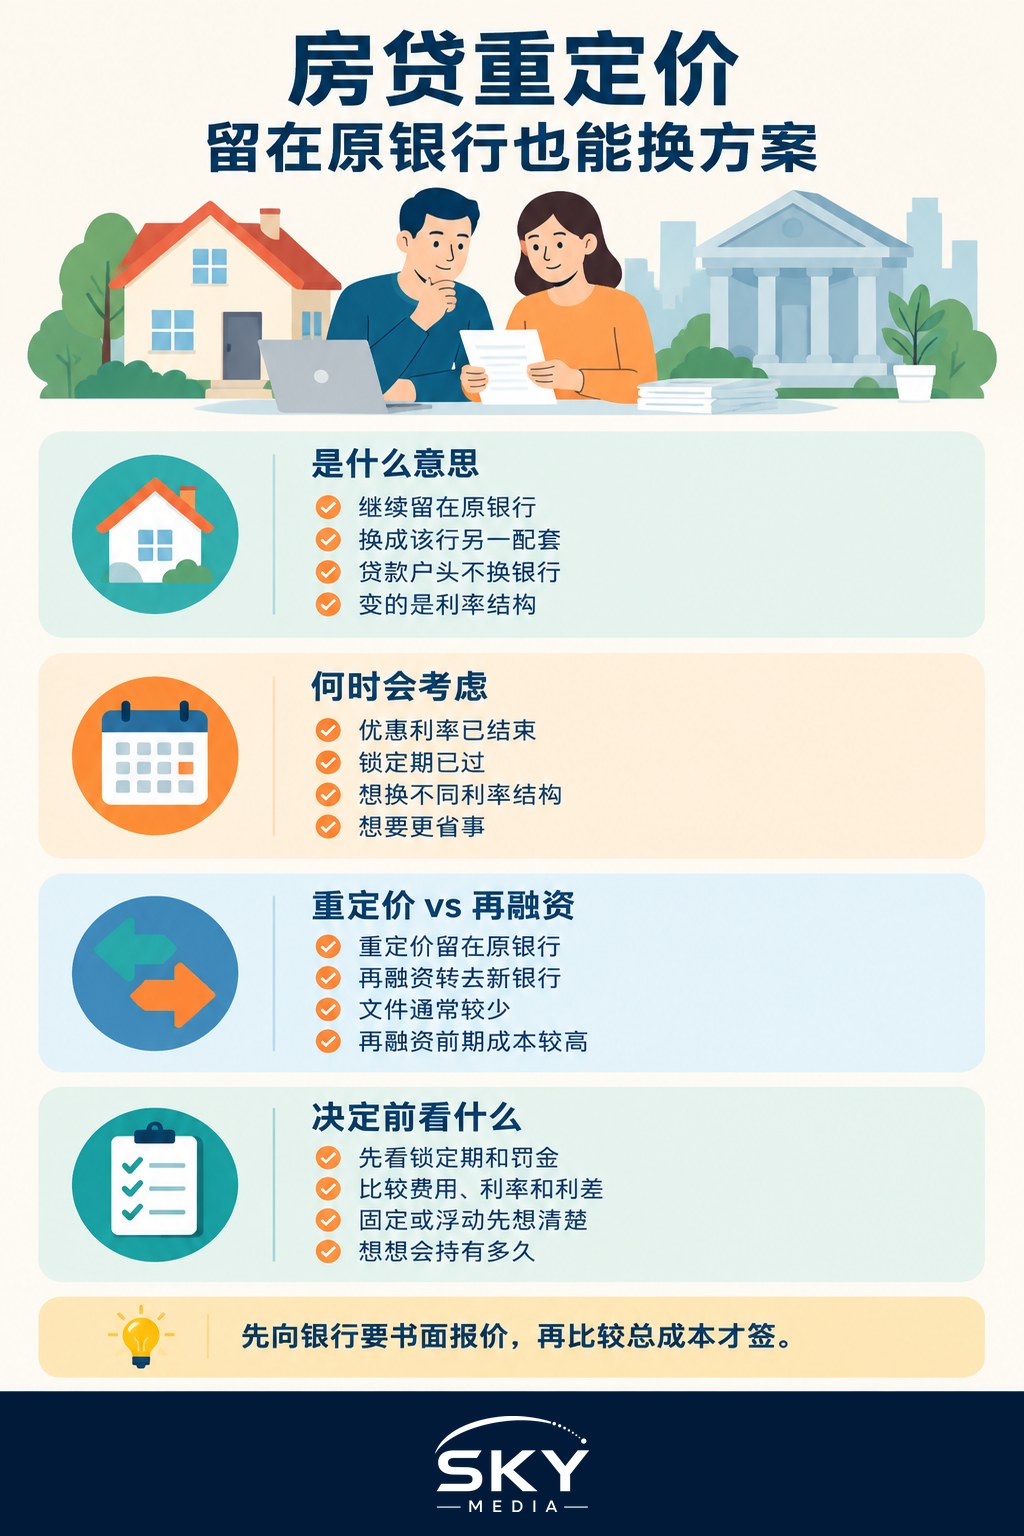
重新定价是指你留在目前的贷款银行,但从现有的贷款配套换到该银行提供的另一个配套。某种意义上,你的贷款账户原地不动;改变的是定价结构,例如从一种利率类型或利差,换到银行当前菜单上的另一个配套。
业主通常在以下情况会考虑重新定价:
- 现有配套的优惠或起始利率已到期,利率随之上升。
- 贷款已过了任何锁定期(lock-in period),因此转换不会触发罚款。
- 他们想要一种不同的利率结构,例如想要更确定的固定利率配套,或换一个不同的浮动基准。
由于你并没有更换银行,重新定价通常能避开把贷款转到别处所带来的大部分文书和成本。这份便利是它吸引人的很大一部分原因,尽管不应仅凭便利就做决定。
重新定价与重新贷款的对比
重新定价和重新贷款瞄准的是同一个目标——更好的利率或更好的条款——但它们是不同的路径。重新贷款意味着向你目前的银行全额赎回贷款,再向另一家银行申请一笔新贷款。重新定价则让你留在原地。以下对比列出了一般性的区别;确切的费用和流程取决于你的银行和你的贷款协议。
| 项目 | 重新定价(同一家银行) | 重新贷款(换一家银行) |
|---|---|---|
| 谁持有你的贷款 | 你现有的贷款银行 | 另一家银行 |
| 一般文书工作 | 较少,属内部转换 | 更完整的申请与重新评估 |
| 律师费与估价费 | 通常极少或没有 | 可能适用,有时会有津贴补贴 |
| 转换费用 | 通常有转换费或手续费 | 可能涉及赎回费和新贷款成本 |
| 完成所需时间 | 通常较短 | 通常较长 |
| 议价空间 | 局限于该银行的配套 | 更广阔的市场配套选择 |
两个选择都不会自动更优。重新贷款打开了整个市场,可能挖出更低的利率,但它涉及一次全新的申请,可能耗时更长、前期成本更高。重新定价更快、更轻便,但把你局限于目前银行当前的报价。正确的选择取决于摆在你面前的数字,而这只有你的银行和房贷银行经理才能确认。
重新定价的流程大致如何进行
虽然每家银行都有自己的一套流程,重新定价通常遵循相似的脉络:
- 查看你当前的配套,并留意你的锁定期(如果有的话)何时结束。在锁定期内转换可能触发罚款,因此时机很重要。
- 向你的银行询问其当前的重新定价选项。许多银行允许你通过客户关系经理、房贷银行经理或网上银行提出申请。
- 比较所提供的配套,看利率结构、任何利差或利润率(spread or margin)、新的锁定期,以及任何转换费或手续费。
- 提交所需的通知。银行往往要求在重新定价生效前提前通知,因此请提前规划,别指望立刻更改。
- 签署重新定价或转换函以确认转换,然后核对你的新月供是否反映了新配套。
不要以为第一个提供的配套就是唯一的选择。询问还有哪些可选、并与转到另一家银行重新贷款可能提供的方案作比较,都是合理的做法,这样你才能做出知情的选择。
在重新定价前该权衡什么
更好的表面利率只是全貌的一部分。请考量整个配套以及你自己的计划:
- 锁定期:新配套可能附带一个全新的锁定期,会在一段时间内限制你再次转换的灵活性。
- 费用:可能适用转换费或手续费。请把它与你预期节省的利息相权衡。
- 利率结构:决定你更偏好固定期的确定性,还是与某个基准挂钩的浮动配套的潜力。两者在利率变动时表现不同。
- 你的时间跨度:如果你可能不久就出售或全额还清,节省的窗口就更短,这会改变整个算式。
- 总成本,而不只是利率:在决定前,把重新定价的整体成本与重新贷款作比较。
由于利率、利差和费用经常变动且因银行而异,请勿把你的决定建立在任何道听途说的数字上。向你的银行索取新配套的书面明细,若有帮助,再找一位独立的房贷银行经理作比较。
一个简单的决策方法
如果你看重速度和简便,且你目前的银行提供了有竞争力的配套,重新定价可以是明智、低摩擦的选择。如果你怀疑别处存在明显更划算的方案,且你愿意应付一个更完整的流程,那么也值得把重新贷款算一算,再就总成本比较两者。
无论哪种方式,这个决定都是因人而异的,取决于实时的数字。为房贷重新定价是控制房贷成本的一个有用工具,但正确的抉择来自比较针对你贷款的真实报价。在签署任何文件之前,请咨询你的银行;若想听第二种意见,再找一位房贷银行经理。本文属一般教育性质,并非针对你个人情况的推荐。
延伸阅读
如果你是要购房而不只是管理现有贷款,请先从房贷原则批准(IPA)开始,好让你先了解自己的借贷状况。要卖一套房去买下一套?请参阅买房过桥贷款全解析;购买新建房的买家可以阅读新公寓TOP与CSC全解析。
常见问题
贷款后多久才可以向银行申请转配套? 这要看你的锁定期。锁定期结束前转配套可能被罚款,所以应先翻阅贷款合约确认日期。锁定期过后,就可以向银行询问目前的配套。
转配套会影响公积金的使用或每月还款额吗? 转配套改变的是利率结构,新配套生效后每月还款额可能增加或减少。公积金的使用另有安排,建议向银行了解新还款额中公积金和现金各占多少。
转配套时应该选固定利率还是浮动利率? 这取决于你想要多大的确定性。固定利率在一段时间内保持不变,浮动利率则随基准利率升降。决定之前,先把各配套的书面条款逐项比较。
银行提供的转配套条件可以谈判吗? 可以,不妨询问银行还有哪些配套,以及某些费用能否减免。手上有另一家银行或房贷经纪的报价,比较起来会更有依据。
如果打算很快卖房,还值得转配套吗? 通常不太划算,因为省息的时间短,新的锁定期或转换费用可能抵消好处。先算清楚在预计卖房日之前能省下的利息是否高于总成本。