

信用额度是银行允许你在任何时候用卡消费的最高金额。它在你获批时设定,主要依据你的收入,但并不是一成不变的。在新加坡,当你收入增加或即将有一笔大额消费时,申请提高信用卡额度可能是合理的;而如果你想更严格地控制开支,或降低被盗刷的风险,降低额度同样合情合理。
本文说明这两种申请通常如何进行、银行会要求哪些文件、临时提额如何运作,以及为什么调低额度也有好处。以下内容仅为一般信息,不构成财务建议。每家银行都有自己的流程,请查看银行网站或应用程序了解最新详情。
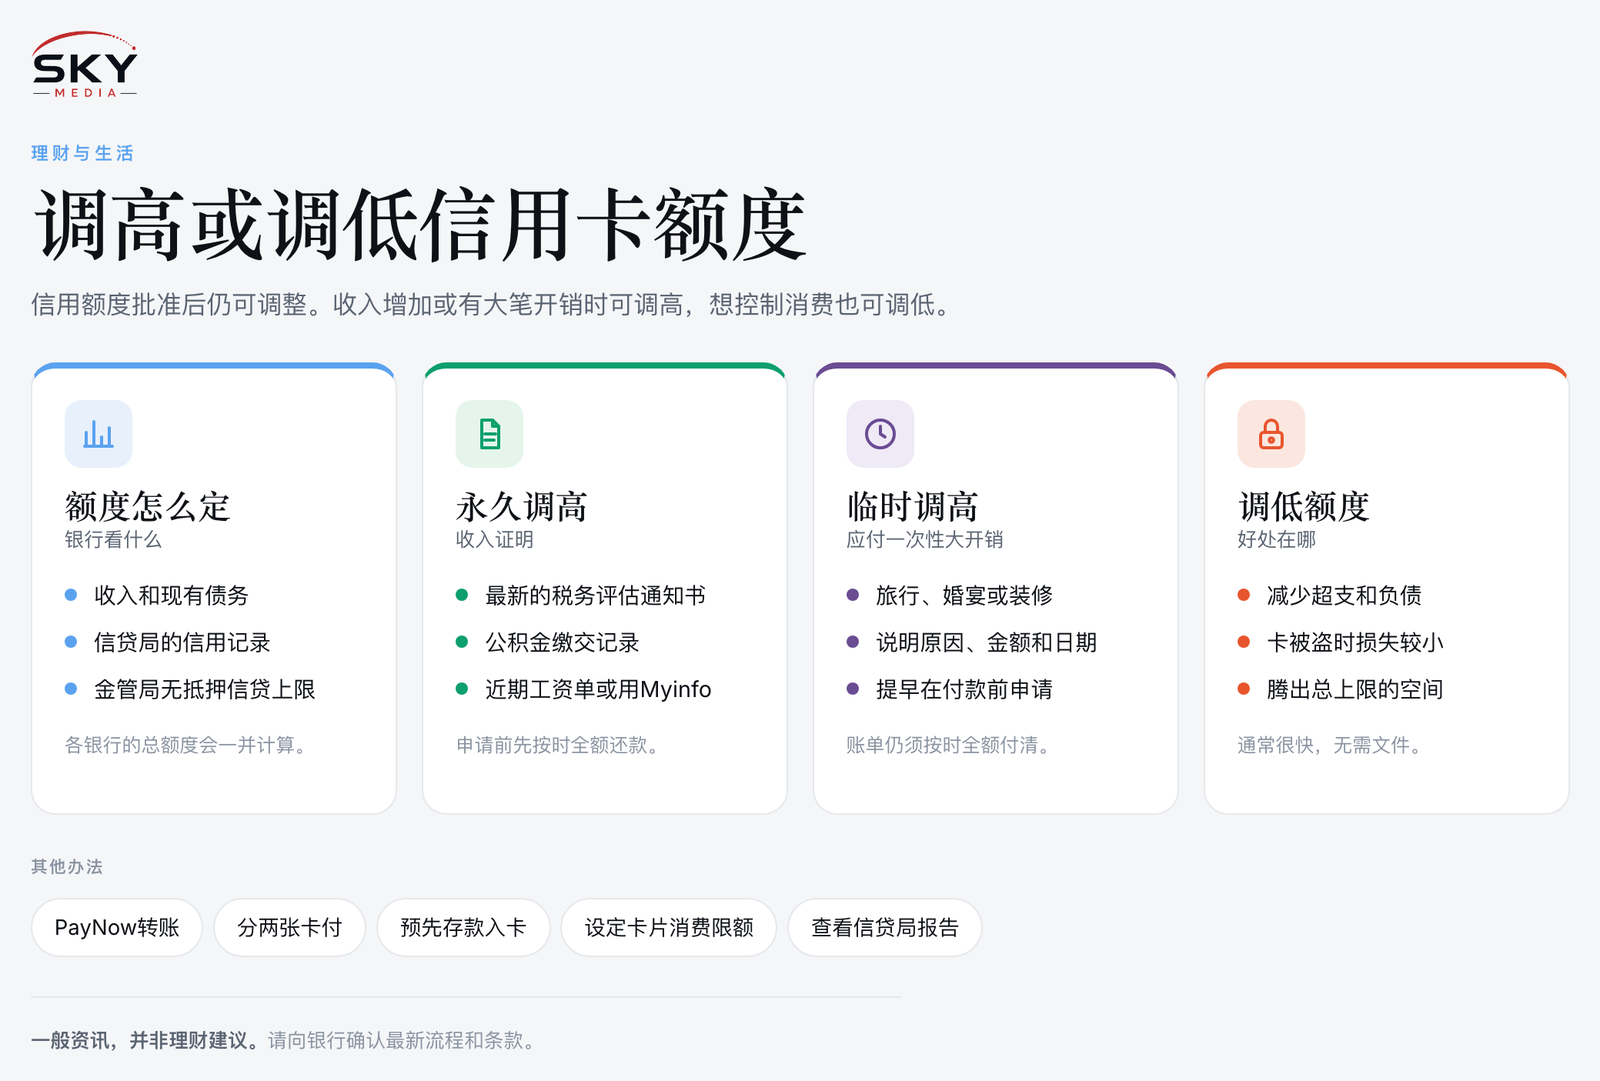
银行如何决定你的额度
新加坡的银行主要根据你的收入、信用记录和现有债务来设定无抵押信用额度。新加坡金融管理局(MAS)也制定了规则,限制大多数人可获得的无抵押信贷相对于收入的上限,既包括单一银行的上限,也包括所有银行合计的上限。这意味着:
- 如果你的收入没有变化,即使银行愿意,也可能无法提高你的永久额度。
- 如果你持有多家银行的信用卡,各卡额度合计可能计入总上限,从而导致在新银行无法提额。
- 新加坡信用局(Credit Bureau Singapore,CBS)的信用报告记录了你的还款历史和信贷额度,会影响银行如何看待你的申请。
具体的收入倍数和收入级别由 MAS 制定、由银行执行,并且可能变动。请向银行查询,或查看 MAS 指引了解最新规定。
申请永久提额
永久提额通常可以通过银行的应用程序或网上银行,在「卡片服务」或「信用额度设置」中申请。有些银行也接受在分行填表或通过客服申请。
银行通常会要求你提供目前的收入证明。常见文件包括:
- 新加坡国内税务局(IRAS)最新的评税通知书(Notice of Assessment,NOA),显示你该年度的评定收入。
- 公积金供款记录,显示雇主为你的中央公积金(CPF)账户缴纳的金额。
- 最近的工资单,通常是最近几个月的。
- 自雇人士(self-employed),通常需提供最近几年的评税通知书。
- 外国人,需按银行要求提供有效的就业准证或工作准证以及收入证明。
许多银行允许你通过 Myinfo 分享收入资料。Myinfo 是政府服务,通过 Singpass 调取你经过核实的个人资料。这通常比上传文件更快,因为银行会直接收到你的评税通知书和公积金数据。如果你是信用卡新手,我们的新移民申请第一张信用卡指南介绍了外国人提供收入证明的基本知识。
提高成功率的小贴士:
- 申请前连续几个月按时全额还清账单。
- 及时向银行更新收入记录,尤其是在加薪或换工作之后。
- 避免同时申请多张新卡,因为每次申请都可能出现在你的信用报告上。
为大额消费临时提额
如果你只是需要为一次性开支腾出更多额度,例如预订假期、支付婚宴订金、装修款或购买新笔记本电脑,临时提高信用额度往往是更好的选择。许多银行允许你在应用程序中申请一段固定期限的临时提额,期满后额度恢复正常。
需要了解的事项:
- 临时提额可能仍受 MAS 基于收入的上限约束,因此并非没有限制。
- 银行可能会询问原因、金额和所需日期。
- 审批可能在应用程序中即时完成,也可能需要几个工作日。请在付款日期之前提早申请。
- 全部款项仍须在账单到期日前还清。临时提额并不代表可以延后还款。
其他替代方法可能更省钱或更简单:部分金额用银行转账或 PayNow 支付、分两张卡付款,或预先向信用卡存款以提高可用额度。许多银行允许提前还款,还款后额度会立即释放,但请向银行确认它如何处理超额还款。
为什么调低额度也有好处
主动要求降低额度听起来有点奇怪,但不少人是有意为之。
- 控制开支。较低的上限让人更难超支,也更难累积高利息的债务。我们的信用卡利息与最低还款额指南展示了欠款会增长得多快。
- 降低盗刷风险。如果卡片被盗或被侧录,较低的额度能限制你察觉之前可被刷走的金额。银行也允许你分别设定网上消费和海外消费的交易限额。
- 在总上限下腾出空间。调低不常用卡片的额度,可以在 MAS 合计上限下为你最常用的卡腾出空间。
- 附属卡。调低给家人使用的附属卡额度,可以让他们的消费保持在约定范围内。
调低额度通常很快,也不需要收入文件。请在应用程序中寻找「更改信用额度」或类似选项。
| 申请类型 | 银行通常需要什么 | 最适合 |
|---|---|---|
| 永久提额 | 最新收入证明,如评税通知书、公积金记录或工资单,常可通过 Myinfo 提交 | 收入提高、每月固定大额消费 |
| 临时提额 | 原因、金额和期限;可能需要收入证明 | 旅行、装修等一次性大额消费 |
| 降低额度 | 在应用程序中或通过客服提出申请 | 控制预算、防范盗刷、在总上限下腾出空间 |
| 卡片层面的消费限额 | 应用程序中的设置,无需文件 | 限制网上、海外或附属卡消费 |
常见问题
申请会影响我的信用评分吗?额度审核可能会出现在你的信用报告上,具体取决于银行和查询类型。一次申请不太可能有大影响,但短时间内反复申请可能显得你急需借贷。如不确定,可以查阅你的 CBS 信用报告。
银行可以不经同意就降低我的额度吗?银行可以审核额度,例如在你的收入低于所需水平或还款逾期时。请查看信用卡协议中的相关条款。
我的申请被拒了,怎么办?向银行询问原因。常见原因包括收入低于门槛、已达总上限或有逾期还款记录。解决问题后,稍后再试。
额度高需要付费吗?额度本身一般是免费的。费用来自未还清的余额、逾期还款费和利息。
明智的做法
把额度设定为与你实际消费相符的水平,再加上一些应急余量。遇到大额一次性开支时使用临时提额,而不是长期保持一个用不上的高额度。如果你想全面重新规划自己的信用卡,请参阅在新加坡明智使用信用卡。无论做出什么更改,在依赖新额度之前,都请先向银行确认最新的流程和条款。
延伸阅读: 在银行 App 中设置银行卡交易限额与提醒 · 在新加坡信用卡逾期还款会怎样?