
许多新加坡家庭会把一部分钱放进一个共用的「钱罐」里。它可能是用来缴家庭账单的联名银行账户、给青少年的附属信用卡、为帮忙接送孩子上下学的祖父母充值的电子钱包,或是用于全家旅行的家庭基金。共用的钱很方便,但也带来一些大家都不愿意开口问的问题:谁可以花?能花多少?花在什么上?谁来核对?
清晰的家庭共用账户规则,能在这些问题演变成争吵之前就先给出答案。本指南着重讲管理、权限和透明度,也就是当好几个人都能动用同一笔钱时,让共用资金顺畅运作的那套结构。
为什么共用的钱需要书面规则
当账户只有一个人掌管时,决定很简单。一旦有两个、三个甚至五个人可以动用,习惯上的小差异就开始变得重要。一位家长觉得周末大采购很正常,另一位却觉得是乱花钱。青少年以为这张卡可以用来买「任何合理的东西」。祖父母出于好意请孩子吃零食,却从不提起。
这些人都没有做错什么,只是各自基于不同的假设行事。书面规则用「约定」取代「假设」,也保护了家人之间的关系:当规则被打破时,讨论的是规则本身,而不是某人的人品。
规则不需要正式或冗长。一页纸、一条存在每个人手机里的共享笔记,或家庭群组里置顶的一条信息就够了,只要每位使用这笔钱的人都看过并同意即可。
第一步:列出每个共用资金池,以及谁能动用
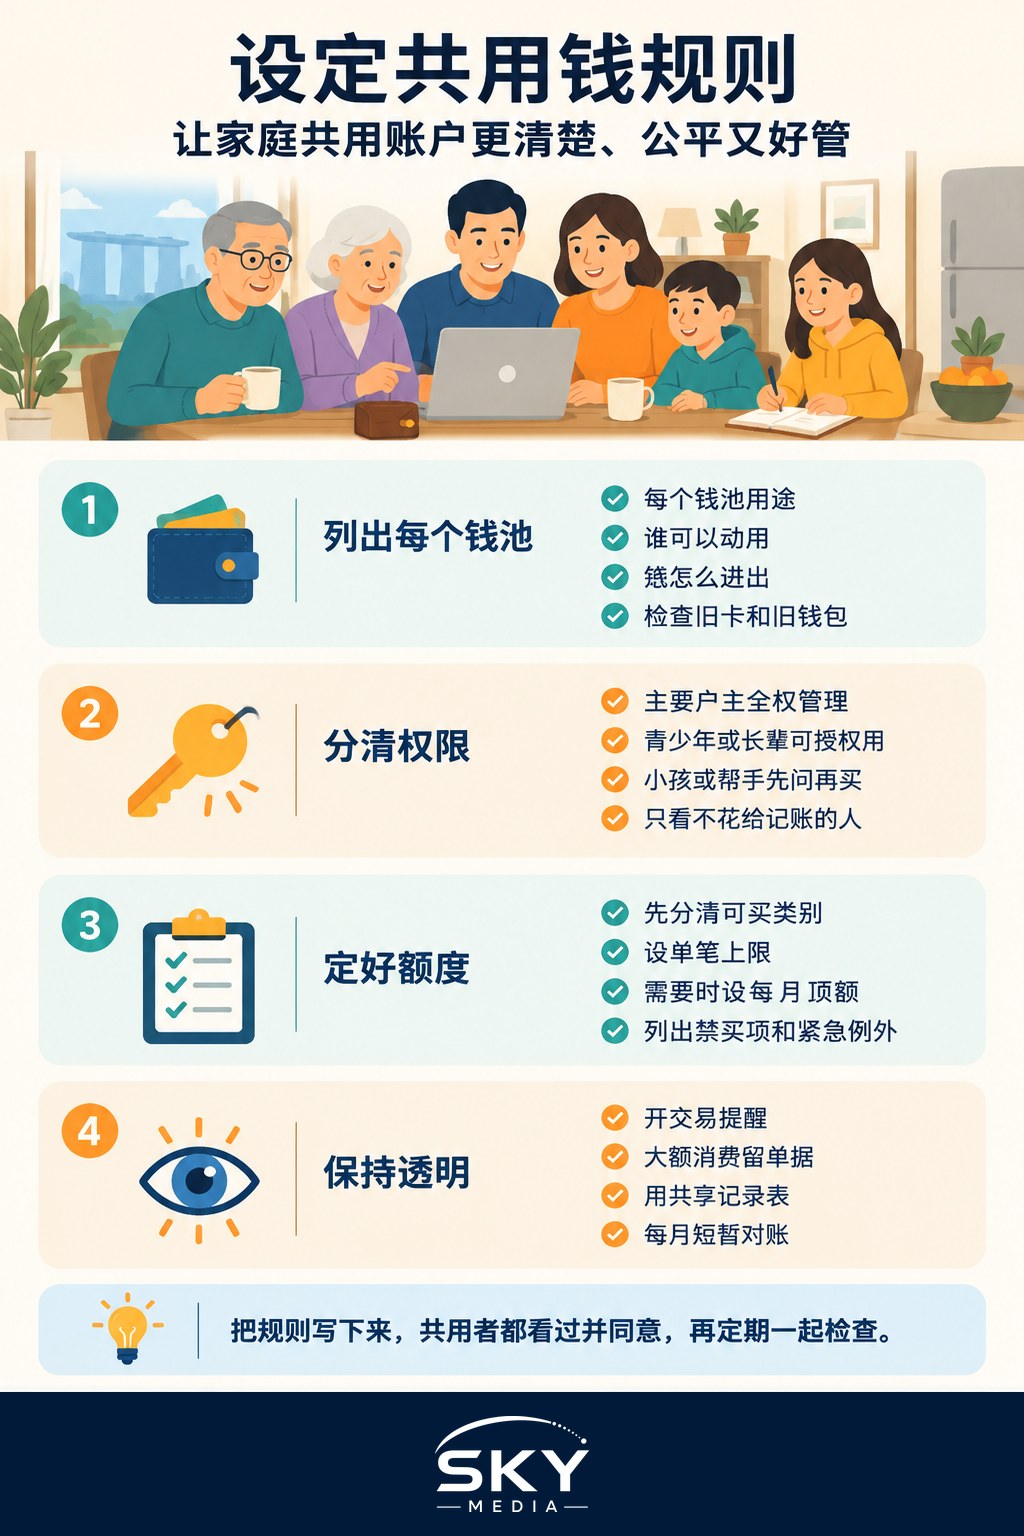
先列出家里每一个共用的资金池。每一个都写下:
- 用途是什么。家庭账单、日常买菜、孩子的开销、旅行、父母的照护费用,或几者兼有。
- 谁可以从中花钱。账户持有人、附属卡持卡人、任何绑定了电子钱包或共用登录的人。
- 钱怎么进来。每月固定转账、薪水入账、不定期充值。
- 钱怎么出去。借记卡、信用卡、GIRO(新加坡用于定期账单的银行间直接扣账系统)、PayNow 转账、提取现金。
很多家庭在做这个练习时才发现,能动用这笔钱的人比自己以为的多,或者某张旧卡、某个旧钱包仍然绑定着。先把这些整理干净。
如果你持有联名账户,请查看当初是如何开设的。银行通常提供两种联名账户:任一持有人都可单独交易,或必须所有持有人一同批准。你持有的是哪一种,决定了每个人有多大的控制权。你的银行可以确认目前的安排,以及更改需要哪些手续。
第二步:为每个人设定权限级别
并不是每个人都需要相同的权限。一个简单的思路是把权限分层。
| 权限级别 | 典型使用者 | 可以做什么 | 建议的保障措施 |
|---|---|---|---|
| 完全控制 | 主要账户持有人,通常是父母或配偶 | 消费、转账、设置 GIRO、更改限额 | 双方每月一起核对账单 |
| 限定消费 | 年纪较大的青少年、值得信赖的祖父母 | 在指定类别和限额内消费 | 在银行或应用程序层面设定卡片或钱包限额 |
| 先问再买 | 年幼的孩子、偶尔帮忙的人 | 提出购买请求,由其他人付款 | 通过家庭群组或当面提出请求 |
| 仅可查看 | 协助记账的家庭成员 | 查看余额和交易记录,不能消费 | 使用银行或应用程序提供的只读权限 |
尽可能为每一级权限配上技术上的限制,而不只是口头承诺。许多银行和电子钱包都允许你设定每日或单笔交易限额、限制网购或海外使用,并开启交易提醒。由于功能因银行而异且会不时变化,请查看银行的应用程序,或到分行询问你的账户和卡片类型有哪些控制选项。
对青少年来说,附属卡或预付卡可以是不错的第一步,但申请资格和功能取决于银行。请仔细阅读条款,并记住主卡持卡人通常需要为这些消费负责。
第三步:约定消费限额和审批规则
权限决定谁能花钱,限额决定能花多少,审批规则则决定什么时候需要先确认。一套实用的规则可能包括:
- 类别界限。「家用卡只用于买菜、水电费、学校用品和家庭聚餐。个人购物用你自己的钱。」
- 单笔金额门槛。超过约定金额的消费,需要先给另一位账户持有人发个信息。选一个适合你家的数字,没有所谓的标准答案。
- 每人每月上限。对青少年和拥有限定消费权限的人尤其有用。
- 禁买项目。例如未经讨论,不得订阅服务、进行应用内购买或使用「先买后付」(buy now, pay later)。
- 紧急例外。医疗需要或紧急维修可以不经审批先处理,但必须在当天报告。
规则要简短到连十岁孩子都能看懂适用于他们的那一版。如果孩子还小,孩子记得住的家规背后的原则同样适用于金钱:规则少、措辞清楚、执行一致。
第四步:把透明度融入日常
只有每个人都看得到发生了什么,规则才会奏效。透明不等于监视,而是确保没有人感到意外。
实用的习惯包括:
- 为每位拥有完全控制权的账户持有人开启交易提醒,让每一笔消费即时显示。
- 保留较大额消费的收据,可以拍照放进共享相册,或在家庭群组里留个简短记录。
- 使用简单的记账工具。共享电子表格或记账应用程序,分类与你们的规则保持一致。
- 每月进行一次简短的财务检视。花十五分钟看看余额,对照计划比较开销,并调整限额。
- 变更之前先说明。提高青少年的限额或新增一笔 GIRO 账单,应该事先讨论,而不是事后才被发现。
如果成年子女或室友也分担家庭开销,道理是一样的。我们的如何与室友分摊共同开销指南提供了一些公平分摊的方式,同样适合住在家里的成年家庭成员。
多代同堂与重组家庭的处理方式
当祖父母、姻亲或其他亲戚参与日常生活时,共用账户会变得更复杂。帮忙接孩子的祖父母可能出于习惯自掏腰包买零食、付交通费,之后又不好意思开口要回。清晰的规则能免去大家的尴尬。
可以考虑:
- 给帮忙的祖父母一笔小额备用金,定期补足,并简单记录用途。
- 把礼物和零食单独约定,与日常开销分开,以免把心意和家庭开支混为一谈。
- 尊重不同的金钱观念。年长的亲人可能偏好现金,年轻成员则偏好刷卡。只要记账方式一致,规则可以两者兼容。
关于与祖父母分工的更多建议,请参阅与祖父母同住及共同育儿。
当规则被打破时
总会有人超支、忘了报告某笔消费,或用错了卡。把它当作改进制度的机会,而不是一种背叛。问问是什么让这条规则难以遵守:也许限额不切实际、类别不清楚,或是提醒被关掉了。调整一下,把改动写下来,然后继续前进。
如果某人一再无视约定的规则,可以暂时把他的权限降一级,之后再重新评估。若遇到较严重的情况,例如怀疑年长亲人的钱被滥用,请联系银行并寻求适当的专业意见。
本文仅为一般资讯,不构成理财或法律建议。账户功能、限额和责任因银行而异,请在依赖这些信息之前先向你的银行确认详情。
常见问题
给青少年的孩子应该办附属卡还是预付卡? 两者都可以作为第一步,但功能和资格取决于银行。请仔细阅读条款,因为主卡持有人通常要为消费负责。设定额度和提醒,让卡的使用符合你们约定的规则。
联名账户“任一人签署”和“需全部同意”有什么区别? “任一人签署”的话,任何持有人都能单独交易,所以每个人都有完全的控制权;“全部同意”则要所有持有人批准,监督更多但较慢。银行可以确认你的账户属于哪一种,以及更改需要什么手续。
全家共用账户,多大金额的消费要先问一声? 没有标准数字。选一个适合你们家庭的金额,超过的消费就要先传讯息给另一位账户持有人。规则要简短,让每个使用者都看得懂。
家人一再违反消费规则怎么办? 先问问是什么让规则难以遵守,可能是额度不切实际,或提醒被关掉了。如果情况持续,暂时降低他的权限,之后再检讨。如果怀疑长辈的钱被滥用,请向银行反映。
常替孩子买点心的祖父母,怎样公平地补偿他们? 给他们一笔定期补充的小额备用金,并简单记录其用途。把礼物和请客与日常开销分开,免得把心意和家用开销混为一谈。
延伸阅读: 借钱给亲友:如何保护自己