
在新加坡,家庭收入骤降可能由多种原因造成:减薪、班次减少、佣金下降、生意冷清、健康问题,或伴侣一方停工照顾孩子或父母。无论原因是什么,最初几周最为关键。迅速而冷静的决定能保护你的住房和信用,而慌乱或拖延则可能让一次可控的下滑演变成债务问题。
本指南聚焦于财务上的「应急分级」:先做什么、削减什么、找谁沟通,让家庭在收入恢复期间保持稳定。本文为一般性信息,不构成财务建议。
第一周:先摸清状况
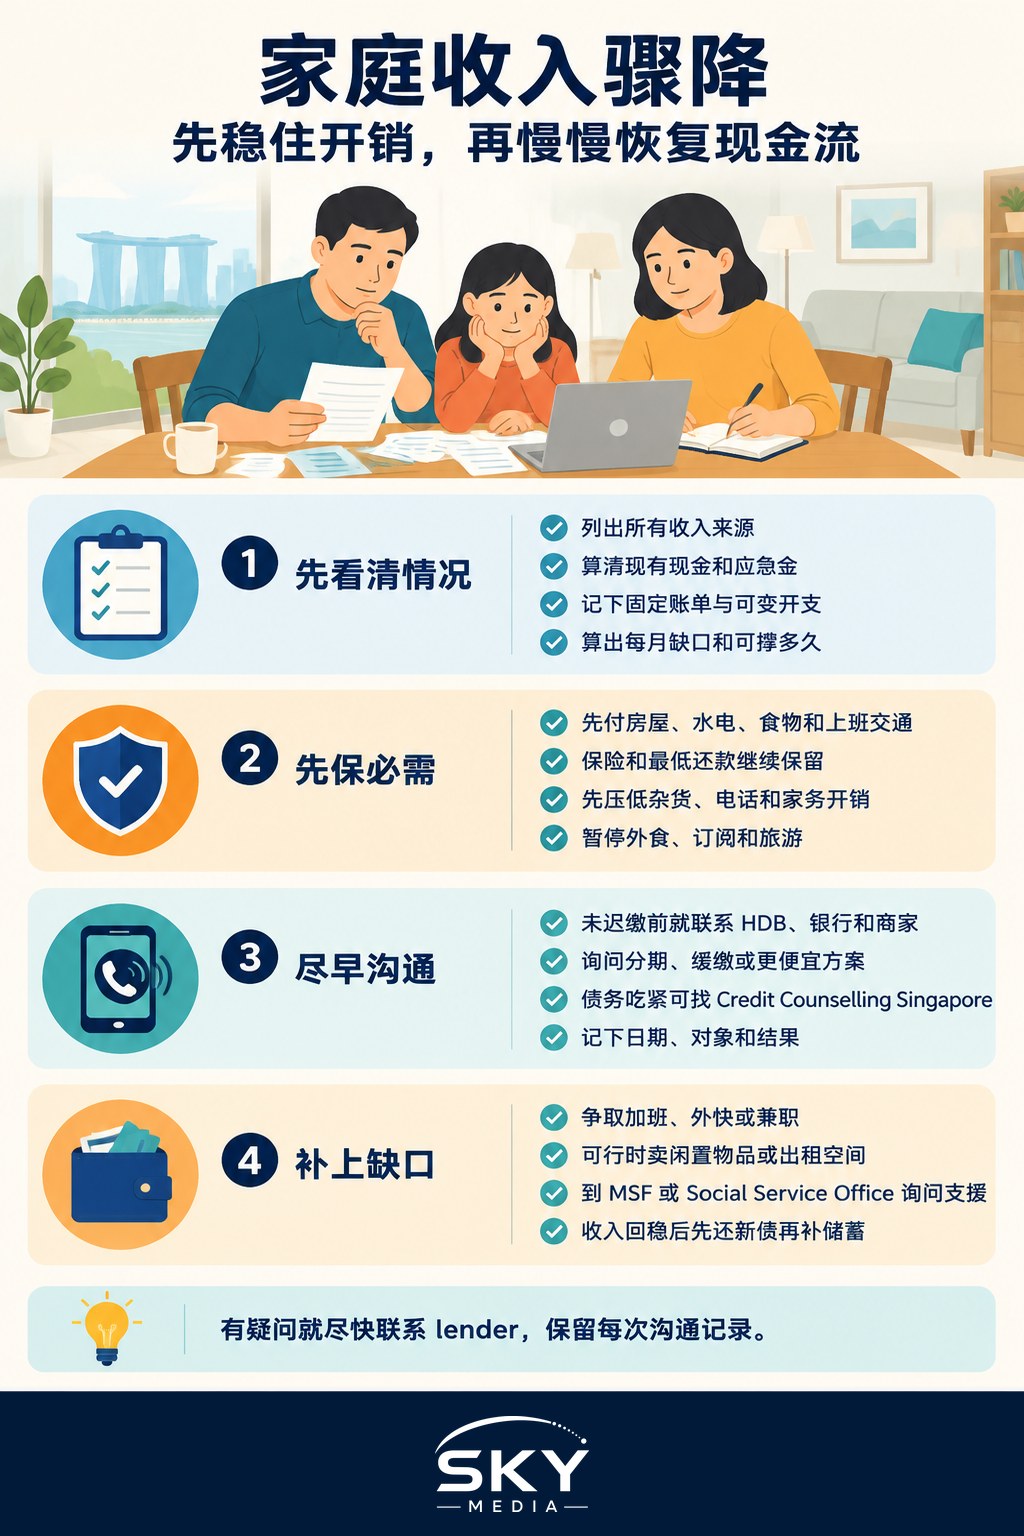
在削减任何开支之前,先弄清楚自己的确切处境。如果你们共同管理财务,请一起坐下来列出:
- 新的每月实得收入,涵盖所有来源;如果收入不固定,请保守估算。
- 目前可用的现金,包括各储蓄账户和应急基金。
- 固定支出,例如房贷或房租、保险保费、贷款还款、学费和手机套餐。
- 可变支出,例如日常买菜、交通、外出用餐、订阅服务和购物。
- 未来三个月内的大额开支,例如年缴保费、房产税、学校开支或节庆开销。
接着算出每月收支之间的缺口,以及手头现金能支撑这个缺口多少个月。这个数字就是你的「缓冲期」,它决定了接下来的每一个决定。
第一周要避免两个常见错误:一边用信用卡支付必需开支,一边寄望情况好转;以及未经深思熟虑就取消保险等重要保障。
按优先级给开支分级
账单并不都同等重要。给它们排好顺序,确保最重要的永远最先支付。下表是一个实用的起点框架。
| 优先级 | 例子 | 做法 |
|---|---|---|
| 优先保障 | 住房还款、水电费、基本食物、上班交通、必需药物 | 按时全额支付;如果开始吃力,尽早联系贷方 |
| 保留但检视 | 医疗与人寿保险、孩子的学校费用、贷款和信用卡最低还款 | 保持有效,但看看有没有更便宜的计划或付款方式 |
| 削减 | 基本所需以外的日常采购、手机和网络套餐、家务帮手、增益课程 | 降级套餐、更换供应商,或尽可能暂停 |
| 暂停或取消 | 外出用餐、订阅服务、度假、电子产品升级、非必需购物 | 暂时停止,待收入稳定后再重新考虑 |
每个家庭情况不同,请根据自身情况调整分级。想了解不同收入水平下较为现实的开支标准,可参考我们的 按收入划分的新加坡家庭预算 指南,帮助你重新设定目标。
尽早与贷方和服务商沟通
很多人要等到错过还款才去求助。更早联系通常能让你有更多选择。
- 房屋贷款。如果你有建屋发展局(HDB)贷款,请联系 HDB 说明情况;如果是银行贷款,请与银行沟通。贷方或许可以与你商讨临时调整等方案,但条款因人而异,也从无保证,所以请问清楚有哪些选择,以及从长远看要付出多少代价。
- 信用卡和个人贷款。只还最低还款额可以让账户保持良好状态,但利息会迅速累积。如果多笔债务让你感到难以应付,新加坡信贷辅导中心(Credit Counselling Singapore)可以提供还款计划方面的指导。
- 保险保费。在退保或让保单失效之前,先问问保险公司有没有更改缴费方式或调整保障等选项。取消某些保单可能失去难以替代的保障,尤其是在你的健康状况已有变化的情况下。请阅读保单条款,并与保险公司沟通。
- 水电和电信服务。如果账单变得难以负担,可询问有没有更便宜的套餐或付款安排。
每次通话都要做好记录:日期、对接人员,以及双方达成的共识。
重建精简的月度预算
明确优先顺序后,围绕减少后的收入制定一份新的、更简单的预算。
- 先列出优先保障的项目,看看还剩多少。
- 为日常采购和日常开支设定每周现金或刷卡上限。每周上限比每月上限更容易坚持。
- 换成更省钱的生活习惯。多在家做饭,用小贩中心代替餐厅,买超市自有品牌,并根据冰箱里现有的食材安排餐食。
- 逐一检视订阅服务。视频流媒体、应用程序、健身房会籍和云存储,加起来往往比想象中多。
- 多利用免费活动。公园、图书馆和社区活动让家庭生活不花钱也能过得愉快。
- 头两个月每周检查一次预算,并迅速调整。
坦白告诉家人这只是暂时的。当每个人都知道精简预算的原因,以及大概会持续多久时,就更容易坚持下去。
在家里好好谈钱
收入下降会影响家里的每一个人,围绕金钱的紧张情绪也往往随之升高。以下几点会有帮助:
- 冷静地分享事实,包括缓冲期数字和应对计划。
- 给每个人分配一个角色,例如记录买菜开支,或为某项订阅寻找更便宜的替代方案。
- 用适合孩子年龄的方式和他们沟通。他们不需要知道每个细节,但能察觉到压力。简单的解释和安慰会有帮助。
- 避免互相指责。如果是伴侣一方的收入下降,请把重点放在家庭计划上,而不是追究责任。我们的文章 如何处理婚姻中的收入差距 提供了让金钱话题保持公平的思路。
如果父母或成年子女与你同住,可以考虑请他们在一段时间内以小方式分担,例如支付一项水电费或日常买菜开支。
想办法填补缺口
削减开支可以争取时间,但要填补缺口,通常还需要一些额外收入。可以考虑的选择:
- 在现有工作中争取额外工时或加班(如有机会)。
- 利用现有技能做短期或自由职业工作。
- 出售闲置物品,例如电子产品、家具或婴儿用品。
- 出租空间,但务必先核实 HDB、市区重建局(URA)或公寓的相关规定,并向国内税务局(IRAS)了解纳税义务。
- 如果困难严重,了解政府和社区援助。社会及家庭发展部(MSF)和你附近的社会服务中心(Social Service Office)可以说明哪些援助计划可能适用。申请资格视个人情况而定,请直接查询。
不要向无牌放贷者借高成本贷款,也要警惕那些要求预付费用、承诺快速赚钱的计划。
守护你的恢复成果
当收入开始恢复时,不要马上回到以前的消费方式。相反:
- 先还清低谷期间新增的债务,从利率最高的开始。
- 重建应急基金,目标是覆盖数个月的必需开支。
- 保留行之有效的习惯。许多家庭发现,有些削减其实毫不痛苦,于是一直保留下来。
- 检视保险和收入保障,让下一次冲击更容易应对。
家庭收入骤降令人倍感压力,但只要摸清状况、明确优先顺序并尽早沟通,就能应对。在第一周就行动起来,保障必需开支,为自己制定一个切实可行的计划,逐步回到正轨。
常见问题
手头紧的时候,可以停缴保险费吗? 让保单失效前请三思。有些保单一旦取消,可能失去难以重新获得的保障,尤其是健康状况已经改变的话。先向保险公司了解能否更改缴费方式或调整保障内容,并仔细阅读保单条款。
现金吃紧时,信用卡只还最低还款额可以吗? 只还最低还款额能让户口保持良好状态,但利息会迅速累积,所以只能是权宜之计。如果几笔债务都难以应付,新加坡信贷辅导机构(Credit Counselling Singapore)可以提供还款计划方面的指导。要及早联系发卡银行,别等错过还款才行动。
付不起房贷,可以找谁帮忙? 尽早联系贷款方。建屋发展局贷款可以向HDB洽谈,银行贷款则找您的银行。可能有暂时调整等选项,但条款各异,也不能保证获批,要问清楚长远来看要付出多少代价。
家境困难,可以向哪里申请政府或社区援助? 社会及家庭发展部(MSF)和您附近的社会服务中心可以说明哪些援助计划可能适用。资格视个人情况而定,请直接询问。要避开非法放贷人,以及声称快速赚钱却要先收费的骗局。
怎么向孩子解释家里经济吃紧? 用简单、符合年龄的话说明,并给予安心感。孩子不需要知道每个细节,但他们能察觉压力。告诉他们家里暂时会调整开销,年纪够大的话可以给他们一点小任务,也不要在家里互相指责。
官方资料: 社会及家庭发展部(MSF)
延伸阅读: 新加坡的收入保障保险