
新加坡国库券(T-bills)和新加坡储蓄债券(SSB)都是很受欢迎的闲钱存放选择,但一次性买入有个缺点:所有钱都锁定在同一个到期日和同一个利率上。国库券与储蓄债券阶梯(T-bill SSB ladder)正好可以解决这个问题。把现金分散到几笔在不同时间到期的购买中,你就能按固定时间表陆续拿回钱,也不会把所有赌注押在一次拍卖上。
本指南重点介绍阶梯方法本身。如果你需要先复习各产品如何运作,请先阅读我们的新加坡国库券指南,以及国库券、储蓄债券与定期存款对比。
本文为一般资讯,不构成财务建议。产品特点、限额和费用由新加坡金融管理局(MAS)和银行设定,并可能变化。请查看金管局政府债券相关页面了解最新资料。
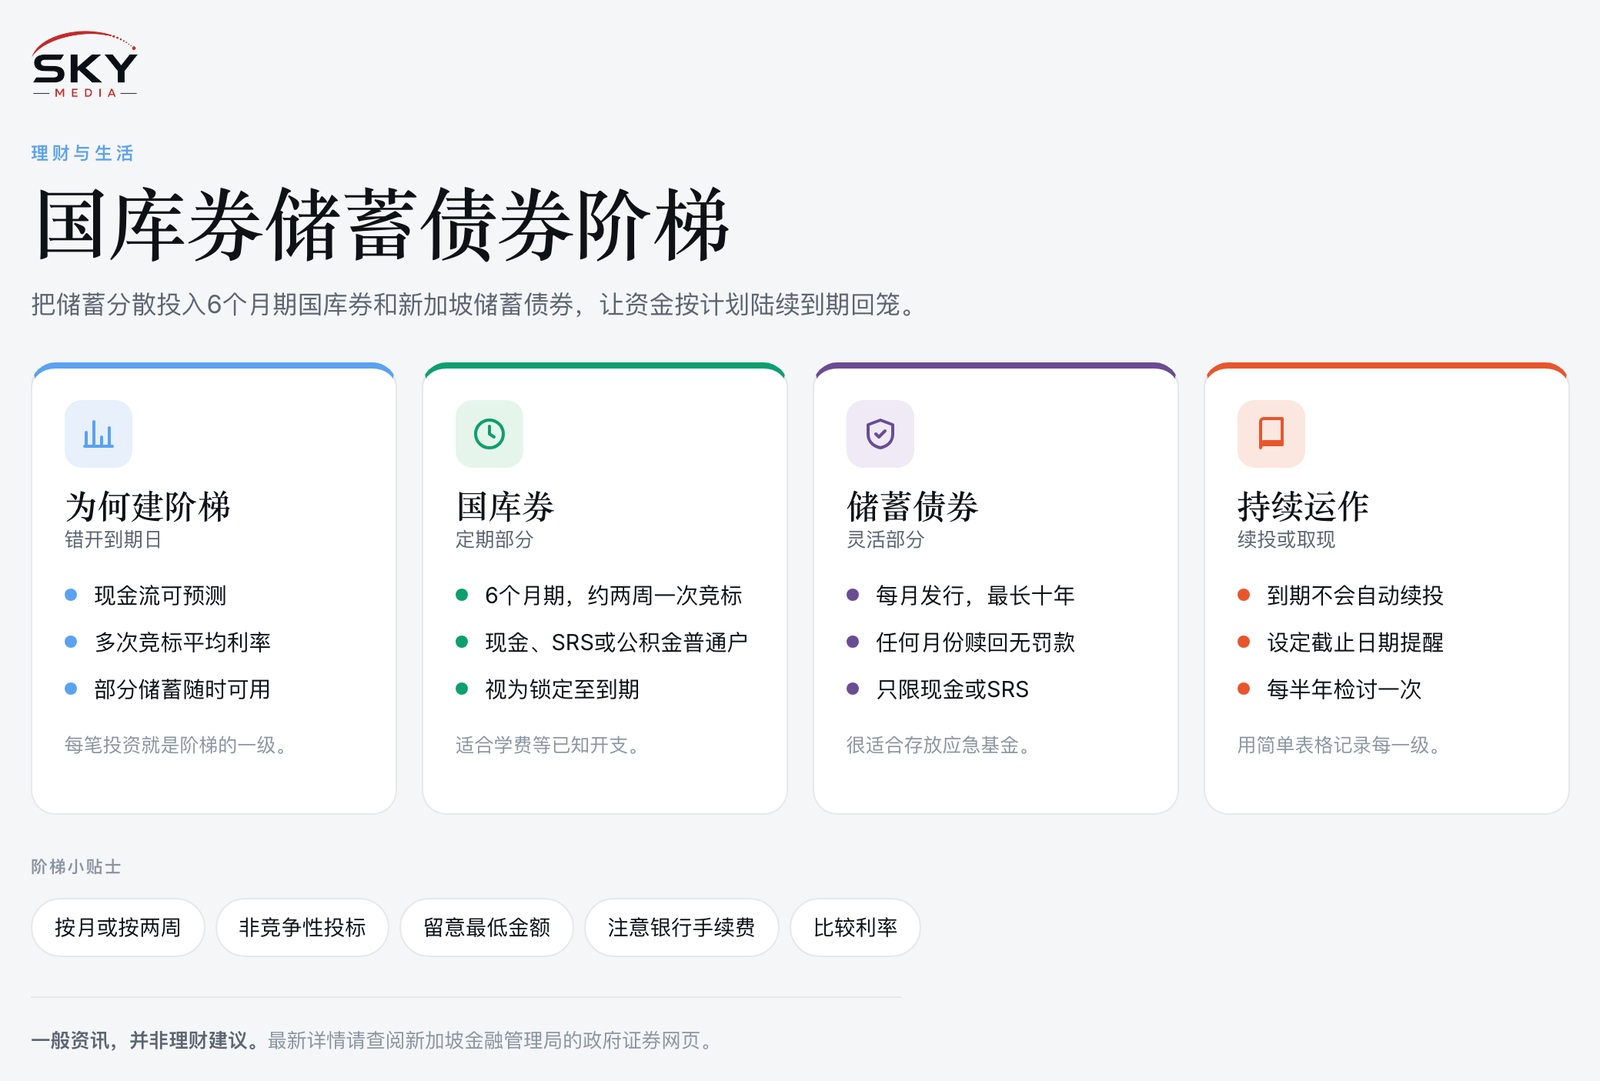
阶梯到底有什么作用
阶梯就是一组到期日错开的投资。每一笔投资就是一级「阶梯」。某一级到期时,你可以把钱花掉,或者把它重新投资到阶梯的最远端。
对新加坡政府债券来说,阶梯可以帮你:
- 创造可预期的现金流,例如每个月或每两周都有钱回来。
- 平均利率,因为你是在多次拍卖中买入,而不是只买一次。
- 让一部分储蓄随时可用,又不必全部放在低利息的储蓄账户里。
两个基本组成部分
本指南中的阶梯由两种扮演不同角色的产品组成。
6个月国库券是通过拍卖发售的短期政府债券,通常每两周发售一次。你在拍卖截止前申请,收益率由拍卖决定,到期时收回面值。视申请渠道而定,你可以用现金、退休辅助计划(SRS)资金,或通过公积金投资计划(CPFIS)用公积金普通账户(OA)存款申请。到期前只能通过二级市场卖出,较不方便,所以请把投入国库券的钱视为锁定到到期为止。
新加坡储蓄债券每月发行,期限最长十年,持有越久利息越高。它对阶梯来说最关键的特点是灵活:你可以在任何一个月赎回,没有罚款,通常在下个月初就能拿回钱。个人持有额设有上限。你可以用现金或退休辅助计划资金申请,但不能用公积金。
简单来说,国库券是阶梯中按计划到期的部分,储蓄债券则是灵活的部分。
分步说明:搭建国库券与储蓄债券阶梯
第1步:决定投入阶梯的金额
先从日常开销用不到的钱开始。在银行账户里留几周的生活费,用来付账单和应付突发情况。如果你不确定需要留多少,我们的简单家庭现金流管理系统指南可以帮你算出来。
第2步:在国库券和储蓄债券之间分配资金
常见的做法是把应急基金放进储蓄债券(因为每个月都能赎回),而把用于已知未来开销的钱,比如保险保费、学费或旅行费用,放进国库券。具体比例取决于你的情况,没有唯一正确的比例。
第3步:搭建国库券阶梯
把国库券资金分成等份,依次申请连续几期的6个月国库券拍卖。例如:
- 按月阶梯:分成六份,连续六个月每月申请一次拍卖。六个月后,每个月都有一级到期。
- 按两周阶梯:分成十二份,每次拍卖都申请。六个月后,大约每两周就有一级到期。
记住,每次申请都必须达到最低金额,并以规定的倍数申请,所以在决定能负担多少级阶梯时,请先确认这些要求。
第4步:搭建储蓄债券阶梯
储蓄债券可以一次申请,也可以分几个月的发行期分批买入。分批购买意味着你持有不同利率买入的债券,可以平滑利率变化的影响。由于储蓄债券每月都能赎回,你不需要为了流动性而设很多级;分批主要是为了利率。
第5步:续投或取出现金
某一级国库券到期时,钱会存入你的银行账户或退休辅助计划账户(如果用的是公积金,则回到公积金账户)。它不会自动再投资。每次都要决定:
- 用于计划好的开销。
- 重新申请下一期6个月拍卖,让阶梯继续运转。
- 如果储蓄债券利率看起来更有吸引力,或你想要更多灵活性,就转投储蓄债券。
第6步:每半年检视一次
每六个月根据你的计划检查一次阶梯。如果开销有变化,就调整每级的金额,并把当前国库券收益率与金管局公布的最新储蓄债券利率作比较。
国库券阶梯与储蓄债券阶梯对比
| 特点 | 6个月国库券阶梯 | 储蓄债券阶梯 |
|---|---|---|
| 发行频率 | 通常每两周一次 | 每月一次 |
| 拿回资金 | 到期时支付;提前卖出不方便 | 任何月份都可赎回,无罚款 |
| 资金来源 | 现金、SRS、公积金普通账户(通过 CPFIS) | 现金或 SRS |
| 利率 | 由每次拍卖决定 | 每期有固定利率表,随时间递增 |
| 在阶梯中的最佳角色 | 为已知开销提供按计划的回款 | 灵活缓冲和应急基金 |
让阶梯持续运转的实用贴士
- 设置日历提醒,记住国库券拍卖截止日和储蓄债券申请截止日。错过日期,钱就会闲置。
- 了解你的申请渠道。通常通过三大本地银行的网上银行或提款机申请,部分产品也可通过券商申请。每个渠道可能收取少量手续费,金额较小的阶梯要把这笔费用算进去。
- 注意投标类型。大多数散户投资者以非竞争性投标申请国库券,即接受拍卖得出的收益率。使用竞争性投标之前,请先了解清楚。
- 保持一个简单的记录表。用电子表格列出每一级的金额、发行日、到期日和利率,阶梯就很容易管理。
- 谨慎考虑公积金选项。动用公积金普通账户有其自身规定,而且从普通账户取出的钱在此期间会失去普通账户利息。请仔细比较,并查看公积金局(CPF Board)的指引。
国库券与储蓄债券阶梯适合谁
阶梯适合想要低风险回报、又希望比储蓄账户更有条理的储蓄者:正在建立应急基金的年轻专业人士、为每年固定开销做打算的家庭,以及希望有稳定到期现金的退休人士。它不太适合几天内就要用的钱,也不太适合长期增值目标;后者在获得专业建议后,或许更适合其他投资。
新移民请先确认自己是否符合资格;我们的新移民指南:新加坡储蓄债券与国库券介绍了谁可以申请。
常见问题
国库券和储蓄债券安全吗? 两者都是新加坡政府证券,所以很受欢迎,常被用来存放现金。它们仍有取舍,例如国库券的钱在到期前被锁住,每期利率也会变动。最新资讯请查看新加坡金融管理局的政府证券页面。
新移民或外国人可以申请国库券和储蓄债券吗? 要先确认资格。有一篇专为新移民写的储蓄债券和国库券指南,说明了谁可以申请。规定由新加坡金融管理局和银行订定,准备资金前请先在官方政府证券页面确认。
资金不多的话,建阶梯式投资还值得吗? 先查清楚每次申请的最低金额和倍数,再决定自己负担得起几个阶梯。每个渠道也可能收取少许交易费,对小额阶梯来说负担更重,所以要算进去。
国库券的“非竞争性投标”是什么意思? 这是大多数散户采用的投标方式,接受拍卖决定的收益率。竞争性投标的运作不同,使用前请先了解清楚。无论哪一种,每期国库券的收益率都由该次拍卖决定。
阶梯式投资多久要检视一次? 每半年检视一次。如果开销有变,就调整每个阶梯的金额,并把目前的国库券收益率和金融管理局公布的最新储蓄债券利率作比较。用简单的记录表列出每个阶梯的金额、发行日期、到期日和利率。
官方资料: 金融管理局(MAS)