
对许多年长新加坡人来说,他们拥有的最大资产就是自己居住的组屋,然而当他们需要的是每月收入时,这份价值却仿佛被锁住了。建屋局(HDB)屋契回购计划(Lease Buyback Scheme)提供了一种在无需搬离的情况下,释放其中部分价值的方法。以下用浅白的语言解释建屋局屋契回购计划:它如何运作、通常帮助哪些人,以及它与其他动用房屋换取退休收入的方式相比如何。这属于一般信息,并非财务建议,资格规定、上限与数额由建屋发展局(HDB)制定,且可能有所调整,因此在决定前请向建屋发展局(HDB)确认最新详情。
它的吸引力很简单:留在您熟悉的家中,同时把剩余屋契的一部分转化为更稳定的退休收入。了解其运作机制,有助于您判断它是否适合您的生活。
屋契回购计划是什么
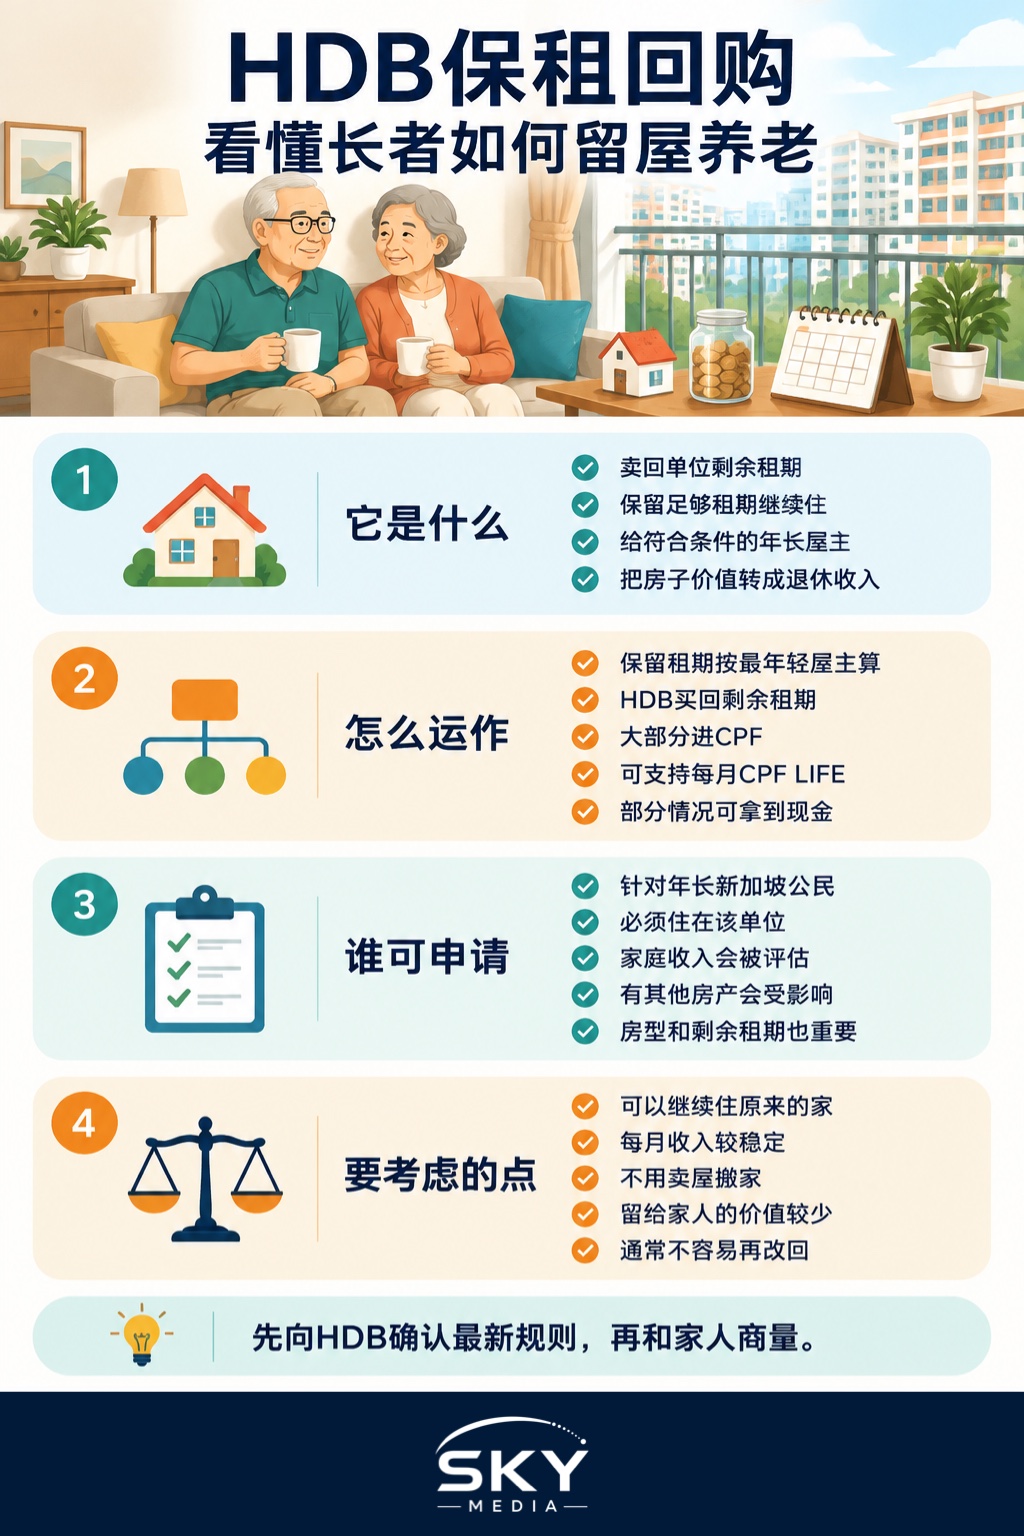
屋契回购计划让符合条件的年长组屋屋主,把组屋屋契的尾段卖回给建屋发展局(HDB),同时保留足够的屋契以在余生继续居住。换句话说,您保留一段与您年龄相称的屋契,而建屋发展局(HDB)回购超出那之外的年份。
出售尾段屋契所得的款项,主要用于增加您的退休收入。计划并非交给您一大笔可自由花费的现金,而是围绕长远保障来设计,把大部分所得导入您的公积金,以便提供每月入息。它是政府支持的几种在晚年将组屋变现的方式之一,专门面向那些希望原地养老、而非搬迁的人。
它如何运作,一步一步来看
即使确切数字取决于您的组屋与年龄,整个流程仍遵循清晰的逻辑:
- 您保留一段符合需要的屋契。您保留的屋契长度以最年轻屋主的年龄为准,其设计确保您终身有保障。
- 建屋发展局(HDB)回购剩余屋契。建屋发展局(HDB)所购买的尾段屋契的价值,即成为此计划的所得款项。
- 所得款项填补您的退休储蓄。大部分所得款项一般会存入您的公积金退休户头(Retirement Account),直至规定设定的水平,再通过公积金终身入息计划(CPF LIFE)支持每月入息。
- 您可能获得一些现金。视规定与您的情况而定,一部分可能以现金支付给您,参与计划还可能有一笔花红。
其结果是,您继续住在自己的组屋里,同时把它的一部分价值转化为终身的每月收入。公积金填补与现金之间的确切分配、任何花红的多少,以及所涉及的上限,全都由建屋发展局(HDB)制定,且可能变动,因此请把这些步骤当作计划的大致轮廓,而非对具体数额的承诺。
售回租约所得如何与 CPF 配合
当租约售回后,释放出来的价值并不是全部直接当作可自由使用的现金发给你。按照规定,其中一部分会先用来为每位符合资格的屋主补足退休户头至指定水平,之后再通过该户头提供派发金额,通常会结合 CPF LIFE。至于超过所需补足金额的部分,才可能以现金形式发放给家庭;另外,参加计划的人也可能获得一笔花红。
这样的安排是有其用意的。计划重点在于提供较稳定的退休收入,因此整体设计更偏向按月派发,而不是一次给一大笔现金,以免很快用完。最终有多少进入 CPF、多少以现金发放,以及是否能拿到花红,都要看现行规定和你的个人情况。CPF Board 可以说明退休户头和 CPF LIFE 派发在你的情况下会如何运作,HDB 则可以解释售回租约所得的计算方式。
通常谁符合资格
资格会根据若干条件评估,这些条件均由建屋发展局(HDB)制定,且可能修订。大致而言,计划面向拥有并居住在自己组屋、且符合收入与房产相关标准的年长新加坡公民,让计划惠及它本应帮助的人。
通常重要的因素包括:
- 您的公民身份与年龄,须落在建屋发展局(HDB)为计划规定的年龄段内。
- 组屋类型与剩余屋契的长度,因为这些会影响可以回购的部分。
- 您的家庭收入,对照计划的上限来衡量。
- 您是否只拥有这一处房产,因为拥有其他房产通常会影响资格。
由于这些标准会变动,且取决于您本人的记录,可靠的做法是向建屋发展局(HDB)查询最新资格,而非自行假设。下表将这项计划与乐龄人士动用房屋的另外两种常见方式作比较。
| 选择 | 您能继续住在组屋里吗? | 主要结果 |
|---|---|---|
| 屋契回购计划 | 能,终身居住 | 出售尾段屋契,增加公积金入息,获得一些现金 |
| 换购较小的组屋(right-sizing) | 不能,须搬迁 | 获得售屋所得,可能有换购花红 |
| 出租房间 | 能 | 持续的租金收入,但须与他人共用您的家 |
权衡利弊
没有任何一种选择适合所有人,因此坦诚地看待正反两面会有帮助。屋契回购计划有明显的吸引力,但也有值得在决定前了解清楚的取舍。
潜在的好处包括:
- 您能留在原处。对于深深眷恋自己家园与街坊邻里的人,原地养老是一大优势。
- 收入更稳定。把组屋部分价值转化为每月入息,能让退休财务更可预测。
- 无需卖屋搬迁。您省去了搬家的成本、精力与压力。
须审慎考虑的地方:
- 能留给后人的更少。由于您出售了部分屋契,可传给家人的组屋价值一般会减少,因此请与家人商量。
- 它在通常意义上不可逆。一旦完成,您就已经处置了部分屋契,因此在推进前请务必确定。
- 大部分所得被锁定用于收入。其设计偏重长远保障而非随手可用的现金,这正是它的用意,但未必契合每一种需求。
Lease Buyback 与其他选择怎么比
想把组屋变现的年长屋主,通常都会同时比较几种做法。哪一种更适合,主要还是看你的家庭情况、健康状况、财务安排和未来打算。
- Lease Buyback Scheme。 你可以继续住在组屋里,住到保留下来的租约年限结束,同时通过卖出剩余租约尾段来换取退休收入。取舍在于,你放弃了租约后半段的权益。
- 换小一点的房子。 你搬去面积更小的新住处,并可能从房价差额中套现。代价则是搬家的麻烦和生活上的调整。
- 出租空余卧室。 你继续住在原本的组屋里,同时获得持续的租金收入。代价是要与租客共享居住空间。
- 直接卖掉整套组屋。 你可以一次性套现整套房子的市场价值,但也必须搬走,并另外安排住处。
有些年长者在比较这些选项时,也会考虑租约较短的购屋方案,例如 HDB 2-room Flexi flat;如果希望住房本身就包含照护支援,也可以考虑 Community Care Apartment。这些方案的申请资格和财务影响都不一样,决定前应认真比较。
申请前要先想清楚的几点
把房子变现,是一项重要而且很难回头的决定,所以值得放慢脚步,先全面考虑清楚。
- 家人因素。 卖出部分租约后,未来可留给家人的房产价值会减少。最好先和可能受影响的家人谈一谈。
- 保留下来的租约年限。 要确认你保留的租约足够应付自己未来的居住需要,也要了解如果你住得比租约更久,或之后想搬家,会面对什么情况。
- 收入的形式。 要弄清楚你最终拿到的是多少每月派发金额、多少现金,以及这是否足以应付你的日常开销。
- 其他替代方案。 也要比较换小房或出租房间,因为根据你的健康和生活方式,这些做法可能更适合你。
- 独立专业意见。 理财顾问可以从整体退休规划角度帮你评估,而 HDB 则能确认这项计划的具体细节。
不要只根据第三方或非正式渠道提供的数字就作决定。补助、花红和派发金额都由相关当局制定,也可能调整,因此务必向 HDB 和 CPF Board 核实最新资料。
寻求意见与申请
由于将房屋变现是一个重大而长远的决定,值得花些时间并获得恰当的帮助。先与家人好好商量,因为这个选择会影响任何遗产与您的居住安排。然后直接联系建屋发展局(HDB),了解最新规定、公积金与现金之间的大致分配,以及您具体的组屋与年龄在实际操作中意味着什么。
在更广泛的退休规划方面,理财教育网站 MoneySense 提供有关收入选择的中立一般教育,而中央公积金局(CPF Board)能解释所得款项如何与您的退休户头及公积金终身入息计划(CPF LIFE)入息互动。若您的情况较为复杂,独立的财务意见可以帮助您用真实的数字,将这项计划与换购较小组屋或其他选择作比较。
运用得当,屋契回购计划能让您留在满是回忆的家中,同时为您的退休收入增添助力。关键是要头脑清醒地进入,向建屋发展局(HDB)确认每一个数字,并确保这个决定既契合您的财务,也契合您的家庭。最重要的是,这个选择要能成全您真正想过的生活。
延伸阅读
由于这项计划会注入您的公积金,因此了解55岁与65岁的公积金提款规则以及入息如何开始会有帮助。符合条件的乐龄人士或许还能受益于共同前进配套或填补退休金激励计划,两者都能在您组屋所带来的任何收入之外,增强您的退休储蓄。
官方资料: 建屋发展局(HDB) · 中央公积金局