
对于刚从中国大陆来到新加坡的人来说,关于支付宝和微信支付在新加坡使用情况,实话实说:你的中国钱包依然能用,但它没办法像在国内那样支撑你这里的日常生活。两款应用在新加坡都能运行,主要集中在专门接待中国游客的商户,而本地人绝大多数使用 PayNow、银行卡和银行应用来付款。弄清楚各种支付方式分别适合什么场景,并在保留中国账户的同时搭建一套像样的本地支付组合,能为你在新加坡的头几周省去不少困惑。
这是面向新移民的概览,并非理财建议。应用功能、费用和商户覆盖范围经常变动,而本地的支付服务受新加坡金融管理局(MAS)监管,所以请把下面的内容当作起点,并在应用内和你的银行处确认最新详情。
在这里到底哪些能用
你现有的、由中国银行卡充值的支付宝和微信支付账户,在新加坡主要通过以下两种方式继续使用。
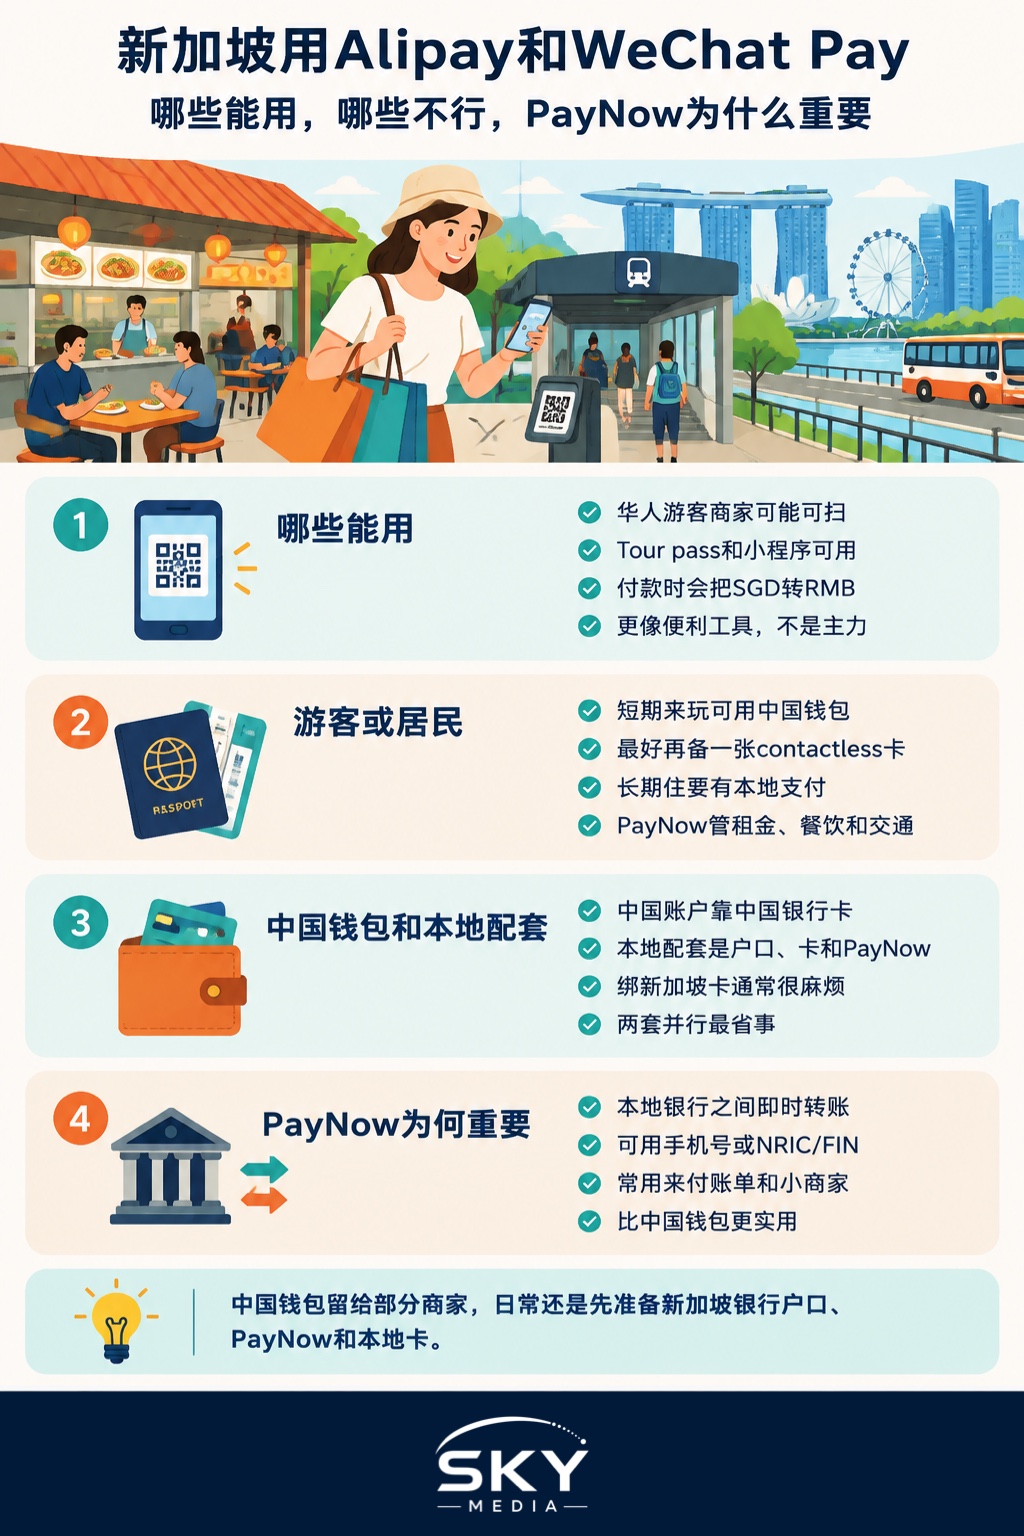
你可以直接向面向中国人的商户付款。游客密集地区的一些商店、餐厅和景点会展示针对中国访客的支付宝或微信支付二维码。像平时一样扫码支付即可,应用会把新元换算成人民币,并从你的中国余额或银行卡扣款。
你也可以使用两款应用为出境旅客打造的境外消费专区或应用内小程序。这些功能让一个在中国注册的账户能在比以往更多的海外商户付款,资金来源仍然是你的中国账户。覆盖范围会随时间增加,但仍然有选择性,所以这是一种便利,而非保证。
通常不太好用的情况,是把这些应用当作你在新加坡的日常钱包。这里大多数小贩摊位、街坊商店、巴士和地铁都不接受支付宝或微信支付。日常消费你还是得依靠本地的支付渠道。
游客使用与居民使用的区别
最需要理解的一点,就是以访客身份使用这些应用,和作为居民在这里生活之间的差别。
作为游客或短期访客,保留由中国卡充值的支付宝和微信支付,往往足以应付你会遇到的那些面向中国人的商户,再加上一张非接触式银行卡应付其余场景。短途旅行你不需要本地银行账户。
作为因工作、学习或家庭而迁来的居民,你很快就会需要一套新加坡的支付配置。本地准证持有者会开设新加坡银行账户,办一张本地借记卡或信用卡,并开通 PayNow。这才是支付你房租转账、小贩中心餐食、交通和网购的方式。你的中国钱包随后就变成次要工具,用于偶尔遇到的中国商户或保持与国内的联系,而不再是你主要的消费方式。如果你还在办理阶段,我们这篇在新加坡开设银行账户的指南讲解了所需的文件和步骤。
绑定中国卡与绑定新加坡卡
一个常见问题是,能不能直接把新加坡银行卡绑定到你现有的中国支付宝或微信支付账户上。实际操作中这很麻烦,而且往往达不到你期望的那种支持程度,因为那些账户是围绕中国身份证件和中国银行卡构建的。
大体上有两种配置,在脑子里把它们分开会很有帮助。
你的中国账户继续由你的中国银行卡和身份充值维持。它最适合面向中国人的商户和跨境功能。
另一套独立的本地新加坡支付组合,也就是一个新加坡银行账户加上 PayNow 和一张本地卡,负责这里的日常生活。一些旅客在可用的地方也会使用这些钱包的新加坡版或国际版,但对居民来说,本地银行加 PayNow 的组合更简单,接受度也更广。
硬要让一个中国账户包办一切,通常会导致支付被拒和验证上的麻烦。把两套配置并行运行,压力要小得多。
把银行卡添加到手机钱包
一旦你持有一张本地卡,最实用的动作之一就是把它加载到手机里。非接触式手机支付在这里被广泛接受,从超市到许多带有刷卡终端的小贩摊位都可以用,正好填补了支付宝和微信支付用不了的空白。设置新加坡的 Apple Pay 和 Google Pay只需几分钟,就能让你养成一种接近你在大陆习惯的一拍即付的习惯。至于公共交通,你完全用不上中国钱包;进出闸机刷卡走的是另一套系统,我们这篇使用 SimplyGo 搭乘公共交通的指南有说明。
对比:支付宝 vs 微信支付 vs PayNow
| 功能 | 支付宝(中国账户) | 微信支付(中国账户) | PayNow(新加坡) |
|---|---|---|---|
| 在新加坡最适合 | 面向中国人的商户、旅行功能 | 面向中国人的商户、与聊天关联的付款 | 日常本地生活、个人之间转账 |
| 资金来源 | 中国银行卡或余额 | 中国银行卡或余额 | 你的新加坡银行账户 |
| 本地商户覆盖 | 有限,面向游客 | 有限,面向游客 | 非常广泛,包括许多小贩 |
| 在这里的个人间转账 | 对本地联系人不方便 | 对本地联系人不方便 | 通过手机号或 NRIC/FIN 即时到账 |
| 谁会接受 | 接待中国访客的特定商店 | 接待中国访客的特定商店 | 几乎所有本地银行和商家 |
覆盖范围和功能会随时间变化,并因商户而异,所以在收银台假设某种方式能用之前,请先在各应用内查看。
为什么 PayNow 对新移民如此重要
PayNow 是连接各新加坡银行账户的本地即时转账服务,它最接近你在大陆习惯的那种顺畅的日常支付。一旦你有了新加坡银行账户,就把你的手机号或准证号注册到 PayNow,便可以在本地银行之间即时收付款、分摊账单、付款给房东,以及向小卖家购物。
它通过新加坡的银行系统运行,受 MAS 监管,对个人而言在大多数银行都是免费或低成本的,不过你应当确认自己银行的条款。对新移民来说,让 PayNow 跑起来,往往比你用中国钱包做的任何事都更关系到日常的顺心。
需要预料到的跨境小细节
有几件事会让中国大陆的新移民感到意外,值得早点了解。
当你的中国钱包以新元付款时,会产生汇率和小额费用,因为它在后台要换算回人民币。汇率和任何费用都由应用及其合作方设定,并可能变动,所以别想当然地认为大额消费用它最划算。
跨境使用的验证和限额可能收紧。两款应用都有各自的审核,一笔海外交易可能会触发额外确认。这是正常的风控,并非你账户出了问题。
接受度参差不齐,且取决于商户。一家店要么配了正确的二维码,要么没有,店员也可能不清楚。永远准备一个备选方案,最好是一张本地卡或 PayNow,这样你就不会被卡在收银台。
本地服务需要本地渠道。许多新加坡应用、政府服务、交通充值和订阅服务根本不会提供支付宝或微信支付作为选项,所以一张本地卡用不了多久就不再是可有可无的了。
跨境转移资金与余额
在新加坡和中国之间转移价值,与在商店付款是两回事,最好别指望钱包能把它处理得干净利落。对于常规转账,许多新移民使用他们的银行或持牌的汇款服务,多币种账户也能帮上忙;我们关于使用 Wise 和多币种卡的说明介绍了它们在旅行和跨境消费中的用法。如果你具体关心的是把已有余额从中国钱包里取出来,相关的实操和限制在把支付宝和微信余额转出中国一文中有说明。无论你选择哪条路径,都请坚持使用持牌、受监管的服务,并保留你转账的记录。
常见问题
我能在小贩中心用支付宝或微信支付吗?
通常不能。大多数小贩摊位收现金、PayNow 二维码或非接触式银行卡。游客区有少数摊位可能会展示中国的二维码,但你不应指望它。请备好 PayNow 或银行卡。
如果我已经有支付宝,还需要本地银行账户吗?
短期到访,不需要。在这里生活,实际上需要。房租、交通、政府服务和大多数网购结账都要求本地卡或 PayNow,所以新加坡账户很快就变得必不可少。
用我的中国钱包还是本地卡更便宜?
对于日常本地消费,本地卡或 PayNow 通常更简单,还能避免货币换算。你的中国钱包会按应用设定的汇率并可能收取费用,把新元换算回人民币,所以对于大额消费它很少是最便宜的选择。
如果我待上好几年,我的中国钱包还能用吗?
只要你的中国账户和资金来源仍然有效,它一般会继续对面向中国人的商户和跨境功能可用,但它的角色会缩减为次要工具。跨境审核和限额可能变化,所以请在应用内确认。
第一个月的明智配置
保留你的中国支付宝和微信支付不变,用于面向中国人的商户和保持与国内的联系。尽早开设一个新加坡银行账户,办一张本地借记卡或信用卡,开通 PayNow,并把卡加载到手机里。日常的一切都用 PayNow 和你的本地卡,只在商户明显配好了的时候才动用你的中国钱包。如果你还需要跨境转移资金,把它当作一项单独的任务,通过你的银行或持牌汇款服务来处理,而不要指望钱包能干净利落地完成。
这样处理,你就能两全其美。你熟悉的中国应用仍然有用,而一套像样的本地支付配置则承担起新加坡日常生活的重担。
延伸阅读: 微信支付在新加坡:哪些能用,哪些该换本地方式 · 读懂 PayNow