
越来越多的新加坡家庭选择三代同堂,或为分担育儿、照顾年迈父母,或干脆合力应对两套住房的开支。购买多代同堂的住房并不是一件可以现成下单的商品,而是一系列关于户型、产权与购房资格的抉择,每一项都各有取舍。本指南梳理主要的选项,以及在决定之前需要理清的问题。以下为一般信息,非财务或法律建议,请就您自身的购房资格与具体数字向建屋发展局(HDB)或合格专业人士核实。
多代同堂到底需要什么
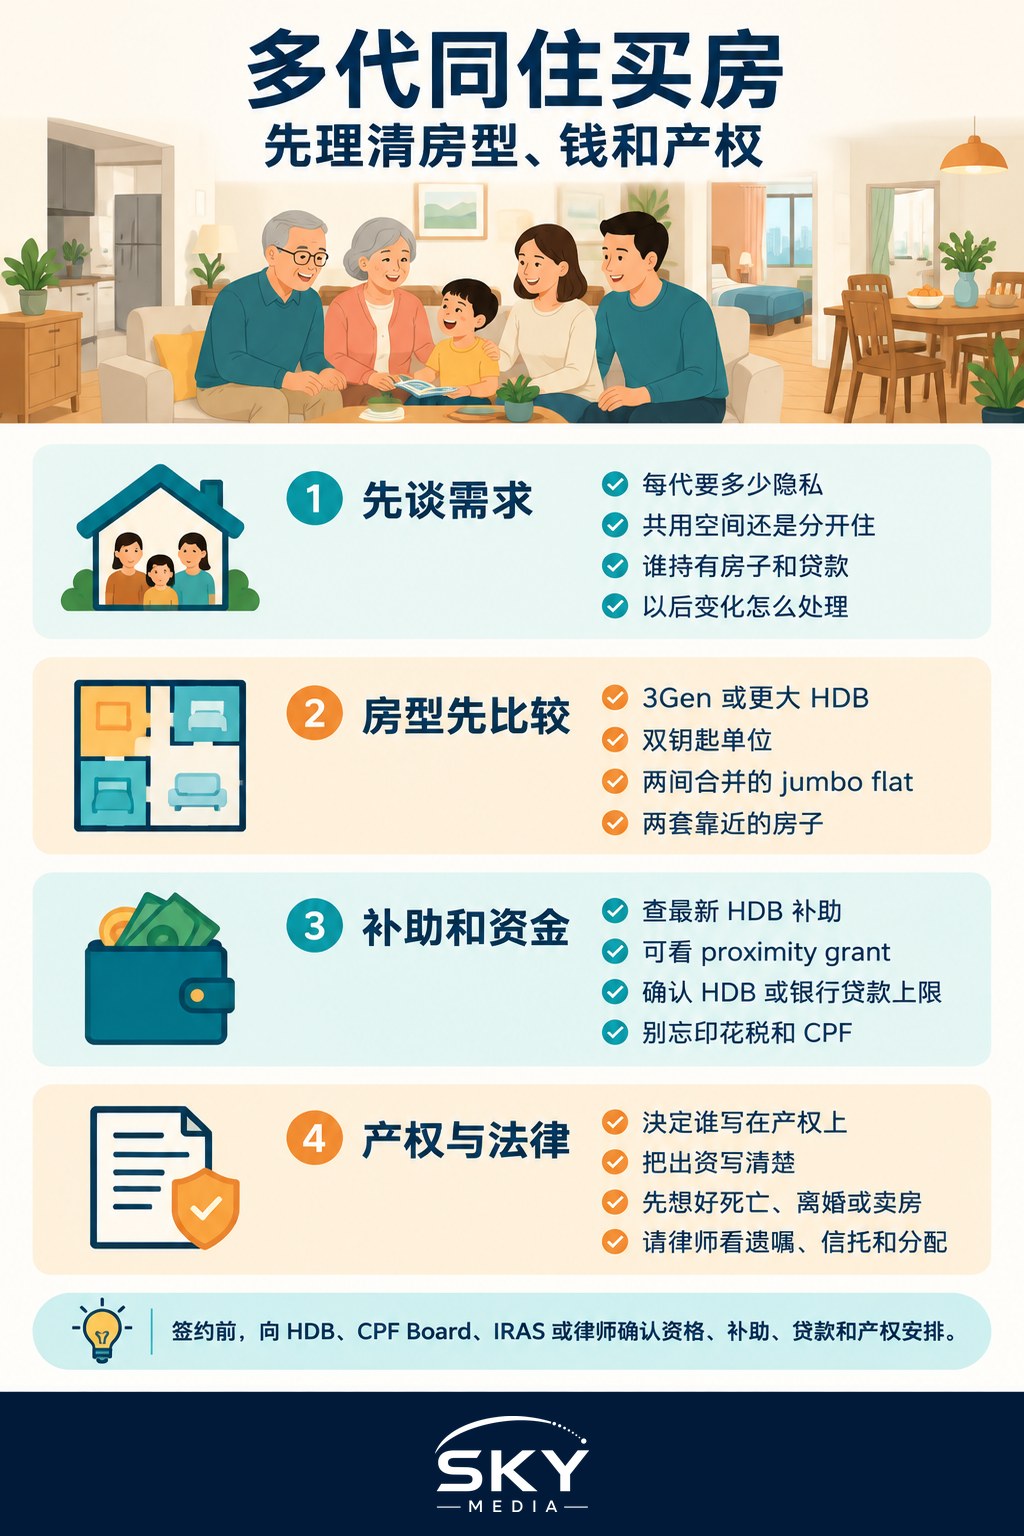
在比较房产类型之前,先弄清楚一家人实际上将如何共同生活。三代同住,可以是完全共用厨房,也可以是两户人家仅共用一道大门。合适的住房取决于每一代人希望有多大程度的独立空间。
不妨在早期就向家人坦诚提出几个问题:
- 祖辈与年轻夫妇各自需要多少隐私?是共用厨房与客厅,还是各有独立的居住空间?
- 由谁持有这套住房,产权与贷款登记在谁名下?这会影响购房资格、融资以及日后的继承安排。
- 如果情况发生变化怎么办,例如添了一桩婚事、多了一个孙辈,或某位长辈需要更多照料?
- 是否只要住得近就够了,也就是彼此比邻而居,而非同住一个单位,这也是有些家庭更偏好的方式?
先就这些问题达成共识,能引导你选对结构,也能避免日后代价高昂的误会。
较大家庭的主要住房选项
新加坡为安置较大的家庭提供了若干途径。没有哪一种天生最好,各自在团聚、隐私与预算之间取得不同的平衡。
更大的组屋或更宽敞的户型是最简单的一条路。建屋发展局(HDB)推出过专为大家庭设计的三代同堂(3Gen)组屋,通常配有额外的卧室和卫浴,让祖辈拥有自己的空间。这类单位一般附带购房资格条件,例如家庭须包含一对已婚或已订婚的夫妇及其父母。请直接向建屋发展局(HDB)核实当前的供应与规定。
双钥匙单位(dual-key)将一套房产分隔为一个主套间和一个较小的studio,共用一个入口,但各有独立门户。这在私人公寓(condo)中较为常见,既能实现真正的分隔,又让全家保持同一地址、同一产权。它适合既想保有独立性、又不愿分开居住的家庭。
特大组屋(jumbo flat)是把两个相邻的HDB组屋合并成一套大住房而成。这类单位较为少见,主要出现在转售市场,因此供应有限,地点选择也较窄。
为了比邻而居而购置的两套房产是另一种做法。两户人家不共用墙壁,而是在同一栋楼或同一屋苑各买一套住房。新加坡的购房津贴长期以来鼓励家庭就近居住,这就涉及下文将谈到的就近购房津贴。
多代购房者的津贴与融资
确有专门用来让家人彼此就近居住的财务支持,其中最为人熟知的是就近居住津贴(Proximity Housing Grant),针对为了与父母或已婚子女同住或就近居住而购买转售组屋(resale flat)的家庭。此外还有与首次购房者身份及家庭收入挂钩的津贴。具体的津贴额度、合格的距离范围、收入顶限,以及某项津贴是否适用于你的情况,都会随时间变动,并取决于你的个人情况。
正因如此,不要依赖你在任何文章(包括本文)中读到的任何数字。你应该:
- 就你具体的购房者身份与房产类型,向建屋发展局(HDB)核实当前的津贴额度与条件。
- 向建屋发展局(HDB)或房贷银行确认你的贷款资格,因为HDB贷款与银行贷款的借款上限不同,还取决于收入与年龄。
- 把印花税计算在内,它由税务局(IRAS)设定,会随所持房产数量与居留身份而不同。请询问当前税率,而不要想当然。
- 考虑公积金(CPF)的使用,因为动用公积金存款购买第二套房产、或较年长买家使用公积金的规则各有不同。请向中央公积金局(CPF Board)核实。
如果由两代人共同持有,应就产权的持有方式征求意见,因为选择联名持有(joint tenancy)还是分权持有(tenancy-in-common),会影响其中一方去世时各自份额的归属。
各种多代同堂选项的比较
下表列出大致的取舍。请把它当作一般的出发点,而非定论,因为正确的选择取决于你的家庭与购房资格。
| 选项 | 隐私程度 | 典型持有方式 | 最适合 |
|---|---|---|---|
| 三代同堂或更大组屋 | 共用住房,独立房间 | 单一家庭,单一产权 | 希望同一屋檐下团聚的家庭 |
| 双钥匙单位 | 高,自足式附属套间 | 单一产权,两道门 | 既要独立又不分开居住 |
| 特大组屋 | 中等,一套大住房 | 单一家庭,单一产权 | 需要大面积的大家庭 |
| 两套邻近房产 | 完全独立的住房 | 两份产权,两笔贷款 | 看重就近胜过共用的家庭 |
可以看到,隐私与分摊成本往往此消彼长。单一的较大住房通常比两套房产更便宜、也更省日常开销,但它提供的分隔最少;两套住房带来最强的独立性,代价也最高。
需要理清的法律与产权要点
多代购房会引出普通单人购房不会遇到的产权问题。当父母出资、兄弟姐妹涉入,或几代人共同持有时,你需要把事情白纸黑字写清楚。
请与产权转让律师(conveyancing lawyer)逐项厘清:
- 产权登记在谁名下,以何种方式持有,因为这决定继承。
- 各方的出资如何记录,以免日后产生纠纷。
- 去世、离婚或被迫出售时会发生什么,以及是否需要立遗嘱或设立信托。
- 是否有任何居住者享有继续居住的权利,这对年迈的父母尤为重要。
- 日后转售或换房时如何公平分配所得。
这些都不是靠握手就能敲定的问题。一开始与律师简短谈一次,就可能避免多年之后一场痛苦的家庭纠纷。
作为一家人做出决定
最好的结构,是你们一家真正住得舒心、且人人都清楚出资方式的那一种。让将要住进去的人一起参与,实事求是地看待隐私需求,并在签署任何文件之前向官方来源核实每一条购房资格规定与数字。房地产代理理事会(CEA)注册经纪可以帮你物色合适的单位,产权转让律师则应负责处理产权文件。请花时间把住房与安排都弄妥,因为多代同堂一旦搬定,就很难再回头。
延伸阅读
选定住房之后,文书流程便随之开始,不妨读一读我们关于购买选择权(OTP)的解读,以及按证与地契查询如何保护你的权益。如果你买入的是带共用设施的分层地契项目,在决定之前,花点时间了解与管理委员会(MCST)的纠纷是值得的。
常见问题
怎样知道我家是否符合三代同堂组屋的条件? 资格由建屋发展局订定,取决于家庭成员的组成,例如父母是否与已婚或已订婚的夫妇同住。规定和供应会变,请查看建屋发展局网站或直接询问后再规划。
双钥匙公寓适合年长的父母吗? 可以,附属的小单位让父母有自己的门户和私人空间,又住在同一屋檐下。要考虑楼梯、电梯、是否靠近诊所,以及父母年纪渐长后需要多少照顾。
父母和我共同拥有房子,可以动用公积金吗? 公积金的使用取决于各业主自己的户口、拥有结构和房产类型,年长买家的规定也可能不同。购买前请向公积金局和律师了解如何适用。
地契上要不要加上祖父母的名字? 这取决于你们的目标,因为加名会影响购屋资格、融资、印花税和继承。决定前,请与产权转易律师讨论,并向建屋发展局查询计划规定。
日后家人想卖房但意见不一怎么办? 共同业主通常都得同意出售,意见不合就可能卡住。买房前就和律师一起以书面订明所得款项如何分配,以及发生争执时怎么处理。
官方资料: 建屋发展局(HDB)
延伸阅读: 在新加坡打造多代同堂之家