

当房价节节攀升、几乎每套挂牌房源都在几天内成交时,在上涨的市场里买房会让人觉得像是在参加一场注定要输的赛跑。新闻头条大肆宣扬成交纪录,经纪催你尽快出手,错失恐惧(FOMO)也悄悄袭来。而正是这种压力,最容易让买家犯下代价高昂的错误。上涨的市场并不会改变一笔稳健购房的基本原则,它只是让保持自律变得更难,也更有价值。这份指南要谈的,就是如何保持冷静、判断真实价值,并在市场情绪火热时保护好自己。
开始之前,有一点很重要:本文仅为一般资讯,并非财务、房贷、税务、法律或房产中介建议。房产有涨也有跌,过往走势不代表未来,也没有人能向你保证某处是「稳赚」或「值得买」的。规定与数字也会变动。请把这里的一切当作一种思考方式,再就当前规定和你自己的数字向合适的专业人士核实:贷款找银行或受金管局(MAS)监管的房贷顾问,交易找CEA注册房产经纪,税务找税务局(IRAS),法律事宜找产权转易律师(conveyancing lawyer)。
上涨的市场究竟意味着什么
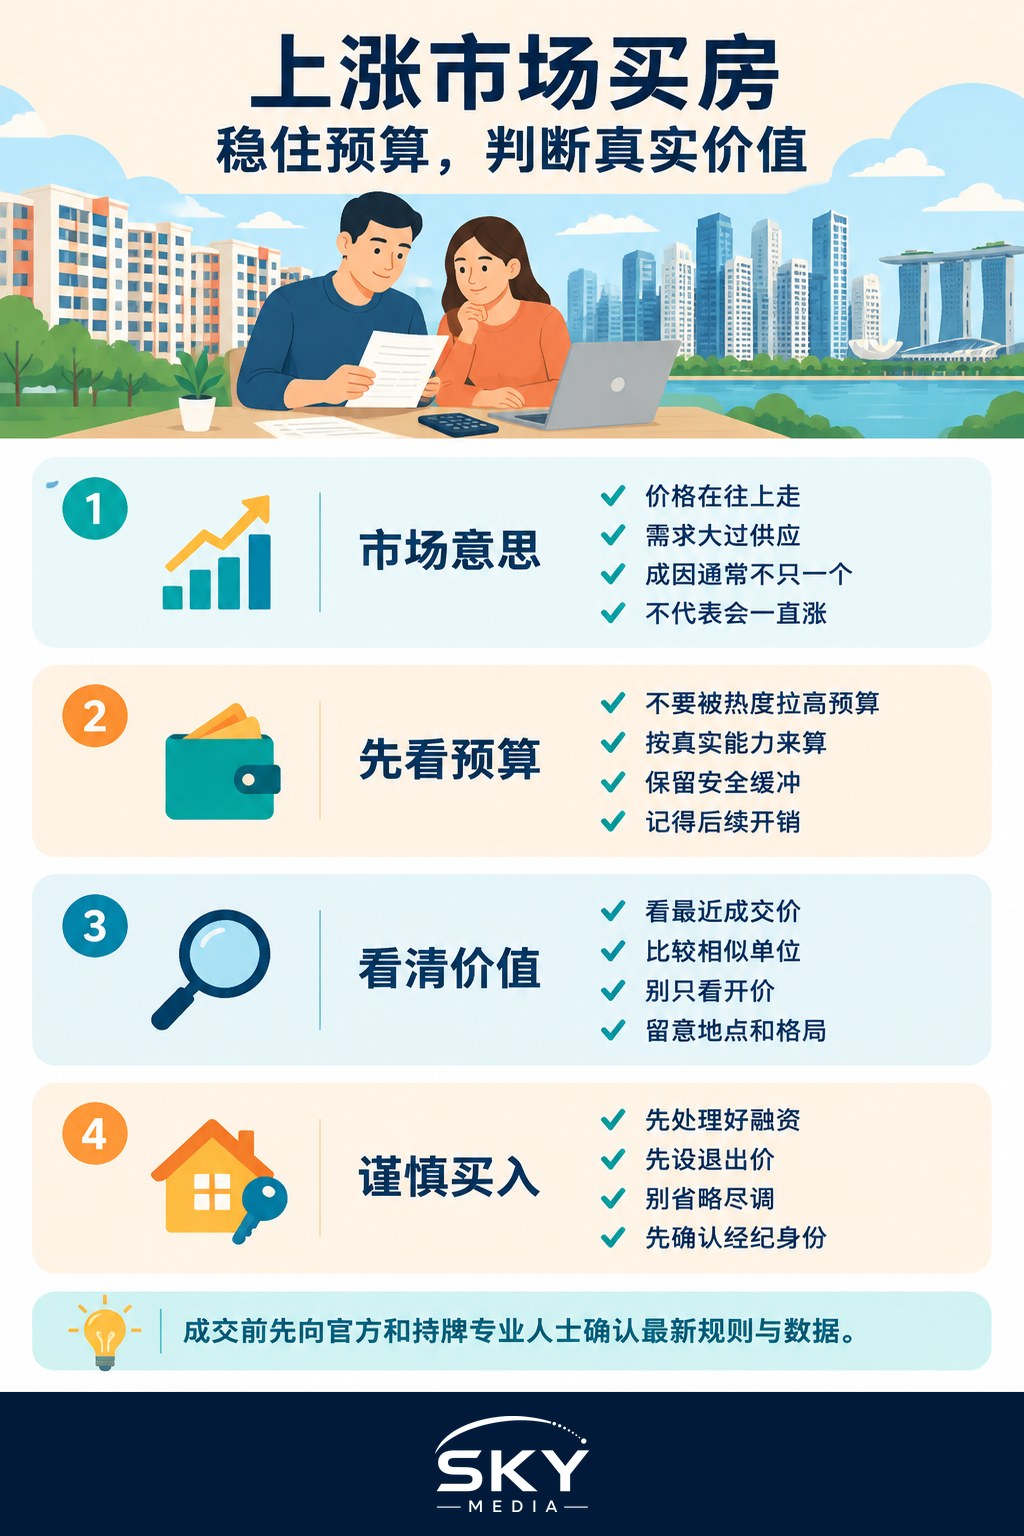
上涨的市场,简单说就是房价在一段时间内呈上升趋势,通常是因为需求超过了可供应的房源。在新加坡,这可能同时由多种因素推动:BTO组屋的供应时点、置换升级者带来的转售需求、对利率的预期、集体出售(en bloc)活动、人口与家庭数量的增长,以及更广泛的市场情绪。原因很少只有一个,而且也绝无继续下去的保证。
陷阱在于把「房价涨了」当成「房价会一直涨」的证据。它们可能继续涨,也可能走平或下跌。降温措施(cooling measures)、经济变化和新供应入市,都可能改变方向。所以在上涨的市场里买房,目标不是完美地踩中最高点——几乎没有人做得到——而是买一套即便市场停滞几年、你依然乐于持有的房。
让预算主导,而非被炒作牵着走
火热市场里最大的风险就是过度拉伸。当人们相信房价只涨不跌,他们会说服自己接受一笔更大的贷款和更薄的缓冲,而这在平静时期他们本不会接受。房子就是这样,从一份安稳变成了压力的来源。
在看任何房之前,先把自己锚定在一个诚实的预算上。算清楚你真正能负担多少,而不是银行最多可能借给你多少,可参考我们关于你能负担多少房的指南。然后守住这条线。上涨的市场不是你抬高上限的理由;如果说有什么影响,反而是你更该保留一层稳固缓冲的理由,因为你可能在为同一套房付出更多,而当贷款重新定价时,利率也可能对你不利。
把这些原则放在眼前:
- 买得舒舒服服地低于你的上限,这样即使利率重新定价或收入中断,也不会把你逼入困境。
- 保留应急储备不动用。不要为了赢下一场竞价而把每一分钱都投进购房。
- 记住持有成本。维修、杂费或管理费、保险和房产税,并不会因为你付得更多而缩水。
房价攀升时如何判断价值
在快节奏的市场里,人容易想跳过功课。请反其道而行。避免买贵的方法,是了解可比房源实际的成交价,而不是最新的挂牌开价。类似单位近期的成交记录(caveat)和成交价——私宅由市区重建局(URA)公布、组屋由建屋局(HDB)公布——就是你的锚。市场情绪会迅速抬高挂牌开价,而成交证据能让你脚踏实地。
学会正确解读这些证据本身就是一门技能。我们的配套指南看懂房产市场数据会带你了解哪些数字重要、如何解读它们,而不被某一笔抢眼的成交误导。再配合影响房产价值的因素这一基本功,因为在火热市场里,人们常常为炒作付出过高的价格,却低估了那些真正保值的东西,比如地段、户型、屋契和周边配套。
下表对比了两种心态。自律的那一栏并不是要你慢,而是要你即便在快节奏中也保持审慎。
| 情况 | 恐惧驱动的买法 | 自律的买法 |
|---|---|---|
| 某单位挂牌价高于近期成交价 | 因为市场火热就认定它值这个价 | 查阅可比成交记录,质疑这份溢价 |
| 有多个买家感兴趣 | 不惜代价抬价取胜 | 提前设定一个「到此为止」的价格并守住 |
| 你感到被催着今天就要决定 | 为抢下单位而跳过检查 | 坚持做估价、验房查缺陷和尽职调查 |
| 去年房价涨了 | 相信它们必定会继续涨 | 只买那种即便市场停滞你也扛得住的房 |
| 你的预算很紧 | 拉高贷款去竞争 | 保留缓冲,考虑其他选择 |
在上涨的市场里买房的实用策略
保持冷静不等于保持被动。你可以行动迅速,同时保护好自己。
- 先把融资安排妥当。了解你的贷款上限,在认真看房之前先拿到原则性批贷(in-principle approval),这样你才能对合适的房果断出手,而不是被叫得最响的那笔成交牵着走。房贷经纪能帮你比较各种方案。
- 设定一个「到此为止」的价格。在情绪进场之前,根据成交可比价和你的预算,决定某套房你最多愿意付多少。如果竞价超过这个数,就放手。还会有别的房。
- 留意估价缺口。办贷款时,银行是按估价而非挂牌开价放贷。如果你谈定的价格高于估价,可能需要用现金补足差额。在上涨的市场里,这个缺口会很快出现,所以要把它算进去。
- 不要跳过尽职调查。即便时间紧迫,也要把单位好好查一遍、审阅屋契,若是新房交房还要检查缺陷(defects)。求快不能成为盲目购房的借口。可参阅首次购房常见错误,看看哪些坑最容易绊倒匆忙的买家。
- 核实与你打交道的每一个人。在CEA公开名册上确认任何房产经纪的身份,核实之前切勿付款,怀疑遇到诈骗就向警方或通过ScamShield举报。
想要一套更完整的避免买贵框架,我们的指南如何避免买贵更深入地讲了如何设定并守住一个合理的价格。
会变动的降温措施与规定
新加坡用降温措施来给过热的市场降温,而这些措施可能在几乎没有预告的情况下出台或调整。它们可能影响印花税、贷款上限、偿债比率和购房资格,并可能在一夜之间改变一笔购房的账面数字。不要以为你去年读到的规定如今仍然适用。
正因为这些正是会变动的数字和规定,本指南特意一个都不引用。你可以先读我们对房产降温措施的概述,了解它们如何运作,然后在你做出承诺之前,向官方来源核实当前的规定与费率:贷款规定和降温措施找金管局(MAS),印花税找税务局(IRAS),组屋找建屋局(HDB),私宅找市区重建局(URA)。如果一个决定取决于某个具体数字,请让主管机构或持牌专业人士来确认,而不是靠论坛帖子。
头脑清醒地买房
上涨的市场奖励有准备的人,惩罚恐慌的人。买得好的人,很少是那些在狂热中出价最高的人;他们是那些清楚自己的预算、核对过成交证据、设定了「到此为止」的价格、并拒绝被催促而做出糟糕决定的人。如果今天你找不到符合自己财力的价值,等一等或放宽搜索范围,是完全稳妥的选择。没有哪套房值得让你的财务变得脆弱,而市场永远会再给你另一个机会。
最后再提醒一次,本文仅为一般资讯,并非财务、房贷、税务、法律或房产中介建议。房产有风险,价值可能下跌。请就每一个当前数字向官方来源核实——建屋局(HDB)、公积金局(CPF Board)、税务局(IRAS)、金管局(MAS)、市区重建局(URA)和房地产代理理事会(CEA)——并在购房前就你的具体情况向持牌专业人士咨询。
常见问题
应该等房价下跌再买吗? 没有人能可靠地抓准市场时机,所以只有当你今天找不到符合预算的合适房子时,等待才合理。如果要买,就选一套即使房价停滞几年你也能安心拥有的房子。扩大搜寻范围也是一个办法。
怎样避免在竞价中被推高到超出预算? 看房前根据成交可比价和自己的预算,订出放弃价并写下来。如果竞价超出这个数字,就放手,因为还会有别的机会。先把融资安排好,有助于你保持冷静。
买房后如果利率上升会怎样? 如果你的贷款以较高的利率重新定价,每月还款可能增加。所以要买在远低于上限的价位,并保留储备金。按较高利率测试你的预算,也问清楚贷款机构重新定价的运作方式。
为了赶快抢到单位而省略检查,可以吗? 不可以。即使时间紧迫,也要好好检查单位、查看租约,新屋交付时则要找缺陷。赶时间不是盲目购买的借口。要坚持估价和尽职调查,在核实经纪和房产之前,也不要先付款。
降温措施会在我购房途中改变我的计划吗? 降温措施可能在很短的通知下推出或调整,影响印花税、贷款额度和资格。承诺之前,请向新加坡金融管理局、国内税务局、建屋发展局和市区重建局查询现行规定。产权律师或银行可以确认这些改变如何影响你的交易。
延伸阅读: 购买需要翻新的旧房(fixer-upper)