
年满55岁后,你的中央公积金(CPF)运作方式会发生变化,而你的房子正处在这些变化的核心。许多五六十岁的新加坡人仍拥有一套尚有贷款未还清的组屋,打算换小房子,或者想在保有住所的同时提取部分储蓄。了解55岁后公积金与房产的相关规则,能帮你在做这些决定时少一些意外。
本文说明你的房产如何通过抵押(pledge)计入退休存款、你如何继续使用普通账户(OA)支付住房开支,以及卖房时公积金会怎样处理。本文仅为一般信息,不构成理财建议。公积金规则、退休存款额和住房限额会定期检讨,行动前请务必向公积金局(CPF Board)和建屋发展局(HDB)确认最新情况。
55岁时公积金有哪些变化
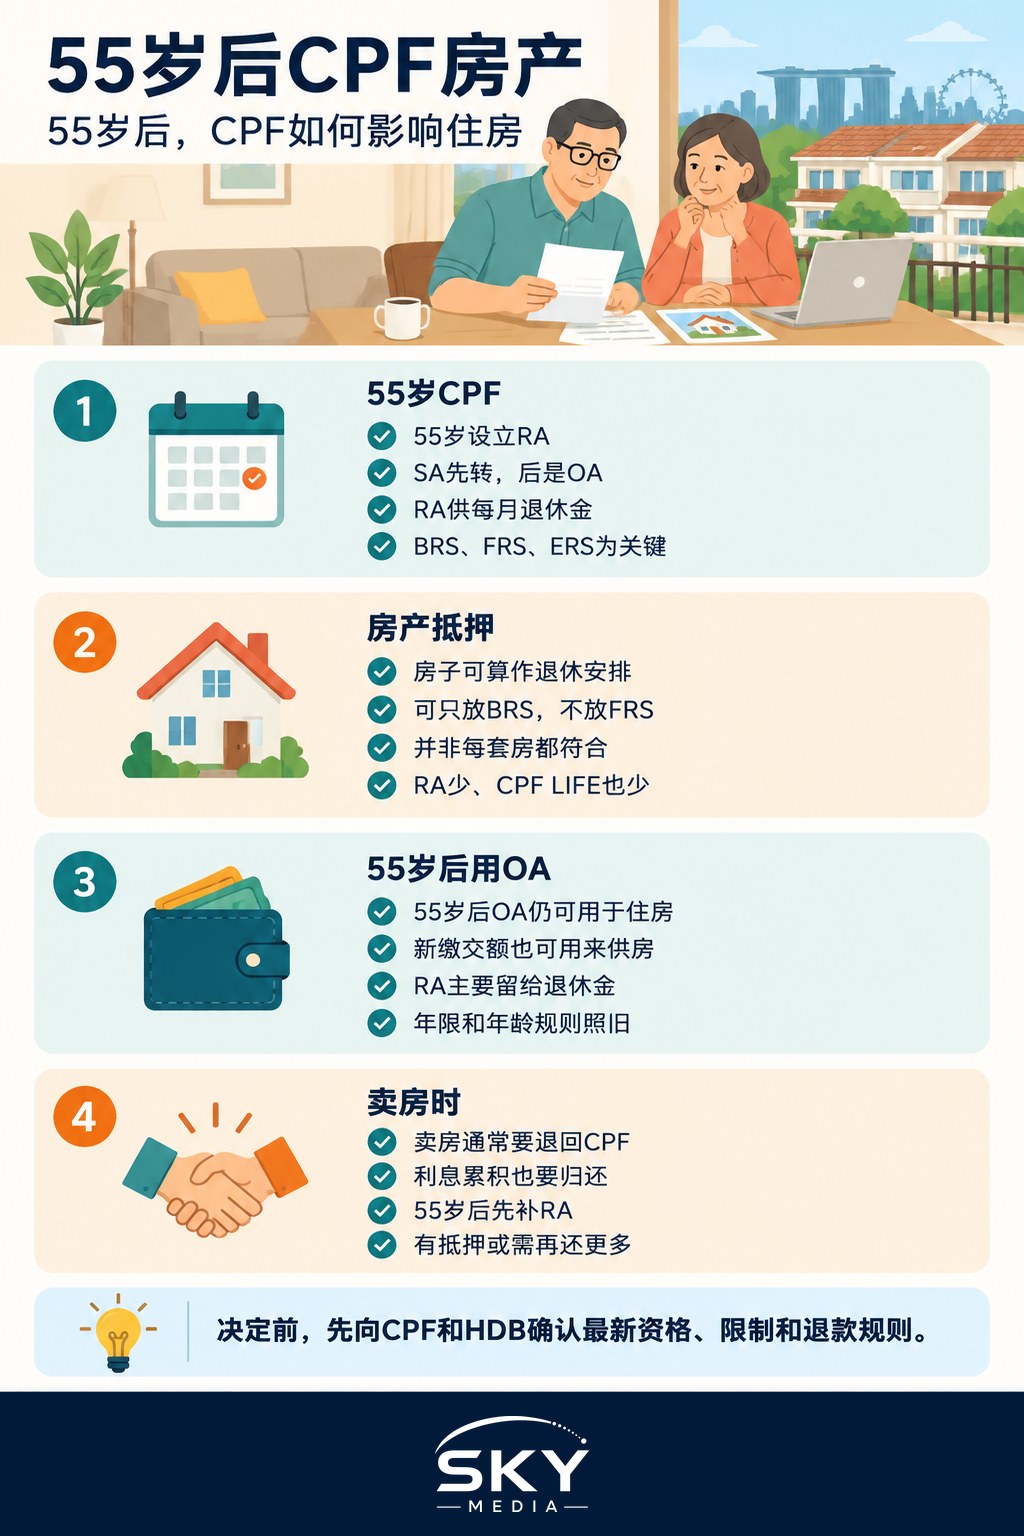
年满55岁时,公积金局会为你开设退休账户(Retirement Account,RA)。你的特别账户(SA)和随后普通账户(OA)中的储蓄,会转入退休账户,直到达到设定的目标金额。这些退休账户储蓄日后将用来支付每月入息,一般是在你达到入息领取年龄后,通过国家终身年金计划「终身入息计划」(CPF LIFE)发放。
退休存款分为三个关键级别,每一届(按出生年份划分)的数额都会调整:
- 基本退休存款(BRS):较低的基准,适用于同时拥有房产的会员。
- 全额退休存款(FRS):基本退休存款的两倍。
- 超额退休存款(ERS):较高的级别,适合想领取更多入息、并选择填补存款的人。
此外,根据现行规定,55岁及以上会员的特别账户会被关闭,剩余的特别账户储蓄会先转入退休账户,再转入普通账户。请在公积金网站上查看适用于你出生年份的退休存款数额,因为这些数字会随时间变化。
房产抵押如何运作
房产抵押让你的房子替代部分退休储蓄。其理念是:已还清或部分还清贷款的房子,可以减少你退休时所需的现金,因为你不必付房租。
大体来说,如果你拥有的房产剩余地契足以让你住到至少95岁,你就可以选择抵押该房产。选择抵押后,你只需在退休账户中留存基本退休存款(BRS),而不是全额退休存款(FRS),超出部分即可一次性提取。如果不抵押,一般需要先留存全额退休存款,才能提取多出的部分。
实际操作中需要注意几点:
- 抵押是你自己的选择。你可以在申请提取时选择抵押,通常可通过公积金网站以 Singpass 在线办理。
- 并非所有房产都符合条件。必须满足地契和产权方面的条件。与他人共同拥有的房产,或剩余地契较短的房产,可能会有不同的处理方式。
- 每月入息会较低。只留存基本退休存款的话,你的终身入息计划每月入息会比留存全额退休存款时少。
- 卖房时抵押会产生后果。如果你日后出售已抵押的房产,可能需要把因抵押而提取的部分或全部款项退回退休账户。具体规则视个人情况而定,卖房前请先向公积金局确认。
以下是几种选择的对比。
| 选择 | 退休账户留存金额 | 可一次性提取的金额 | 每月入息 | 日后卖房时 |
|---|---|---|---|---|
| 抵押房产 | 基本退休存款(BRS) | 退休账户中超出基本退休存款的储蓄 | 较低,因退休账户金额较小 | 可能需要退还因抵押而提取的款项 |
| 不抵押 | 全额退休存款(FRS) | 退休账户中超出全额退休存款的储蓄 | 较高,因退休账户金额较大 | 无需退还抵押款项,但一般的住房退款规则仍适用 |
| 填补至超额退休存款 | 最多达超额退休存款(ERS) | 填补部分不可提取 | 三者中最高 | 适用一般的住房退款规则 |
想更全面地了解能提取什么、何时提取,请参阅我们的55岁和65岁公积金提取规则指南。
55岁后用普通账户支付住房开支
年满55岁并不意味着不能再用公积金支付房子的开支。转账到退休账户之后,普通账户中剩余的储蓄,加上你仍在工作时的新缴纳款项,一般可以继续用于住房,包括偿还现有房贷或购买新房,但须符合一般的住房规定。
需要留意的事项:
- 普通账户可用金额可能减少。退休账户开设后,你的普通账户余额可能比以前少很多。规划还款时请考虑到这一点,尤其是如果你一直用普通账户支付全部月供。
- 退休账户储蓄是为退休准备的。一般来说,退休账户中的储蓄用于支付每月入息,而不是住房。请向公积金局确认是否有适用于你的特殊情况。
- 地契和年龄规定仍然适用。你能用多少公积金买某套房产,部分取决于其剩余地契是否足以覆盖最年轻的买家到95岁。地契较短的旧组屋可能只允许部分使用公积金。
- 住房提取限额仍然适用。当你在某套房产上使用的公积金达到一定限额后,再继续使用可能需要先留存一笔退休存款。我们的公积金住房提取限额指南解释了这些上限如何运作。
55岁后卖房会怎样
当你出售用公积金购买的房产时,所用的公积金储蓄,加上这笔钱如果一直留在公积金里本可赚取的应计利息(accrued interest),一般会从售房所得中退回你的公积金账户。这是为了保护你的退休储蓄。
对于55岁及以上的会员,退款一般会先用于填补退休账户、使其达到退休存款额,余额再转入普通账户。如果你曾抵押该房产,还可能需要按上文所述补回退休账户。
如果你打算卖房后换一套较小的房子,以下做法会有帮助:
- 向公积金局索取估算,了解退款金额以及会如何分配到各个账户。
- 确认退款后普通账户中有多少可用于下一套房子。
- 如果要买组屋,请咨询建屋发展局(HDB),因为可能涉及购屋资格、津贴和地契规定。
值得了解的乐龄住房计划
一些政府计划以其他方式把你的房子和公积金联系起来。请向建屋发展局和公积金局确认最新的资格和条款:
- 屋契回购计划(Lease Buyback Scheme):让符合条件的组屋屋主把组屋剩余地契的一部分卖给建屋发展局,并用所得款项填补退休账户以获得更高入息,同时继续住在原来的组屋里。
- 乐龄安居花红(Silver Housing Bonus):为换购较小组屋、并将部分售房所得填补退休账户的合格年长者提供现金花红。
- 乐龄关怀组屋(Community Care Apartments)和短契约组屋:专为年长买家设计的选择,在地契长度和公积金使用方面有相关规定。
每项计划都有可能变化的条件,请在官方网站上阅读详情,或前往公积金局或建屋发展局服务中心咨询。
做决定前要问自己的问题
在决定是否抵押房产、一次性提取款项或卖房之前,请想清楚:
- 你的每月入息需要维持多久,你是否能接受以较低的入息换取眼前的现金?
- 55岁普通账户余额减少时,你是否仍有房贷要还?
- 你是否打算在未来几年卖房或换小房子?如果是,抵押日后可能需要撤销。
- 你是否已更新公积金提名(CPF nomination),并与共同拥有房子的家人讨论过计划?
公积金局提供规划工具和预约咨询服务,持牌理财顾问也可以帮你结合整体财务状况权衡各种选择。关于用公积金买房的基础知识,请参阅我们的在新加坡用公积金买房指南。
延伸阅读:55岁和65岁公积金提取规则 · 公积金住房提取限额详解 · 在新加坡用公积金买房
官方资料: 中央公积金局
延伸阅读: 能用公积金(CPF)支付公寓管理费吗?