

刚开始工作、自己管钱时,银行通常会随储蓄账户发给您一张借记卡(debit card),不久信用卡(credit card)的推销也会接踵而来。两种卡都印有 Visa 或 Mastercard 标志,都能在收银台感应支付,也都能在网上使用。在新加坡,借记卡和信用卡的问题与其说是哪张「更好」,不如说是在什么场合该掏哪张卡。
本文解释两者在防欺诈保障、奖励、海外手续费和预算管理方面的实际差别,并给出实用的经验法则。本文仅为一般性信息,不构成理财建议。各银行的卡片条款不同,也会随时间变化,请务必查看自己卡片的条款和银行的收费表。
基本区别
- 借记卡花的是您银行账户里已有的钱。付款时,钱几乎立即从账户扣除。
- 信用卡花的是银行的钱。您每月会收到账单,并须还款。如果在到期日前全额还清账单余额,通常无须支付利息;如果没有全额还清,就会产生利息,还可能有滞纳金,而且费用很高。
「自己的钱」与「借来的钱」,这一个区别几乎决定了其他所有差异。
并列对比
| 比较项目 | 借记卡 | 信用卡 |
|---|---|---|
| 花谁的钱 | 您自己的,直接从账户扣除 | 银行的,之后再还款 |
| 遇到盗刷时 | 在争议解决前,您自己的现金已经没了 | 争议款项记在银行的信用额度上,不动用您的储蓄 |
| 奖励 | 通常有限,部分卡对指定消费提供现金回扣 | 现金回扣、飞行里程或积分很常见 |
| 负债风险 | 低,只能花账户里有的钱 | 若不每月全额还款,风险很高 |
| 年费 | 通常没有 | 常会收取,有时可豁免 |
| 对信用记录的影响 | 一般没有 | 在信用局(Credit Bureau)建立还款记录 |
| 申请资格 | 开设银行账户即附带 | 须符合最低收入和年龄要求 |
防欺诈保障:为什么很多人网购偏爱信用卡
在新加坡,借记卡和信用卡都受新加坡金融管理局(MAS)《电子支付用户保护指南》(E-Payments User Protection Guidelines)中关于未经授权交易的行业规定保障。一般来说,发现可疑交易应立即向银行报告,而您需承担的责任可能取决于报告是否及时,以及您是否存在疏忽(例如把一次性密码 OTP 告诉他人)。详情请查阅 MAS 网站上的最新指南和您银行的条款。
实际差别在于银行调查期间,受影响的是谁的钱:
- 使用借记卡时,钱已经离开您的账户。您可能有一段时间拿不到这笔钱,如果那是房租或账单的钱,就会很麻烦。
- 使用信用卡时,争议款项记在银行的信用额度上。审查期间,您的储蓄分文不动。
正因如此,很多人在网购、使用新网站、订阅服务以及支付酒店或租车押金时更愿意用信用卡。无论用哪张卡:
- 在银行 App 中开启交易提醒,并把提醒门槛设低一些
- 不需要时,用银行 App 的卡片管理功能锁定海外或网上消费
- 绝不透露 OTP,也不要批准不是自己发起的 App 通知
- 发现任何可疑情况,立即通过官方渠道向银行报告
奖励与费用
信用卡通常提供更多奖励,从现金回扣到飞行里程都有。部分借记卡也有现金回扣,但往往附带最低消费或指定类别等条件。如果您在比较不同的奖励类型,请参阅现金回扣卡与里程卡对比。
奖励只有在以下情况下才划算:
- 您每月都全额还款。未还余额产生的利息很快就会把现金回扣吃掉。
- 这笔钱您本来就会花。为了拿奖励而刻意凑够最低消费,是典型的陷阱。
- 年费(如有)低于您获得的回报,或银行同意豁免年费。
海外消费与外币手续费
以外币付款时,两种卡通常都会额外收费,可能包括银行收取的外币交易手续费和卡组织收取的费用。具体百分比因卡而异,请查看银行的收费表。
需要注意几点:
- 有些卡专为旅行设计,海外手续费较低或汇率较好。部分与多币种账户关联的借记卡,可以让您持有外币并以较低费用消费。
- 拒绝动态货币转换(DCC)。如果海外商店或提款机提出以新元向您收费,通常选择当地货币更划算,因为商家的兑换汇率往往比银行的差。
- 网购也可能算海外消费。即使以新元向外国网站付款,如果商家在海外注册,仍可能被收取手续费。
- 用信用卡在提款机提款属于预借现金,从第一天起就收取手续费和利息。海外提取现金请用借记卡,并事先了解银行的海外提款收费。
- 酒店和租车押金通常用信用卡更方便,因为借记卡上的预授权会冻结您真实的现金。
预算管理:借记卡的强项
如果您还在养成理财习惯,借记卡的「限制」反而是优点而不是缺点。您花不了自己没有的钱,银行余额也能实时反映还剩多少。
适合用借记卡的情况:
- 预算紧张,或刚开始第一份工作
- 以前曾经无法全额还清信用卡账单
- 希望花钱时能切实感受到钱在减少
适合用信用卡的情况:
- 每月都能稳定地全额还清账单,最好通过 GIRO 自动扣款
- 会在银行 App 或记账工具中追踪开支
- 希望在日后申请贷款前先建立信用记录
很多年轻人采用的一种稳妥做法是:把一两项固定账单(例如手机配套或订阅服务)放在信用卡上并设定自动全额还款,日常开销则用借记卡或 PayNow。想让信用卡真正为您所用,可以阅读在新加坡明智使用信用卡;如果您曾有未还清的余额,信用卡利息与最低还款额会告诉您实际代价有多大。
快速经验法则
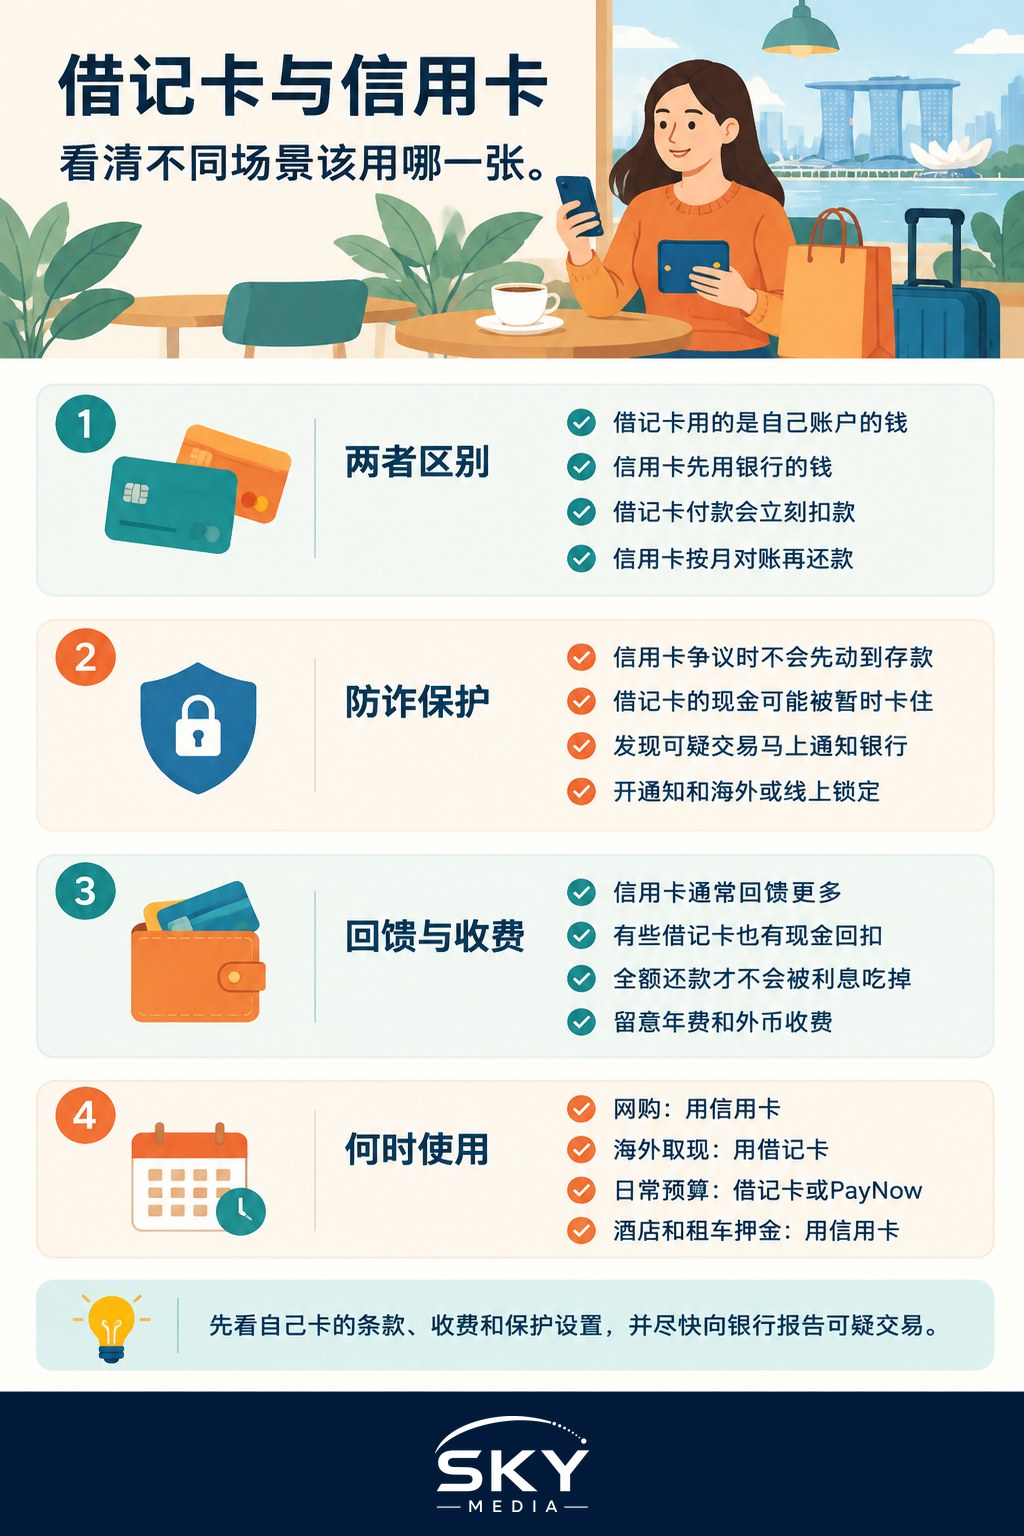
- 网购和新网站:信用卡,防欺诈缓冲更强
- 海外刷卡消费:使用外币手续费低的卡,并以当地货币支付
- 海外提取现金:在提款机用借记卡,绝不用信用卡预借现金
- 有预算限制的日常开销:借记卡或 PayNow
- 酒店和租车押金:信用卡
- 定期账单:只有在能自动全额还款时才用信用卡
没有哪一张卡是唯一正确的选择。正确的组合,是既能保护您的储蓄、带来适度回报,又永远不会让您支付利息的那一种。
延伸阅读: 令吉现金、Wise 还是信用卡:新山之行最划算的付款方式 · 新加坡儿童与青少年借记卡和支付应用指南 · 新加坡附属卡还是独立信用卡?家庭用卡怎么选