
对许多上班族来说,公司的保险计划是他们最常想到的安全网。住院、看专科、甚至人寿保障,似乎都由人事部(HR)搞定了。问题在于,这份保障属于你的雇佣关系,而不属于你本人。一旦离职,保障通常就会终止,很多人要等到需要索赔时才发现出现了空档。
本文介绍新加坡的团体保险一般如何运作、公司保险计划通常保什么、换工作时保障会发生什么变化,以及如何避免在两份工作之间失去保障。本文仅为一般信息,不构成理财建议。具体细节完全取决于雇主的保单,请查看员工福利手册,咨询 HR 或保险公司,并参考新加坡金融管理局(MAS)和新加坡人寿保险协会(Life Insurance Association)提供的消费者资源,了解一般性指引。
团体保险是怎么运作的
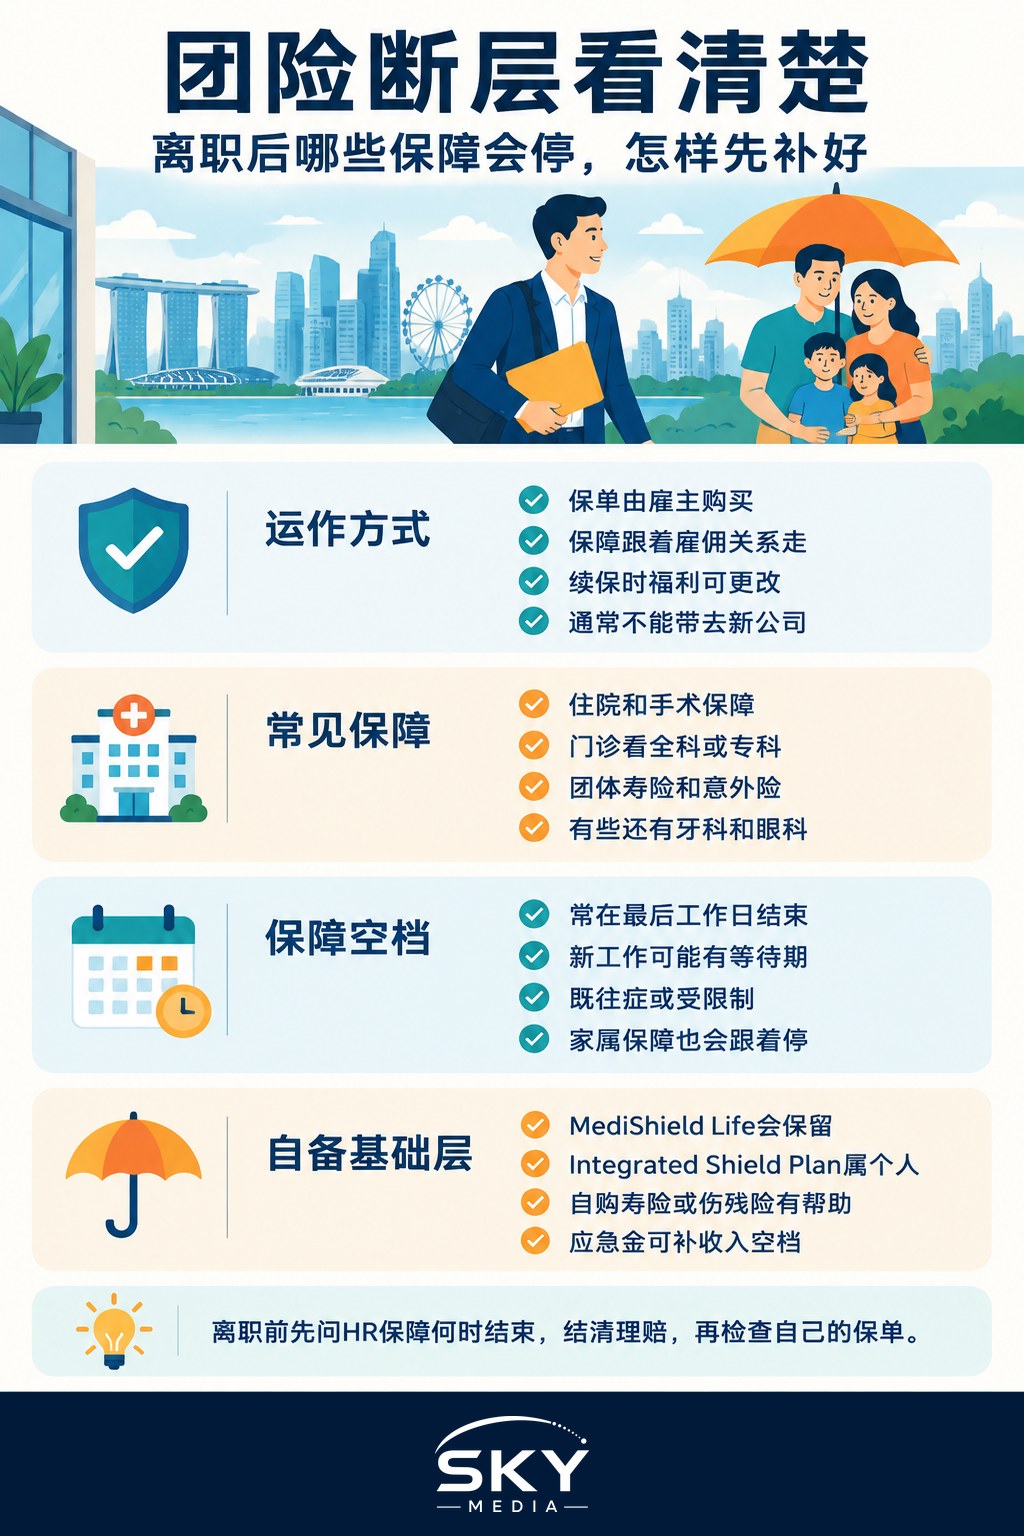
团体保单是雇主向保险公司购买、用来保障员工(有时也包括员工家属)的保单。投保人是雇主,而不是你。这带来几个重要影响:
- 保障内容由雇主决定,雇主可以在续保时调整。
- 保障与雇佣关系挂钩。通常在你离职时终止,往往是最后一个工作日,但具体条款各有不同。
- 核保通常较宽松。团体保险一般无需员工逐个体检就能投保,对本身有健康问题的人来说很有价值。
- 保障无法随身带走。一般不能把这份保单带到下一份工作。
公司保险计划通常保什么
各公司、各职级的计划差别很大,但常见的组成部分包括:
- 团体住院与手术保险(GHS),在计划限额内支付住院和手术费用。
- 团体门诊保险,支付在合作诊所看普通科医生(GP)的费用,有时也包括专科门诊。我们的雇主保险门诊索赔指南详细介绍了索赔流程。
- 团体定期寿险(GTL),员工在职期间身故时给付赔偿。
- 团体个人意外保险(GPA),保障意外身故或受伤。
- 部分计划还包含重大疾病或残疾保障。
- 部分雇主提供牙科和眼科福利。
另外,根据人力部(MOM)执行的《工伤赔偿法》(Work Injury Compensation Act),雇主必须为符合条件的员工购买工伤赔偿保险。这是针对工作场所伤害的法定要求,与自愿提供的员工福利是两回事。
换工作时空档出在哪里
最常见的保障空档并不戏剧化,而是一些想当然、结果却不成立的假设。
| 情况 | 团体保障可能发生的变化 | 需要注意的风险 |
|---|---|---|
| 辞职后隔一段时间才开始新工作 | 旧保障通常在最后一个工作日终止 | 空档期间住院,可能得不到任何团体保险的赔付 |
| 开始新工作 | 新保障可能从第一天生效,也可能有等待期 | 既往病症可能在一段时间内不保或受限 |
| 被裁员 | 保障通常随雇佣关系结束而终止 | 在压力最大的时候同时失去人寿和住院保障 |
| 转做自由职业或自雇人士(self-employed) | 完全没有雇主保险计划 | 只能依靠个人保单和终身健保(MediShield Life) |
| 退休 | 团体保障终止,除非有退休员工福利 | 随着年龄增长,新购个人保险的保费更高 |
结合自身情况,需要留意的具体空档:
- 既往病症。在上一家雇主的保险计划下出现的病症,到了下一家雇主的计划中可能不保或受限。请仔细阅读新计划的条款。
- 等待期。有些福利要在入职满一定时间后才开始生效。
- 家属保障。如果配偶或孩子挂在你的计划下,他们的保障会随你的保障一起终止。
- 人寿保障。很多人依赖团体定期寿险,却没意识到它消失得有多快。如果你有房贷或需要供养家人,这一点很重要。
- 正在进行的治疗。如果你正在治疗中,或已经安排了手术,请在递交辞呈之前弄清楚最后一个工作日之后的索赔如何处理。
无论工作如何都会保留的保障
离职并不代表所有保障都会消失。新加坡公民和永久居民无论是否在职,都受终身健保(MediShield Life)保障,这是由公积金局(CPF Board)管理的基本国民健康保险计划,主要用于应对大额住院账单和某些费用高昂的门诊治疗,一般以津贴病房等级为基准。
有些人还购买了综合健保计划(Integrated Shield Plan),这是叠加在终身健保之上、由个人购买的私人保险,保费通常部分可用保健储蓄(MediSave)支付。因为这是你自己的保单,只要按时缴付保费,换工作后保障依然有效。最新的计划详情请查阅公积金局和卫生部(MOH)官网。
持工作准证的外国人一般不在终身健保的保障范围内,因此两份工作之间的空档可能更大。根据人力部的规定,雇主对某些准证类别负有特定的医疗保险义务,但这些义务同样随雇佣关系结束而终止。如果你是准证持有人、正准备换工作,请仔细核查自己的保障情况。
离职前如何补上空档
以下实用步骤,最好在递交辞呈之前完成:
- 向 HR 索取保单摘要。问清楚每项福利具体何时终止,以及最后一个工作日之后的索赔如何处理。
- 结清未完成的索赔。已完成的治疗,请在保障终止前尽快提交收据。
- 趁保障还在时安排例行护理。牙科或眼科福利、健康检查或专科复诊,有时可以在离职前完成。但不要为此耽误真正的医疗需要。
- 询问转换选项。有些团体寿险允许你在离职后的短时间内转为个人保单,无需重新核保。并非所有计划都提供这项安排,请向 HR 或保险公司确认。
- 检视个人保障。想一想如果没有雇主计划,你自己的住院、人寿和重大疾病保单是否足够。我们的保险保障检视指南提供了一个参考框架。
- 比较新雇主的福利。在拿到录用通知时就索取福利摘要,而不是入职后才问。
- 为家属做好安排。为原本挂在你计划下的家人另行安排保障。
离职时,保险只是长长清单上的其中一项。如果你是外国人,也请了解离职时的税务清算(IR21),因为雇主一般需要通知国内税务局(IRAS),并可能在完成税务清算前暂扣应付给你的款项。请到 IRAS 官网查阅最新规定。
打好个人保障的基础
最稳妥的做法,是把团体保险当作个人保障之上的额外福利,而不是根基。个人基础保障可以包括:
- 自己的住院保险,例如在合适的情况下购买综合健保计划,换工作也能一直跟着你。
- 个人定期寿险,如果有人依靠你的收入生活。
- 重大疾病或残疾收入保障,视个人情况和预算而定。
- 应急储备金,用来应付收入中断和医疗费用的空档。
趁年轻健康时购买个人保险,一般比确诊疾病后再买容易,而确诊之后恰恰是团体保障最可能失效的时候。如果不确定自己需要什么,可以咨询持牌理财顾问,利用独立的比较平台对比方案,并在签约前仔细阅读保单条款。
换工作正是重新审视保险的好时机。和 HR 简单聊一聊,再花一个小时检视自己的保单,就可能让你免于一笔昂贵的意外开支。
常见问题
辞职时,可以把公司团体寿险转成个人保单吗? 有些团体寿险允许在离职后的短时间内转为个人保单,并免除新的核保,但并非每份计划都提供。请在最后一个工作日之前向人事部或保险公司询问,而不是离职后才问。
旧病会在新雇主的保险计划里获得保障吗? 不一定。在前雇主计划下出现的病症,可能在下一份计划中被除外或在一段时间内受限,有些福利也要等待期满才生效。在收到聘书时就索取新福利概要,并仔细阅读条款。
持工作准证者在两份工作之间有什么医疗保障? 持工作准证的外籍人士一般不在终身健保(MediShield Life)的保障范围内,空档期的风险可能比公民和永久居民更大。雇主的保险责任也随雇佣终止。离职前请查清保障,并考虑个人保单。
最后一个工作日前,要先申报医药收据吗? 要,已完成治疗的收据应尽快提交,赶在保障终止之前。如果你正在接受治疗或已安排手术,辞职前请先向人事部或保险公司问清楚最后工作日之后的索赔如何处理。
换工作后,综合健保计划还有效吗? 有效,只要你继续缴付保费,因为这是你个人的保单,而不是雇主福利。它建立在终身健保之上,保费常有一部分由保健储蓄支付。最新计划细节请查看公积金局和卫生部网站。