
一颗裂开的臼齿,或一颗需要拔除的智齿,账单可能让你忍不住翻出保单来看。至于新加坡的牙科保险会不会赔,简短的答案是:要看是哪种保单、你为什么需要治疗,以及在哪里治疗。很多人以为住院保险也包括牙齿,结果才发现常规牙科治疗恰恰是最常见的除外项目之一。
本文说明哪些保障可能会支付牙科费用,以及在什么情况下支付。以下内容仅为一般性信息,不构成财务建议。任何理赔都以你的保单条款以及保险公司或人力资源部门的决定为准。
为什么大多数健康保险不包括常规牙科
保险公司把常规牙科护理——例如检查、洗牙抛光、补牙、牙冠、牙套矫正和美白——视为可预见或自选的开销,而不是可投保的风险。所以住院保险通常会把它排除在外。一般只有以下三种情况才会有保障:
- 治疗是由意外造成的,例如摔倒或运动受伤
- 治疗属于医学上必要的手术,有时在医院或日间手术中心进行
- 你持有专门针对牙科设计的保单或福利,例如雇主提供的牙科福利或独立的牙科保险
阅读自己的保单时,请记住这三类情况。
各类保障逐一看
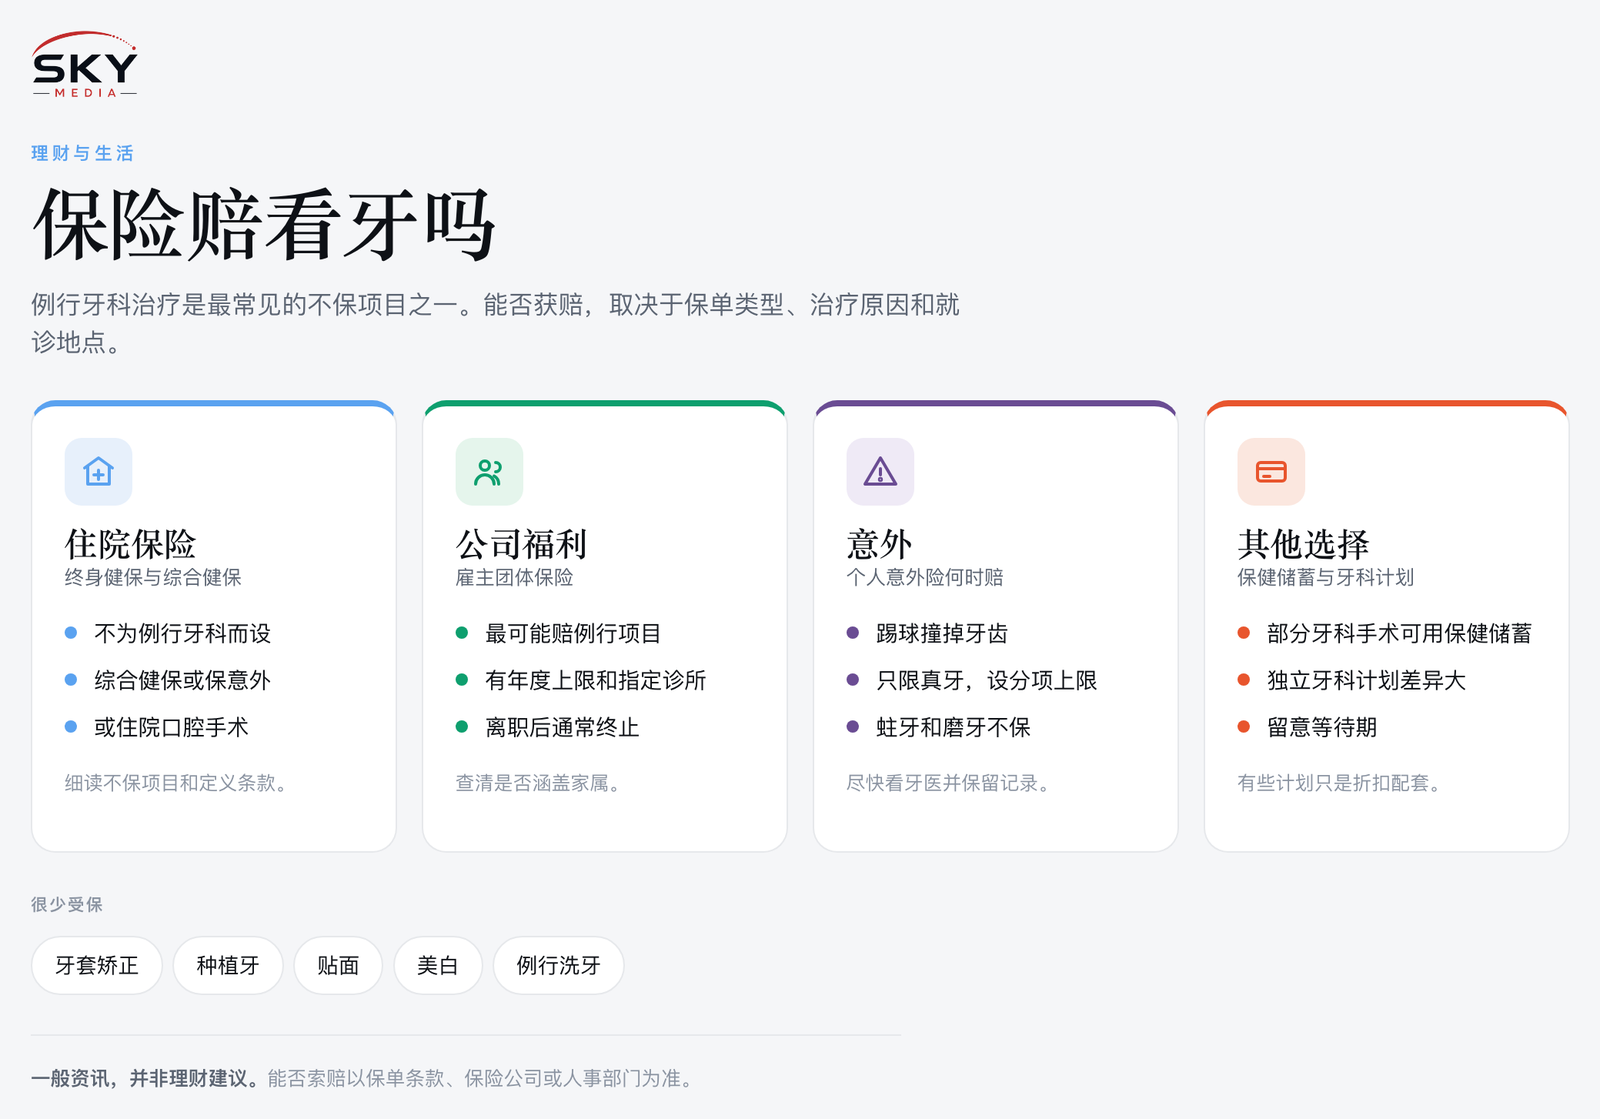
终身健保(MediShield Life)。这是由中央公积金局(CPF Board)管理的基本国民健康保险,主要针对大额住院账单和某些昂贵的门诊治疗,并非为常规牙科而设。可报销项目请查看公积金局或卫生部(MOH)网站上的终身健保页面。
综合健保计划(Integrated Shield Plans,IP)。这是建立在终身健保之上的私人住院保险,一般不包括牙科治疗,但保单常会列出例外情况,例如因意外而需要的牙科治疗,或住院期间进行的口腔手术。相关定义非常具体,请仔细阅读「除外责任」和「定义」部分。
保健储蓄(MediSave)。它不是保险,但与此相关。某些牙科手术可在提款限额内用保健储蓄支付,具体取决于手术项目和诊所。请询问牙科诊所你的手术能否用保健储蓄支付,并向公积金局核实最新规定。
雇主团体保险。有些公司会提供牙科福利,可能是每位员工每年固定额度,也可能是团体门诊保险的附加保障。这类福利最有可能支付洗牙、补牙等常规项目,但通常有年度上限、指定诊所要求以及除外项目清单。离职后福利一般随之终止,相关内容可参阅雇主团体保险与离职后的保障缺口。
个人意外保险(PA)。许多个人意外保险会支付因意外而需要的牙科治疗,通常设有分项限额,而且只保障天然牙齿,不包括假牙或原有牙冠。理赔时一般需要提供受伤经过的报告。
独立牙科保险。一些保险公司和牙科集团推出专门的牙科计划。条款差异很大:有些是真正的保险,有些则是预付配套或与特定诊所挂钩的会员折扣。请确认是否有等待期、年度限额、受保项目清单,以及对既往病症的限制。
旅游保险。许多旅游保险包括在海外因突发疼痛或受伤而需要的紧急牙科治疗,通常限额不高。如果你依赖信用卡附带的保障,出发前请先阅读信用卡附送的免费旅游保险真的能保障你吗?
牙科保障选项快速对比
| 保障类型 | 可能支付的项目 | 常见限制或陷阱 |
|---|---|---|
| 终身健保或综合健保计划 | 视保单条款,可能包括意外相关或住院口腔手术 | 常规牙科通常不保;定义严格 |
| 保健储蓄 | 某些牙科手术 | 仅限列明的手术项目,设有提款限额 |
| 雇主团体牙科福利 | 检查、洗牙、补牙,有时包括拔牙 | 年度上限、指定诊所,离职即终止 |
| 个人意外保险 | 意外造成的牙齿损伤 | 设分项限额,仅限天然牙齿,需提供意外证明 |
| 独立牙科保险 | 从预防性护理到更广泛的治疗不等 | 等待期、诊所限制,部分只是折扣计划 |
意外保障什么时候适用(什么时候不适用)
很多理赔成败就在于对「意外」的措辞。保险公司通常把意外定义为突然、无法预见的外来事件。实际情况大致如下:
- 较可能符合:在路边绊倒摔崩门牙、踢足球时牙齿被撞掉、交通事故导致下颌受伤
- 较不可能符合:咬到硬物时牙齿裂开,因为保险公司可能视之为磨损或原有的牙齿脆弱
- 通常不保:蛀牙、牙周病、磨牙造成的损伤以及美容类治疗
有些保单还要求在意外发生后的一定期限内接受治疗。一旦出事,请尽快看牙医,保留牙医的诊疗记录和收据,在合适的情况下拍照留存,并及早通知保险公司。
十分钟查清自己的保障
- 列出你持有的所有保单,包括雇主福利、个人意外保险,以及与储蓄或人寿保险捆绑的附加保障。
- 在每份保单文件中搜索「dental(牙科)」,并阅读除外责任和定义部分。
- 查看员工手册或福利平台,了解年度限额和指定诊所名单。
- 在进行非紧急治疗前,请牙医提供书面治疗方案和费用估算。
- 致电保险公司或人力资源部门,告知治疗项目名称,并询问:这项是否受保?需要哪些文件?是否需要事先批准?
请保留书面答复(例如电子邮件),以防日后出现争议。
保险不会支付的费用,以及如何提前规划
牙套矫正、种植牙、牙贴面和美白几乎没有任何保单会赔。对于这些项目,用储蓄来规划通常比找保险更合理。几点建议:
- 听取第二意见,并索取包括复诊在内的完整书面报价
- 询问治疗能否分阶段进行
- 比较私人诊所与面向符合资格患者的公共牙科服务
- 了解面向符合资格居民的津贴计划——这些计划与保险无关,由卫生部负责
计划进行较大治疗的年长者,可参考我们的乐龄人士种植牙与牙桥指南,了解治疗前该问哪些问题。
常见错误
- 以为「住院保险」也包括「牙齿」。通常并不包括。
- 在大型治疗前临时购买牙科保险。往往会受等待期和既往病症条款限制。
- 跳过事先批准。有些保单要求在治疗前获得批准。
- 弄丢收据。大多数保险公司需要分项账单和牙医报告。
- 忘了家属。请确认团体福利是否涵盖配偶或子女,以及适用哪些条件。
新加坡的牙科保险本来就是零散不全的。弄清楚你的治疗属于哪一类,仔细阅读条款,坐上牙科椅之前先问清楚保险公司或人力资源部门。
常见问题
吃东西时牙齿裂了,保险会赔吗? 很可能不会。咬硬物导致牙齿裂开,保险公司可能视之为磨损或原本就有的弱点,而不是意外。跌倒、运动碰撞或交通意外等情况,才比较有机会获得意外保障。
意外中崩了一块牙,应该怎么做? 应尽快看牙医,保留牙医的记录和收据,在适当时拍照,并及早通知保险公司。有些保单还规定意外后须在一定期限内治疗,理赔通常也需要提交意外经过的报告。
医疗储蓄可以支付牙科治疗费用吗? 只有某些牙科手术可以,而且受提款额度限制,具体要看手术种类和诊所。请向牙科诊所询问你的疗程是否可以申报,并向公积金局查询最新规定。
雇主提供的牙科福利包括配偶和孩子吗? 这要看团体保险的条款。请查看福利平台或员工手册,了解每年上限、指定诊所名单,以及家属是否包括在内和适用什么条件。这项福利通常在你离职后就终止。
大型牙科治疗之前才买牙科保险,可以吗? 通常不是好主意。独立的牙科保险往往设有等待期、每年上限,以及对已有病症的限制,所以未必赔偿你已经需要的治疗。请先看清条款,并向保险公司查询。