
如果你曾经想弄清楚新加坡的家庭保险,就会发现很多人都会把两种截然不同、却都被叫做“家庭保险”的东西搞混。一种是你申请建屋发展局(HDB)或银行房屋贷款时通常必须购买的火险(fire insurance),它保障的是房屋的建筑结构。另一种是家庭财物险或装修险,保障的是你的个人物品以及你花在装修上的钱。这两者并不相同,拥有其中一种并不代表你就拥有另一种。本文将解释每种保险各自保障什么、为什么与房贷绑定的那份保单通常本身并不足够、租客应该考虑哪些方面,以及在做决定前应该比较些什么。这里的所有内容都只是一般性信息,并非理财建议;每个人的情况都不同,因此请结合自身情况来衡量这些要点,并直接向受金融管理局(MAS)监管的保险公司核实条款,必要时咨询持牌理财顾问。
人们常混淆的两个概念
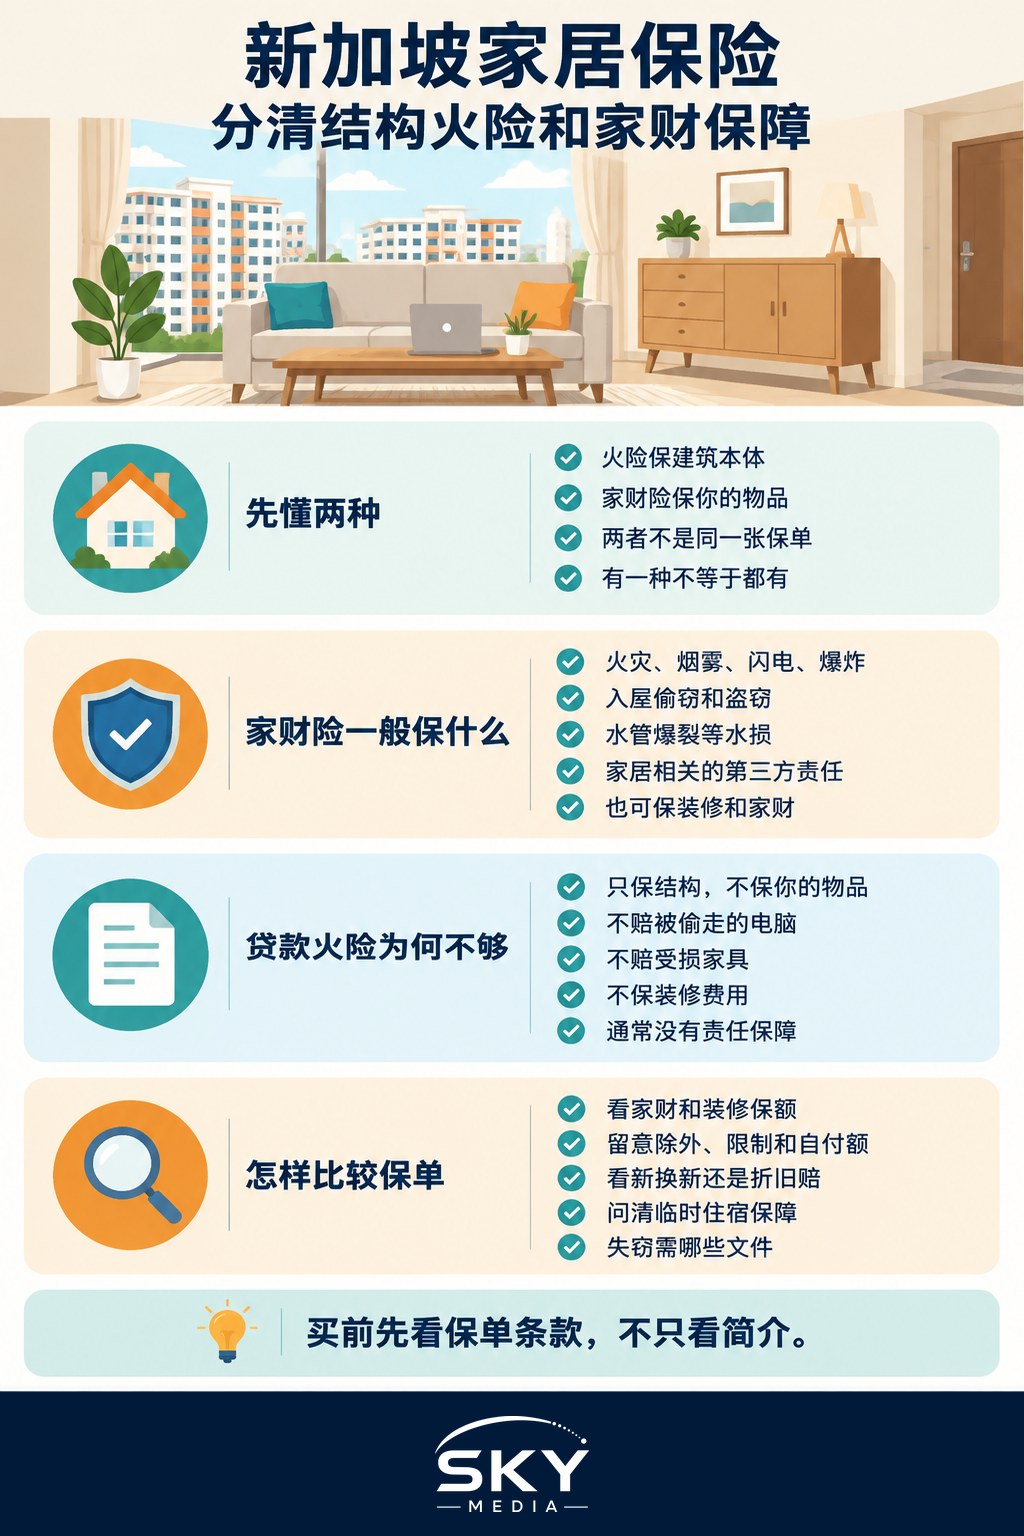
第一个是针对结构的火险。当你用HDB贷款购买组屋时,通常必须参加HDB火险计划;而当你用银行贷款购买时,银行一般也会要求你购买火险。这类保单保障的是建筑本身,也就是结构以及最初提供的固定装置,防范火灾及某些相关灾害造成的损坏。它的存在主要是为了保障作为贷款抵押品的房产价值。
第二个是家庭财物险(contents insurance),有时会以家庭保险或住户保单的形式打包出售。它保障的是你家中属于你自己的物品,以及你的装修,防范一系列意外事件。你的家具、电器、电子产品、衣物,以及你自己出钱做的内嵌木工,都不在基本的结构性火险保障范围内,因为它们并不属于原始建筑的一部分。这个缺口正是理解如何保障你在这里的家时最重要的一点。
家庭财物险保障什么
财物险或家庭保险保单一般旨在针对一份明确列出的事件清单,保障你的财物和装修。具体包含哪些内容会因保险公司和计划档次而异,因此请务必阅读具体保单,但常见的保障范围包括:
- 火灾及相关灾害。 由火灾、烟雾、雷击,以及通常包括爆炸所导致的物品和装修损坏。
- 盗窃与入室行窃。 因入室行窃造成的财物损失,通常需要有强行闯入的证据。
- 水渍损坏。 因水管爆裂、水箱溢水或类似情况造成的损坏,须符合保单条款。
- 个人责任。 如果你被判定对与你家相关的他人受伤或财物损坏负有法律责任,可在规定的限额内获得保障。
- 装修与财物。 许多计划允许你按选定的保额为装修和财物投保,有时还包括在发生受保事件、你的家变得无法居住时的临时住宿费用。
保单都带有除外责任、条件、自付额和限额。珠宝或高端电子设备等贵重物品可能有单件赔付上限,自然磨损一般不在保障范围内,某些灾害可能需要额外加保而非自动包含。你能提出的索赔金额还取决于物品是按“以新换旧”投保,还是按折旧后价值投保,因此这一点值得仔细查看。
为什么房贷火险并不足够
与你贷款绑定的火险,设计目的是保障贷款方以及房产的结构价值,而非你在家中的生活。人们很容易因为银行帮忙安排了某种保险,就以为自己已经完全受到保障,但那份保单通常做不到以下任何一点:它不会赔偿被偷走的笔记本电脑,不会赔付被水泡坏的家具,不会保障你花了数万元的装修和内嵌木工,也不会提供个人责任保障。
对大多数家庭来说,一旦把所有东西加起来,物品和装修的价值往往远比人们意识到的要高。如果你手上唯一的保单只是结构性火险,那么一次意外——一场厨房火灾、一根爆裂的水管把地板泡坏,或是一次入室行窃——都可能意味着一笔巨额的自掏腰包支出。这就是为什么许多房主选择在强制性火险之外,另外加保一份独立的家庭财物险,让建筑本身和里面的一切都得到保障。
房贷保险不等于家居保险
另一个常见的混淆,是办理贷款时经常提到的递减定期房贷保险(mortgage reducing term insurance)。这是一种人寿保险,如果受保人身故或完全永久残疾,它会还清尚未偿还的房屋贷款。它保障的是家人能继续保住房子,而不是房子本身。用公积金(CPF)购买的 HDB 组屋,则由公积金局管理的房屋保障计划(Home Protection Scheme,HPS)扮演类似角色。
这些产品与房屋及财物保险并列,而不是包含在其中。完整的保障通常包括结构保险、装修及财物保单,以及房贷或贷款保障安排,各司其职。
租客与家庭财物
如果你是租房的,这种情况往往会从另一个方向被误解。房东的保险(如果有的话)保障的是房东的利益,通常是建筑,可能还有房东自己的装置。它并不保障你的个人物品。如果你的笔记本电脑、衣物和家具因受保事件而损坏或被盗,房东的保单不太可能帮到你。
租客可以购买一份仅保障财物的家庭保险保单,只保自己的物品而不保结构,因为结构并不属于你、也不该由你投保。这类保单往往规模较小、更实惠,聚焦于你的物品,在许多计划中还包括个人责任。如果你是租房的,值得向保险公司咨询一份按你实际拥有的物品来设定保额的财物险,而不要想当然地以为别人的保单已经保障了你。
比较家庭保险保单
由于各种计划差异很大,做同类比较比一味追求最低价格更重要。查看财物和装修两方面的保额,并确认它反映的是如今真正重新置办所有东西所需的花费。阅读受保灾害清单,同样重要的是阅读除外责任。查看物品是按以新换旧还是按折旧后价值赔付,留意贵重物品的单件限额,并弄清楚每次索赔你需要承担的自付额。看看是否包括个人责任和替代住宿,并确认理赔流程以及你可能需要的任何文件,例如盗窃时的报警记录。
下表列出了主要的保单类型以及每种通常保障的内容。请把它当作一张概览图;确切条款始终以具体保单的措辞为准。
| 保单类型 | 通常保障什么 | 通常不保障什么 |
|---|---|---|
| HDB/银行火险 | 建筑结构和原始固定装置,防范火灾及相关灾害 | 你的物品、装修、盗窃、财物水渍损坏、责任 |
| 家庭财物险 | 你的财物和装修,防范火灾、盗窃、水渍损坏,另加个人责任 | 建筑结构本身、自然磨损、超过上限的未投保贵重物品 |
| 租客财物险 | 租客自己的物品,通常还有个人责任 | 建筑结构和房东的固定装置 |
| 综合家庭/住户计划 | 打包财物和装修保障,有时附带意外损坏等附加项 | 任何列为除外责任的项目;未选择或未包含的灾害 |
你需要多少保额
最关键的两个数字,是你的装修价值和财物价值。
- 装修。把你把单位变成家所实际花费的金额加起来:木工、地板、油漆、衣柜、厨房橱柜和类似的固定工程。如果你保留了报价单,计算起来就很简单。假如保单的赔偿上限低于这个数字,你在 HDB 火险恰恰不保的那一部分就是保额不足。
- 财物。逐个房间走一遍,估算一旦全部损失后需要重新购买的所有物品的重置成本。人们总是低估这一项:电视、手提电脑、冰箱、洗衣机、几柜子的衣服,加上几年来累积的家居用品,加起来比想象中快得多。
另外,任何报价都要检查两个技术细节:
- 理赔基础。“以新换旧”(new for old)按今天的价格重置物品,而“补偿制”(indemnity)会扣除磨损和折旧,可能让赔偿金额大幅缩水。
- 单件物品上限。许多保单对任何单件物品的赔偿设有上限,除非该物品另行列明,这对较贵的电子产品或珠宝首饰尤其重要。
决定什么才适合你
先从盘点开始。大致估算你的装修和物品价值,留意你的贷款是否要求结构性火险,并考虑你的个人风险,例如住在较旧的楼里、拥有昂贵设备,或是租房。由此你就能看清强制性火险是否是你唯一的保障,以及一份财物险是否能填补一个实实在在的缺口。没有唯一正确的答案;这取决于你拥有什么,以及一场损失对你意味着什么。
无论你如何选择,都请阅读保单措辞而非营销摘要,在保障范围而不仅仅是保费上比较几家保险公司,并在做出承诺前就任何不清楚的地方提出疑问。请记住,本文只是一般性信息,并非理财建议。对于任何与你的家和财务相关的具体事项,请直接向保险公司核实细节,并考虑咨询持牌理财顾问。
让理赔顺顺利利
保险的价值,取决于你能否为索赔提供充分证明,所以要在出事之前就做好准备。
- 把装修报价单、发票和大件物品的收据集中放在一个文件夹里,电子版或纸本皆可。
- 装修完成后为每个房间拍照,之后添置物品时也定期补拍。
- 记下昂贵电器和电子产品的序列号。
- 发生事故要尽快通报;遇到盗窃或某些损坏情况,如保单要求,须向警方报案。
保单条款、不保事项以及任何规定的计划都会随时间改变,请直接向保险公司、建屋发展局(HDB)或公积金局确认最新细节和要求。
了解更多
想了解更多在不浪费钱的前提下保护自己的方法,可阅读我们关于在新加坡应避免的常见保险错误的指南,其中涵盖了保额不足或重复投保等缺口。如果你还在摸索入门,可先从新加坡保险基础知识开始,了解各主要保险类型如何相互衔接。
常见问题
邻居家漏水,弄坏了我的天花板和家具,谁来赔? 责任要看原因和具体情况,有时会涉及邻居的保险公司或市镇理事会。您自己的家居财物或装修保险,可能会赔偿您财物的损失。请拍照记录损坏,并尽快通知保险公司。
家居财物保险应该在搬进去之前还是之后买? 许多人在装修进行期间或完成后就投保,这样配件和物品从送抵那天起就有保障。承包商在施工期间可能也有保险。请向保险公司询问保障何时开始,以及装修期间有哪些除外项目。
房东可以要求我买家居保险吗? 房东可以把它作为租约条件,通常针对租客的财物和责任。请查看租约里有什么要求,并向保险公司确认保单涵盖什么。有疑问就在签约前和房东谈清楚。
把房间出租,需要告知保险公司吗? 多数情况下需要,因为这会改变风险。没有通知保险公司,可能会影响理赔。出租房间、在家经营生意或进行大型工程等变化,都应申报,并询问保单是否需要调整。
家居财物保险的保额多久要更新一次? 装修后、购买贵重物品后,以及每隔一两年就应检视一次,因为重置成本和您的财物都会变化。保额不足会减少理赔金额。家中或财物有显著变化时,请和保险公司更新数字。
官方资料: 金融管理局(MAS)
延伸阅读: 新加坡的家庭财物与租客保险