
你当初是通过一位信得过的人买下这些保单的。可某天,保险公司寄来一封信,说今后将由另一个人来「服务」你的账户;又或者,你的代理发来告别信息,说自己要离开这个行业了。如果你的保险代理已经离职,而你手上的保单成了业内所说的「孤儿保单」(orphan policy),首先要知道:你的保障并不会随着他们离开而消失。本文将说明到底哪些会变、哪些不变,以及如何决定是保留新顾问,还是自己另选一位。
本文仅为一般信息,不构成财务建议。关于你的具体情况,请以保单文件和保险公司的说明为准。
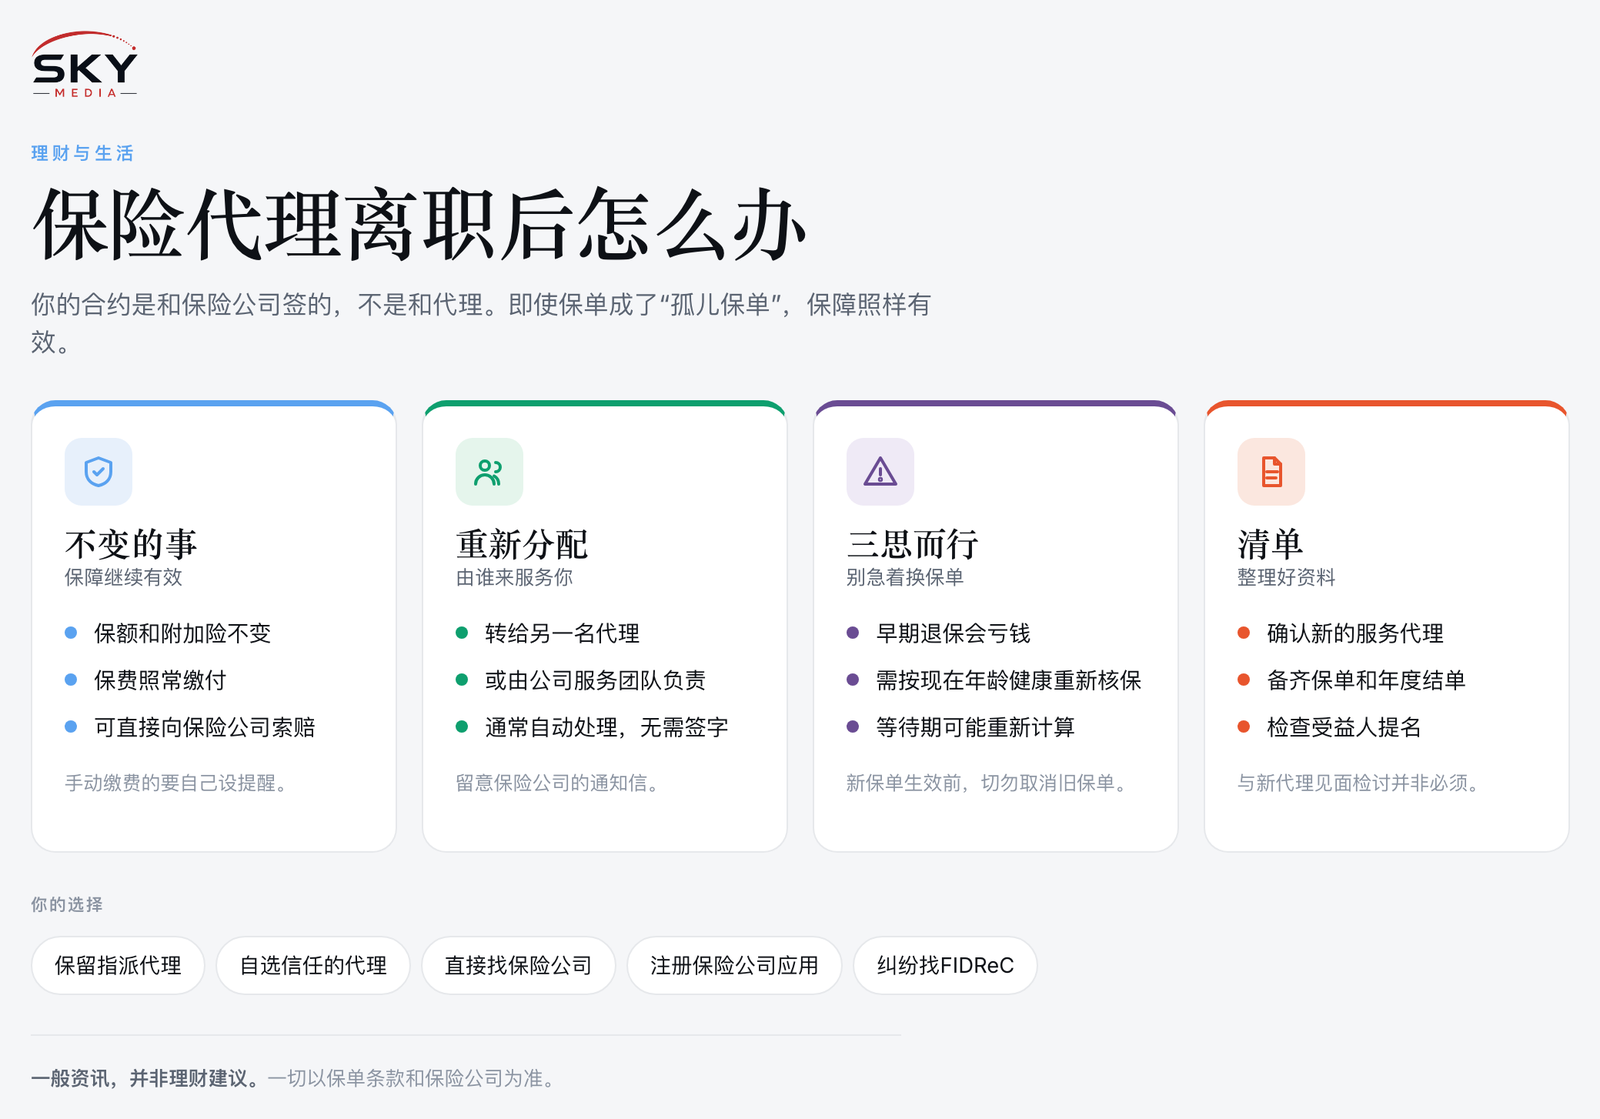
你的合约是与保险公司签的,不是与代理签的
保险代理在新加坡通常称为财务顾问代表(financial adviser representative),代表保险公司或财务咨询公司销售和服务保单。不过,法律上的合约关系是在你与保险公司之间。这带来三个实际影响:
- 你的保障继续有效。各项赔付、保额、附加险和除外责任,都与保单合约所写的完全一样。代理离职不会改变其中任何一项。
- 保费仍需按时缴纳。如果你通过 GIRO 或信用卡缴费,扣款会照常进行。如果以前是代理提醒你手动缴费,现在就要自己设好提醒,因为漏缴保费可能导致保单失效。我们关于保单失效后会怎样的指南,详细介绍了宽限期和复效的相关内容。
- 理赔直接找保险公司。你可以通过保险公司的应用程序、网站或客户服务中心直接提交理赔,完全不需要代理参与。
「孤儿保单」这个说法,只是指原本负责服务的代表已不再挂在这份保单上。它只是一个行政标签,并不代表你的保单出了什么问题。
孤儿保单如何重新分配
保险公司和财务咨询公司处理代理离职,通常有几种常见方式。具体流程因公司而异,请留意你收到的信件或电邮。
- 重新分配给另一位代表。许多保险公司会把你的保单分配给另一位代理,往往是离职代理原来所在团队或分行的同事。你通常会收到一份通知,上面有新代表的姓名和联系方式。
- 由中央团队负责服务。有些保险公司会把孤儿保单交给内部客服或专门的服务部门,而不是指定某个人。
- 代理跳槽到另一家公司。如果你的代理加入了另一家保险公司或财务咨询公司,他们一般不能再以你的正式代表身份,继续服务原公司签发的保单。你的保单仍留在原保险公司,由该公司指派新的服务联系人。
重新分配通常是自动进行的。你不需要签署任何文件,保障也会继续有效;不过,对方可能会邀请你与新代表见面,做一次保单检视。
「服务权」对你意味着什么
服务代表是保险公司登记为你联络人的那个人。他们可以帮你:
- 更新个人资料、受益人提名和付款方式
- 了解你的保障内容和利益说明书(benefit illustration)
- 协助你办理理赔、保单贷款或退保
- 检视你的保障是否仍适合你目前的人生阶段
他们无法自行更改你的合约条款。任何会改变保单的事项,例如加附加险、降低保额或提取款项,仍需要你的签名指示以及保险公司的批准。
有一点值得了解:新代表当初并不是卖保单给你的人。他们服务这份保单能否获得持续报酬,取决于保险公司自己的安排,客户通常看不到这些细节。
保留新顾问,还是自己另选
一般来说,你可以自由要求保险公司更换你的服务代表。很多人在同一家公司已经认识一位信得过的顾问,或者被指派的人迟迟不回复时,就会这么做。下表比较了几种主要选择。
| 选择 | 具体做法 | 适合的情况 |
|---|---|---|
| 保留被指派的代表 | 什么都不用做,维持保险公司的安排 | 对方回复及时,你也满意他们的保单检视 |
| 指定同一家保险公司的某位顾问 | 向保险公司提交更换服务代表的申请 | 你认识并信任那里的另一位代理 |
| 直接与保险公司打交道 | 通过保险公司的应用程序、热线或客户中心办理服务 | 你喜欢自助办理,需求也比较简单 |
| 跟随原代理到新公司 | 通过他们购买新的保障;现有保单仍留在原保险公司 | 你看重这段关系,而且本来就需要新的保障 |
请向保险公司询问如何申请更换,因为每家公司都有自己的表格和流程。更换服务联系人不会改变你的保费或保障利益。
什么时候换保单是个坏主意
代理更换后最大的风险,不是更换本身,而是被说服取消现有保单、改买新保单。如果你的前代理加入新公司后推荐新公司的产品,或者新顾问建议你「重组」保单组合,都可能出现这种情况。
替换保单可能会让你在几个方面蒙受损失:
- 退保损失。终身寿险和投资联结保险(investment-linked plan)的退保金往往低于你已缴的保费,在头几年尤其如此。在答应任何事之前,请先看看终身寿险退保会怎样。
- 重新核保。新保单会按照你目前的年龄和健康状况定价。你首次投保后才确诊的疾病,现在可能会被列为除外责任,或导致保费上调。
- 新的等待期。某些保障,例如重大疾病保障,可能设有等待期,换新保单后会重新计算。
- 保障空窗。在新保单生效前就取消旧保单,可能让你处于没有保障的状态。
新加坡金融管理局(MAS)要求财务顾问说明替换保单的不利之处,并且任何建议都要有合理依据。如果有人催促你换保单,请他们把比较内容写成书面文件,包括退保价值、新保费以及任何变动的除外责任。在替代保单获批并正式生效之前,千万不要取消现有保单。
代理离职后的简单清单
得知消息后的几周内,可以按这份清单把事情理顺。
- 确认你现在的服务代表是谁:查看保险公司的通知,或登录保险公司的客户门户网站。
- 整理文件。找出保单合约、利益说明书和最新的年度报表。如有电子版,请下载保存。
- 检查保费缴付。确认 GIRO 或信用卡扣款指示仍然有效,并记下任何手动缴费保单的到期日。
- 检查受益人提名。确认受益人信息是最新的,特别是在结婚、离婚或孩子出生之后。
- 注册保险公司的应用程序或门户网站,方便自己查看保单和提交理赔。
- 只在你想要时才预约保单检视。与新顾问见面并非必须。如果你去了,就把它当成一次现有保障的检查,而不是推销会。
- 记下未完成的事项。如果你的前代理正在帮你处理理赔或保单变更,请联系保险公司确认进度。
如果你今后更想在没有代理的情况下自行管理,我们关于不通过代理购买保险的指南,介绍了未来投保可选择的直接购买方式。
如果出了问题
大多数交接都很顺利,但偶尔也有客户发现漏缴了保费、某项申请没有被处理,或认为自己得到的建议并不合适。首先,请以书面形式向保险公司的客户服务或投诉部门反映,并保留所有往来记录的副本。如果问题仍未解决,新加坡金融业纠纷调解中心(FIDReC)负责处理消费者与金融机构之间的纠纷。请查看 FIDReC 网站了解其最新流程和受理资格。
代理离职可能让人有些不安,但你的保单从来都不是真正绑在某一个人身上的。确认新的联系人,保持保费正常缴付,在没有清楚的书面比较之前,不要被催促着换保单。
延伸阅读:退休后如何检视你的保险保单
官方资料: 金融管理局(MAS)