
大多数人填写保险投保表格时都很匆忙:勾几个框、签个名就完事了。但那些关于健康、生活方式和过往经历的问题非常重要。如果你遗漏了相关信息,保险公司日后可能拒绝理赔,甚至整份保单作废。这就是所谓的保险未如实告知(non-disclosure),也是理赔出问题最常见的原因之一。如果你刚开始买保险,可以先看新加坡保险入门;如果日后理赔有争议,请参阅如何提出保险理赔。
本指南说明在新加坡投保时你的告知义务、通常应申报哪些事项、不申报可能有什么后果,以及发现自己出错时该怎么办。本文仅为一般性信息,不构成理财或法律意见。具体保障以你的保单条款和保险公司的决定为准。
告知义务是什么意思
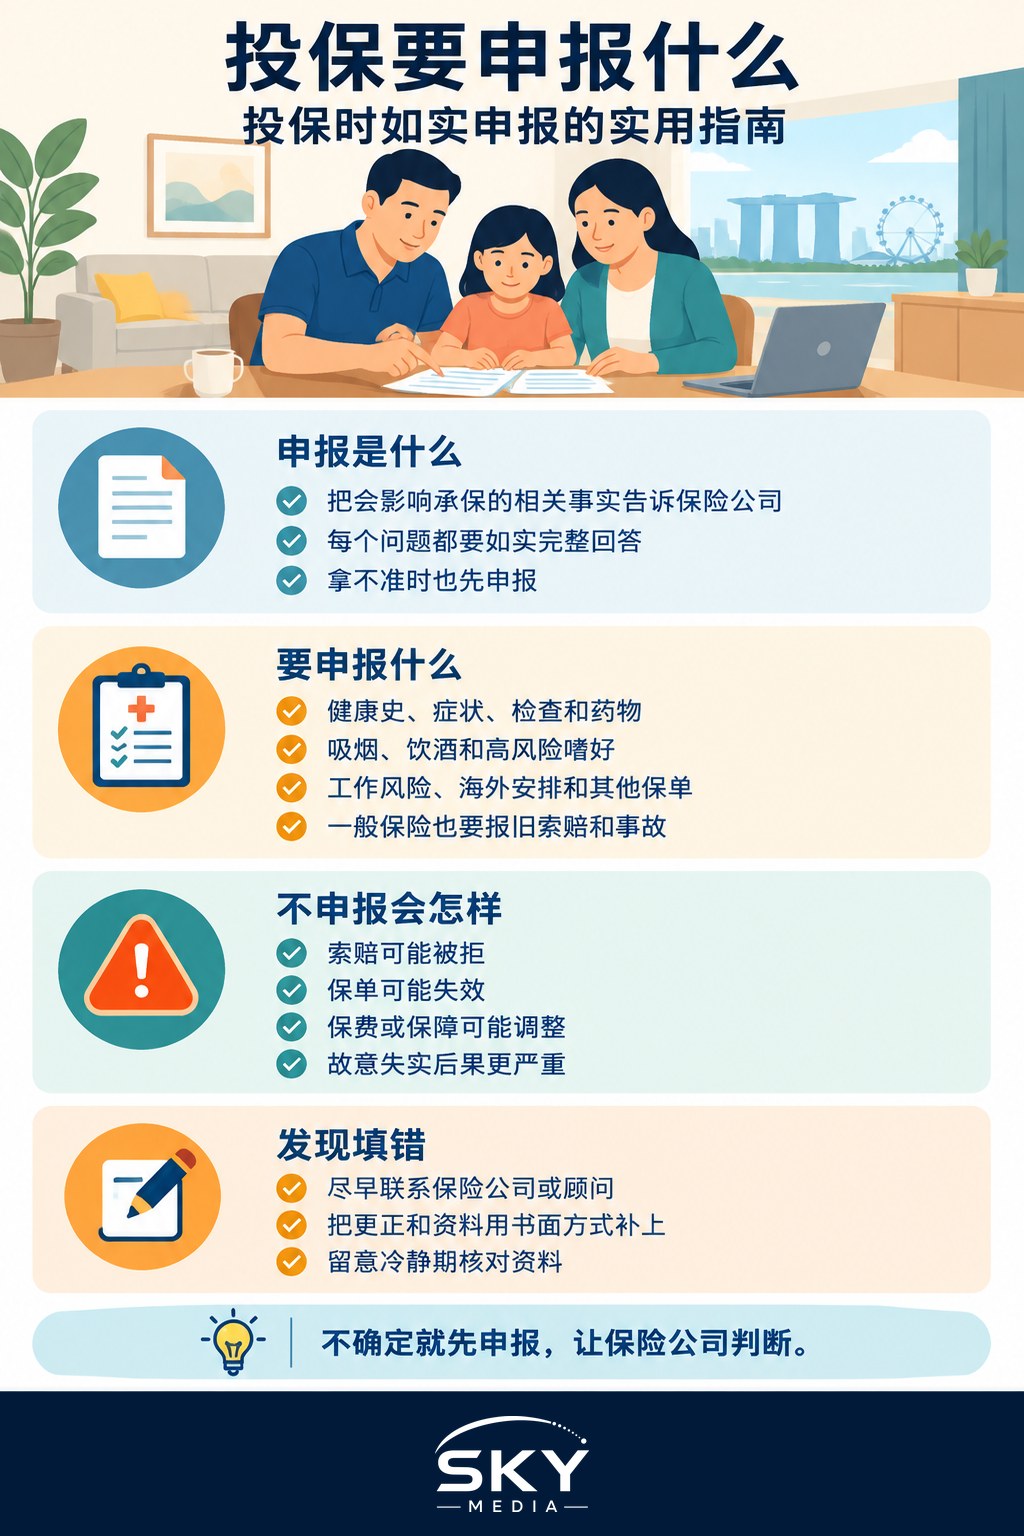
你投保时,保险公司会根据你提供的信息,决定是否承保、以什么条件承保以及保费多少。你有义务告知与这个决定相关的事实,即所谓的重要事实(material facts)。
在新加坡,人寿和健康保险的投保书(proposal form)通常附有一段标准声明,说明你必须完整、如实地披露所有你知道或应当知道的事实,否则保单可能无效。请认真阅读。它是用来提醒你的,不是用来凑篇幅的。
几个原则:
- 每个问题都要如实、完整地回答。如果问题问你是否曾经因某种状况看过医生,「曾经」就是指任何时候,而不只是过去一年。
- 拿不准就申报。如果不确定某件事是否相关,就告诉保险公司,让他们来判断。
- 告知义务通常持续到保单生效为止。如果在提交表格后、保单签发前情况有变,例如新的诊断或检查结果,请告知保险公司。
- 表格是你的,即使是别人代填的。如果代理或顾问替你输入答案,签名前请仔细核对。提交的内容由你负责。
通常应申报的事项
具体问题因保险类型而异,但以下方面经常出现:
健康与病史
- 现有或过往的病症,包括感觉轻微或已痊愈的,例如高血压、高胆固醇、哮喘、心理健康问题或背部问题。
- 因某些症状看过医生,即使没有确诊。
- 检查、扫描和转诊,包括尚未出结果的。
- 长期服用的药物。
- 住院和手术经历。
生活方式
- 吸烟或吸电子烟,包括偶尔吸。
- 饮酒情况(如有询问)。
- 危险爱好,例如潜水、赛车运动或登山。
职业与出行
- 你的工作职责,特别是涉及高空作业、机械操作或前往高风险地区。
- 到海外居住或工作的计划。
其他保险与记录
- 在其他保险公司已有的保单。
- 以往被拒保、延期承保或附加特别条件承保的申请。
一般保险(汽车、家居、旅游)方面,相关事实可能包括以往的理赔、事故、交通违规、汽车改装,或住家用于商业用途。
未如实告知可能有什么后果
后果取决于具体事实、保单条款,以及遗漏是无心之失还是蓄意隐瞒。总的来说,后果可能很严重。
| 未申报的内容 | 可能的结果 |
|---|---|
| 与理赔相关的既往病症 | 拒绝理赔;保单可能被宣告无效 |
| 吸烟状况 | 保单可能被宣告无效,或调整保费和保障 |
| 轻微且无关的问题 | 保险公司仍可能复核保单;结果视条款而定 |
| 蓄意虚假陈述 | 保单无效、拒绝理赔,并可能有其他后果 |
保单一旦被宣告无效,就视同从未存在。视保单和具体情况而定,保费可能退还,也可能不退。对于依赖人寿或重大疾病赔付的家庭来说,保单作废可能是毁灭性的打击,所以一开始就把表格填对至关重要。
保险公司常在理赔阶段调查告知情况,向诊所和医院调取病历。多年前忘了提的事,可能恰恰在你最需要保障时浮出水面。
为什么会出错
未如实告知并不总是出于不诚实。常见原因包括:
- 觉得病症太轻微而没提,比如因胸痛看过一次医生,结果没事。
- 忘了旧病史,例如童年时的病症,或公司体检时做过的检查。
- 过于匆忙,尤其是在网上投保或在路演摊位投保时。
- 轻信代理的保证,说某件事「不需要申报」。只要表格上有问,就要申报。
- 担心保费变高,心存侥幸。
申报某种病症并不一定会被拒保。保险公司可能按标准条件承保、针对该病症加上除外条款、收取较高保费(加费,loading),或延期决定。有除外条款,远比一份在理赔时可能被宣告无效的保单好得多。
发现自己漏报了怎么办
如果你发现投保时漏了相关信息,请及早处理,不要心存侥幸。
- 联系保险公司或顾问,说明遗漏了什么。
- 以书面形式提供资料,如有要求,附上相关医疗文件。
- 预期会有复核。保险公司可能维持保单不变、加上除外条款、调整保费,或在某些情况下取消保单。
- 保留所有往来文件的副本。
这样做也许让人不安,但趁身体健康时更正记录,远好过在理赔时被保险公司发现。
新加坡许多人寿和健康保单在你收到保单文件后都设有冷静期(free-look period),期间你可以审阅并取消保单。善用这段时间核对投保书上记录的答案,而不只是看保障内容。
因未如实告知被拒赔时
- 要求保险公司以书面说明理由,包括其依据的是哪个问题、哪项事实。
- 整理你的资料,例如投保书副本和医疗文件。
- 先使用保险公司的内部投诉程序。
- 如仍不满意,可上诉至金融业纠纷调解中心(FIDReC)。FIDReC 在其职权范围和限额内,处理消费者与金融机构之间的纠纷。
- 金额较大或案情复杂的理赔,可考虑寻求法律意见。
新加坡金融管理局(MAS)负责监管保险公司,新加坡人寿保险协会(Life Insurance Association)和普通保险协会(General Insurance Association)等行业组织也会发布消费者指南,都是进一步了解的好去处。
简单申报清单
- 慢慢读每一个问题,不要让任何人催促你。
- 投保前先整理好病历或就诊记录。
- 用自己的话回答,并核对任何代你输入的内容。
- 不确定的事项一律申报。
- 保单生效前如有变化,及时告知保险公司。
- 保留一份已填好的表格副本。
只要稍加用心,保险未如实告知的问题很容易避免。一份完整、诚实的投保申请,是让保障在关键时刻真正发挥作用的基础。
常见问题
提交表格后、保单生效前,我还有披露的责任吗? 通常有,披露责任一般持续到保单生效为止。如果情况有变,例如有了新的诊断或检验结果,要在保单发出前告知保险公司,并保留一份填好的表格。
如果代理说某个健康状况不用申报,怎么办? 只要表格上有问到,就要申报。即使是别人替你填写,你也要为提交的内容负责,所以签名前要仔细检查,不要依赖顾问的说法。
轻微或多年前的健康问题,例如曾经因胸痛看过一次医生,也要申报吗? 如果问题涵盖到就要申报。看过医生的症状即使没有确诊也算,“曾经”就是指任何时候。有疑问时就申报,让保险公司决定,他们仍可能附加除外条款而接受你。
申报了健康状况,保险公司就一定会拒保吗? 不一定。保险公司可能按标准条件承保、对该状况加上除外条款、收取较高的保费,或者延后决定。附带除外条款,远比一份在索赔时可能被宣告无效的保单好得多。
如果因为未披露而被拒赔,可以向哪里申诉? 先要求书面说明理由,并通过保险公司内部的投诉程序处理。如果仍不满意,可以在其受理范围内向金融业争议调解中心申诉,大额或复杂的索赔也可以考虑寻求法律意见。
官方资料: 金融管理局(MAS)
延伸阅读: 保险除外责任与加费承保:申报病况后会发生什么 · 完全永久残疾(TPD)保障详解 · 在新加坡,60 岁以后还能买保险吗?