

单凭一份收入买房并不容易,所以在新加坡,不少单身人士会选择与兄弟姐妹或好友合力置业。组屋联合单身计划(Joint Singles Scheme)正是为此而设:它允许几名未婚成年人以共同屋主的身份一起申请购买一套组屋(HDB flat)。
本文介绍哪些人可以使用组屋联合单身计划、联合单身人士可以购买哪些组屋类型、共同产权在法律文件上和日常生活中如何运作,以及签约前值得先谈清楚的问题。如果你打算独自购房,建议先阅读我们的新加坡单身人士购买组屋指南。
本文仅供一般参考,不构成法律或财务建议。建屋发展局(HDB)会不时更新申请资格规定,申请前请务必在建屋局官网或 HDB Flat Portal 上确认最新条件。
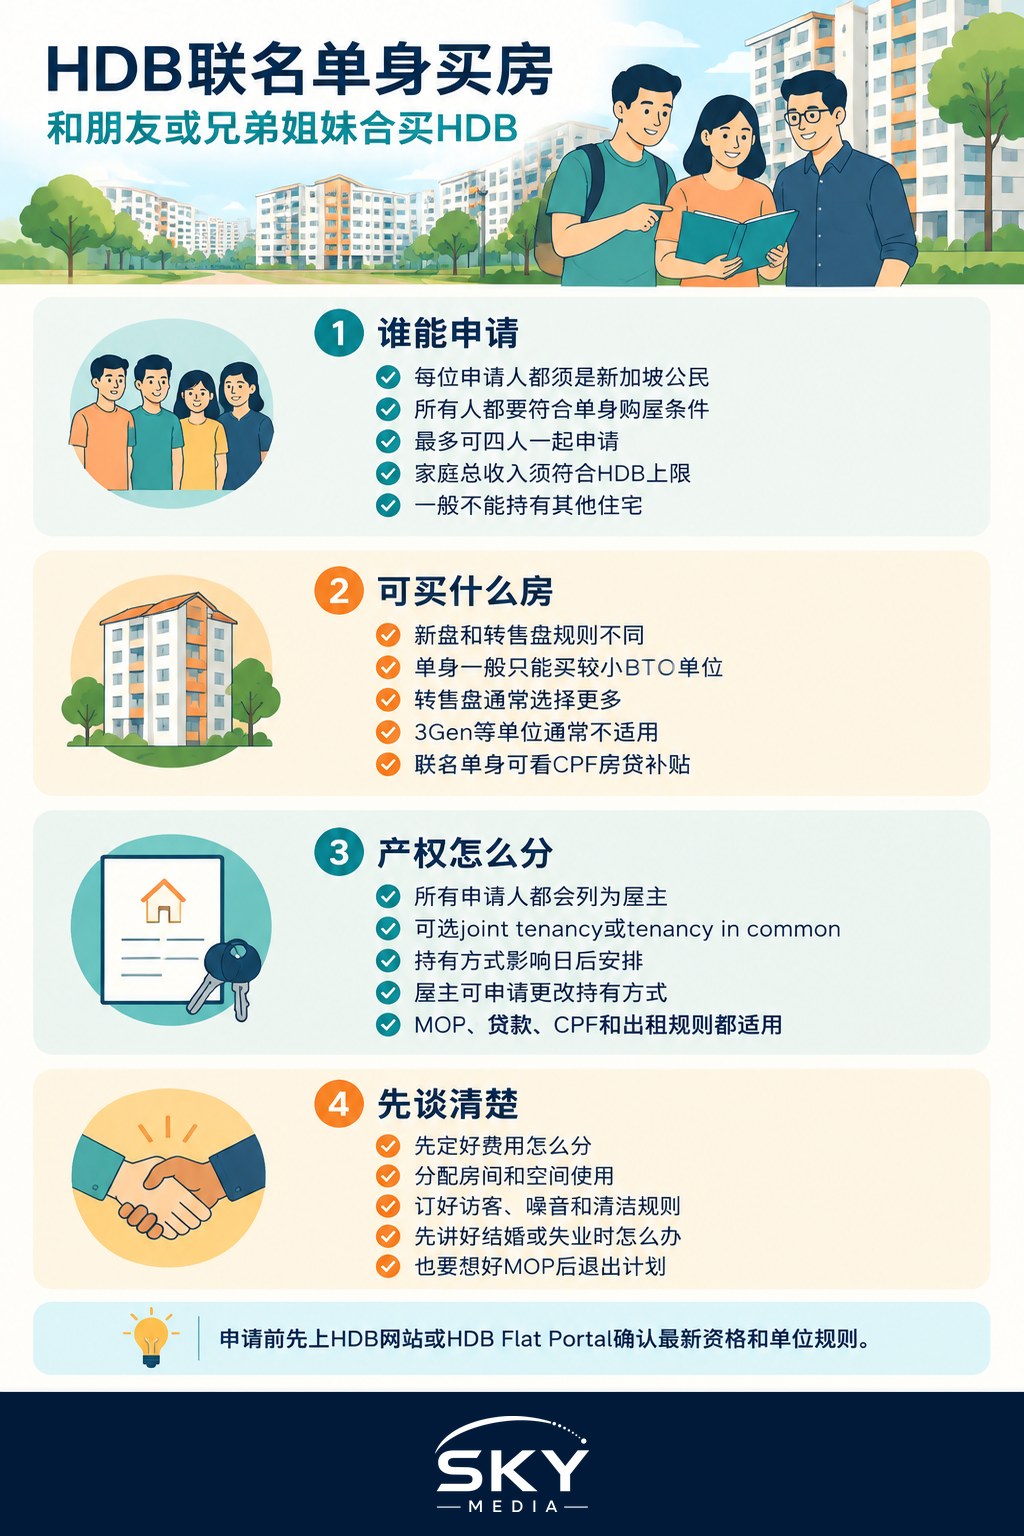
哪些人可以申请联合单身计划
这项计划的对象,是原本各自都符合单身购房资格的人士。大致而言,建屋局要求小组内每一位成员都符合单身购房者的条件,通常包括:
- 公民身份:每位申请人都必须是新加坡公民。永久居民和外国人不能单独组成联合单身申请。
- 年龄:每位申请人都必须达到建屋局为单身购房者设定的最低年龄,这一门槛长期以来是 35 岁。请在建屋局网站上查看最新规定。
- 婚姻状况:每个人都必须是未婚、离婚或丧偶,且不是以家庭核心(family nucleus)身份申请。
- 人数:最多四名单身人士可以一起申请。两兄妹、三位好友或四名同事都可以,前提是每个人都符合资格。
- 收入上限:小组的合计收入必须在建屋局为该组屋类型和计划设定的上限之内。新组屋与转售组屋的收入上限不同,而且会不时调整。
- 房产拥有情况:申请人一般不得在本地或海外拥有其他住宅房产,近期出售过私人房产的人士也有相关规定。如果你们当中有人曾经拥有房产,请仔细阅读建屋局的条件。
如果有人以前买过津贴组屋或领取过购屋津贴,可能会影响整个小组的资格、优先权或津贴。HDB Flat Portal 上的资格查询工具可以帮你们了解小组的情况。想大致了解建屋局如何把购房者划分到不同计划,可参阅我们的组屋申请资格计划解读。
联合单身人士可以买哪些组屋类型
联合单身人士可购买的组屋类型由建屋局政策决定,新组屋与转售组屋有所不同,而且多年来也有变化,因此下面的内容更适合作为「该问哪些问题」的参考。
- 新组屋(预购组屋 BTO):单身人士(包括联合单身人士)一般只能申请较小的户型,最常见的是两房式灵活组屋(2-room Flexi)。近年来建屋局调整了单身人士可申请的地点和组屋分类,因此每次推出新组屋时都要查看最新规定。
- 转售组屋:单身人士在转售市场上的选择通常更多,但部分类型除外,例如专为三代同堂家庭设计的三代同堂组屋(3Gen flat)。
- 津贴:联合单身人士可能符合资格领取单身人士的公积金购屋津贴,金额取决于收入、组屋类型以及购买的是新组屋还是转售组屋。津贴金额会定期检讨,准备购房时请到建屋局的津贴页面查询。
由于购买新组屋和转售组屋的规定不同,许多小组会先比较两者再做决定。我们的预购组屋与转售组屋比较一文,分析了两者在等待时间、地点选择和价格方面的取舍。
多名单身人士合买时,产权如何安排
申请中的每一个人都会成为组屋的登记屋主。建屋局允许共同屋主选择持有方式,而这个选择在日后某位屋主去世或想退出时影响很大。
| 持有方式 | 含义 | 常见适用情况 |
|---|---|---|
| 联权共有(joint tenancy) | 所有屋主共同持有整套组屋;如果其中一位屋主去世,其份额会自动转给其他在世屋主 | 感情亲近、愿意让组屋留给其他人的兄弟姐妹 |
| 分权共有(tenancy in common) | 每位屋主持有明确的份额,例如各占四分之一;该份额可按遗嘱或依法转给屋主的遗产 | 希望自己的份额留给自己家人的朋友或亲戚 |
| 日后更改持有方式 | 屋主可以申请从一种方式转为另一种,须遵循建屋局和相关法律程序 | 购房后情况有所变化的小组 |
律师可以向你们解释每种方式与遗嘱和公积金提名之间的关系。
购房前还需要了解的其他产权规定:
- 最低居住年限(MOP):在最低居住年限内,所有屋主一般都必须住在该组屋,大多数组屋的年限通常为五年。部分较新的组屋分类有更长的最低居住年限和额外条件。
- 贷款与公积金:小组可以申请建屋局购屋贷款或银行贷款,每个人的收入都会计算在内。在中央公积金局(CPF Board)的规定范围内,每位屋主都可以用自己的公积金普通户头(Ordinary Account)存款支付首期和每月供款。
- 出租:关于出租房间或整套组屋的规定,对联合单身人士和其他屋主一视同仁;在最低居住年限内一般不允许出租整套组屋。
申请前需要谈清楚的实际问题
真正难的部分,是多年来共同生活和共同做决定。在正式承诺之前,小组成员最好就以下事项达成共识,最好白纸黑字写下来:
- 谁付什么。每月房贷是平均分摊还是按收入比例分摊?杂费(service and conservancy charges)、水电费、房产税和维修费又怎么分?
- 房间分配。在面积不大的组屋里,谁住较大的卧室或带独立卫生间的房间?费用分摊是否相应体现?
- 居家规矩。访客、宠物、打扫和噪音,都是常见的矛盾来源。
- 如果有人结婚怎么办。结婚的共同屋主可能想退出,和配偶另外买房。事先讨论好如何买下对方份额或出售组屋,并查看建屋局关于从产权中移除屋主的规定,这通常需要获得批准。
- 如果有人失业怎么办。商定小组如何应付暂时的资金缺口,以及是否有人有应急储蓄可以动用。
- 最低居住年限后的退出计划。决定你们打算长期持有,还是在最低居住年限届满后出售,让大家从第一天起就有一致的预期。
有些小组会请律师起草一份简单的共同产权协议。建屋局并不要求这样做,但在情况发生变化时,它可以帮助维护彼此的关系。
以联合单身人士身份申请的步骤
整个流程与一般的组屋申请相同,只是小组成员需要一起走完每个阶段:
- 在 HDB Flat Portal 上为每位成员查询资格。
- 进行财务评估。申请组屋资格信(HDB Flat Eligibility,简称 HFE),它会告诉你们是否可以购房、可能获得哪些津贴,以及最多可以获得多少建屋局贷款。
- 选择购房途径。参加预购组屋或剩余组屋(Sale of Balance Flats)的推出计划,如果倾向转售组屋,也可以开始浏览转售房源。请注意,种族融合政策(Ethnic Integration Policy)等规定适用于转售组屋,可能会缩小你们的选择范围。
- 选购组屋。购买新组屋时,轮到你们的抽签号码时就可以选择单位。购买转售组屋时,需要谈妥价格、行使购房选择权(Option to Purchase),再通过建屋局提交转售申请。
- 完成购房手续。在签署租约、领取钥匙等重要预约时,所有共同屋主都须亲自出席或有合法代表出席。
每份文件都保留副本,避免所有文件只由一个人保管。
联合单身计划适合你吗?
这项计划最适合那些已经确定能够一起生活、并能冷静处理金钱问题的人。兄弟姐妹之间通常比较容易,但只要事先把一切谈妥、每年再检讨一次,朋友之间也能顺利合作。
如果还拿不准,不妨先一起租房住一年。在承诺至少五年之前,这是一个风险较低的方式,可以测试彼此的生活习惯和预算是否合得来。
官方资料: 建屋发展局(HDB)