
个人贷款既可能是好帮手,也可能是昂贵的陷阱,关键在于你为什么借、怎么借。它属于无抵押贷款,也就是无需以资产作担保,因此申请快捷,但成本通常高于有抵押贷款。本文将说明个人贷款在新加坡如何运作、有哪些关键数字需要看懂,以及若决定要借,如何借得明智。
本文为一般性介绍,并非理财建议。各家贷款机构的条款和利率各不相同,且会随时变动。请向贷款机构核实最新详情,并且只借你有能力从容偿还的金额。
什么是个人贷款
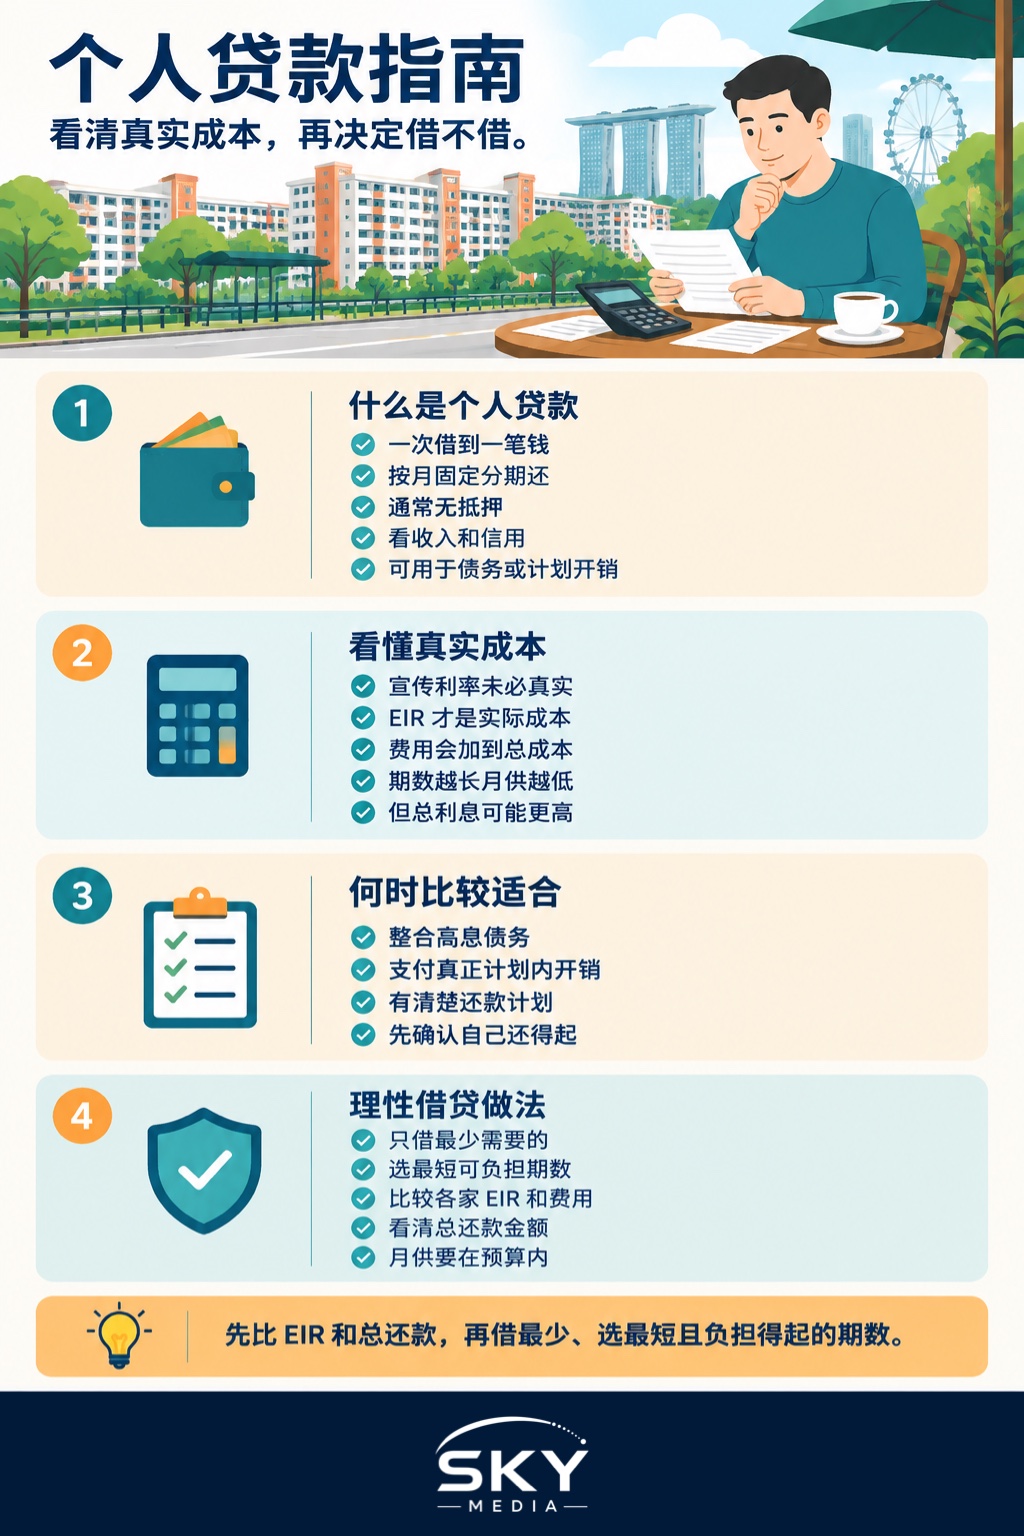
个人贷款让你一次性借入一笔款项,并在约定的期限(即贷款年限,tenure)内按固定的每月分期偿还。它通常是无抵押的,因此审批主要看你的收入和信用状况,而非抵押物。人们借个人贷款的用途多种多样,从整合其他债务到支付一笔较大的计划内开支都有。它的核心要素是:金额、利率、贷款年限和费用。
看懂真实成本
这里有一个最重要的概念:广告上标示的利率,往往并不是贷款的真实成本。真正要看的是实际利率(EIR),它已把各项费用和贷款随时间偿还的方式都考虑在内。
| 术语 | 含义 |
|---|---|
| 广告利率或名义(flat)利率 | 宣传用的表面利率,看起来可能比实际低 |
| 实际利率(EIR) | 更贴近真实的成本,已计入各项费用和还款安排 |
| 手续费(processing fee) | 一笔预先收取的费用,会推高总成本 |
| 贷款年限(tenure) | 年限越长,每月分期越小,但利息总额越多 |
比较贷款时,请始终用实际利率(EIR),而不是广告利率,并要看整个贷款年限内你需要偿还的总额,而不是只看每月的数字。
平息利率与实际利率:真正重要的数字
贷款广告常用平息利率(flat rate),它是按你最初借的全额在整个贷款期内计算利息,即使你其实一直在逐步还款。由于它忽略了未偿余额每个月都在减少,平息利率会让贷款看起来比实际便宜。
实际利率(Effective Interest Rate,简称EIR)才反映借贷的真实成本。它考虑了递减的余额,也把手续费等费用计算在内,所以同一笔贷款的实际利率会明显高于平息利率。这不是什么花招,只是更诚实的衡量方式。实用原则如下:
- 比较贷款时,一定要看实际利率,绝不要只看平息利率。
- 如果没有清楚列明,要求对方以书面形式提供EIR。
- 把每一项费用都算进去,因为广告利率低但费用高的贷款,可能比利率较高但没有费用的更贵。
什么情况下适合借个人贷款
- 整合债务。如果你正同时应付多笔高息债务,例如不断滚动的信用卡欠款,一笔利率更低的个人贷款可以把它们整合成一笔更便宜、更有条理的还款。
- 真实的、计划内的需要。面对一笔必要的大额开支,而其他借贷方式成本更高时,选择个人贷款可能是合理的。
- 有明确还款计划的过渡周转。如果你清楚知道自己将如何偿还,那么借贷可以是一个经过考量的选择。
什么情况下要三思
- 为负担不起的生活方式买单。为想要而非需要的东西借钱,只会越陷越深。
- 没有明确的还款计划时。如果你对如何偿还心里没底,就不要借。
- 用来填补长期的收支缺口。如果你的收入本就无法覆盖开支,贷款只会拖延问题,而非解决问题。
负责任地借贷
如果个人贷款确实是正确选择,几个习惯能让它保持安全。
- 只借你需要的最低金额,而不是机构愿意批给你的最高额度。
- 选择你能从容负担的最短年限,以减少利息总额。
- 在决定前,横向比较各家机构的实际利率(EIR)以及各项费用。
- 查看需偿还的总额,这样你才知道真实成本,而不是只盯着每月分期。
- 让每月还款始终在预算内可负担,并留出应对意外的缓冲空间。
新加坡也有关于负责任放贷与借贷的相关制度,因此要留意自己的整体债务水平,绝不要借超过自己偿还能力的钱。
无牌放贷人的更多警讯
只向受新加坡金融管理局(MAS)监管的银行和金融机构,或获律政部(MinLaw)发出执照的放贷人借钱。无牌放贷人是违法的,他们常通过不请自来的短信、社交媒体或电话,声称能快速、轻松借到钱,几乎不问问题。遇到以下情况要特别小心:
- 要求你在拿到贷款之前先转账付费。
- 要求你交出身份证件或网上银行登录资料。
- 对你进行威胁,或拒绝提供正式的书面协议。
千万不要与他们打交道,绝不透露个人或银行资料,也不要回应这类借贷信息。如果不确定某个贷款机构是否合法,可以查看银行是否受MAS监管,或放贷人是否在律政部的持牌放贷人名单上。有疑问时,就别借。
一个平衡的结论
个人贷款只是一种理财工具,本身无所谓好坏。用来整合高息债务,或在有明确还款计划的前提下支付一笔真实的、计划内的需要,它可以是明智之选,甚至帮你省钱;用来掩盖过度消费,或为你负担不起的欲望买单,它就会变成沉重的负担。请把注意力放在实际利率和需偿还的总额上,在能从容负担的最短年限内借入最少的金额,并诚实面对自己将如何偿还。带着这份自律去借,个人贷款就会为你所用,而不是反过来拖累你。
谁符合资格,贷款机构会审查什么
在比较利率之前,先了解自己获批的可能性以及实际能借到多少,会很有帮助。由于个人贷款没有抵押,机构会主要依据你的收入和信用往绩,而非你能提供的任何资产。尽早对这些因素有个概念,可以让你避免那些大概率会被拒的申请,因为每一次被拒都可能在你的信用记录上留下痕迹。
- 收入。多数机构会设定一个符合资格的最低年收入,而你的收入水平往往同时影响可借金额和你能拿到的利率。收入越高、越稳定,通常越能拿到更优条件。
- 年龄与居留身份。你通常需要达到最低年龄,而要拿到最优利率,一般需是新加坡公民或永久居民(PR)。外籍人士往往仍可借贷,但可能面临更高的收入门槛或需提供额外文件。
- 信用状况。机构会查看你的信用报告和信用评分,它们反映你过往还债的可靠程度。良好的还款记录会增强申请,而逾期还款或现有债务过重则会削弱申请。
- 现有负债。你目前的借贷情况很重要。新加坡的监管机构对无抵押信贷相对于收入设有上限,因此已背负大量卡债或贷款的人可能被限额或被拒。
各家机构的要求和借贷上限各不相同,也会随时间变动,因此申请前请直接向贷款机构核实最新条件,并查阅新加坡金融管理局(MAS,金管局)关于无抵押借贷的现行规定。
逐项比较贷款配套
权衡不同贷款时,别被宣传吸引,要逐项检查。不要凭记忆中的数字判断,一切都要向贷款机构确认。
- 利率:看实际利率(EIR),而不只是广告上的平息利率。
- 费用:手续费、行政费或其他一次性收费,以及它们如何影响EIR。
- 贷款期:为了降低总成本而缩短贷款期时,每月还款是否仍然负担得起。
- 每月分期付款:加上现有的债务后,是否仍在预算内轻松应付。
- 借贷总成本:整个贷款期内需要偿还的全部金额,而不只是每月数字。
- 提前还款:能否提前还清,以及是否有罚款或手续费。
- 逾期还款:错过还款时的收费和后果。
- 贷款机构是否合法:确认对方是受新加坡金融管理局(MAS)监管的机构,或持牌放贷人。
把两三个真实的贷款配套逐一对照这份清单,通常就能看出哪个比较划算,也能避免被低广告利率迷惑。
个人贷款与其他方式的比较
个人贷款很少是你满足需求的唯一途径,而最省钱的方式取决于你的具体情况。与其抓住第一个报价,不如把它和几种常见的替代方案权衡一番。
- 信用卡。适合你每月能全额还清的小额、短期消费,但让未还清的余额滚动计息,通常远比个人贷款昂贵。对于一笔需分期偿还的大额款项,个人贷款一般更便宜。
- 余额代偿(balance transfer)。有些人用余额代偿把卡债转入一段短暂的免息或低息窗口期。如果你有把握在优惠期内还清,这可以很划算,但期满后的利率可能很高,因此它适合有纪律的短期还清,而非长期拖欠。
- 专项融资。对于装修或教育这类明确的用途,量身定制的贷款或官方计划可能比一般个人贷款条件更优,因此两者都值得比较。
- 持牌放贷人。这是部分人会考虑的选择,但只能与律政部(Ministry of Law)所设立的放贷人注册名册(Registry of Moneylenders)上的合法机构往来,并要弄清适用的费用与利息上限。任何无牌放贷人都应彻底避开。
把每个选项放在同一基准上比较,也就是实际利率、各项费用,以及整个借期内你需偿还的总额,然后按照你实际打算的还款方式,选出成本最低的那一个。
其他常见的消费信贷方式
在新加坡,个人有好几种借贷方式,各自适合不同需要:
- 信贷额度(line of credit):也称个人信贷额度,让你在批准的额度内随时提款并灵活还款,只按实际动用的金额计算利息。它很灵活,但若长期欠着不还,成本可能更高。
- 信用卡:属于短期借贷。如果在到期日前还清账单全额,一般不会产生消费利息;若只还部分,利息可能很快累积。
- 余额转移(balance transfer):把现有欠款转到新的信贷工具,有时可在限定期间享有优惠利率。这有助于整合债务,但你必须清楚优惠期结束后会怎样。
- 特定用途贷款:例如银行提供的装修贷款或教育贷款。
不管名称是什么,原则都一样:了解总成本、还款时间表,以及错过还款的后果。
该向谁借,又该避开谁
在新加坡,合法的个人贷款来自两类受监管的来源:受新加坡金融管理局(MAS)监管的银行和金融机构,以及获律政部(Ministry of Law)发出执照的放贷人。持牌放贷人须遵守规定,收费有上限,对待借款人的方式也受到约束。
非法放贷人,也就是大耳窿(loan shark)的警讯,值得牢记。遇到以下情况,千万不要理会:
- 通过不请自来的短信、WhatsApp或社交媒体,提供“轻松”或“保证批准”的贷款。
- 索取你的SingPass资料,或要求扣留你的身份证(NRIC)、提款卡或银行安全令牌。
- 没有可供核实的正式执照,或拒绝提供清楚的书面条款。
- 催促你立刻做决定,或不鼓励你细读合约。
合法的贷款机构会让你慢慢考虑、清楚列出全部费用,并把一切写成书面文件。如果某个贷款让人觉得仓促、神秘或好得不像真的,就应该离开。你可以通过律政部的官方名册核实放贷人的执照,而不是只听对方的说法。
延伸阅读:在新加坡管理债务 · 读懂你的信用评分 · 在新加坡做预算
官方资料: 金融管理局(MAS)
延伸阅读: 新加坡个人贷款