
装修一套新居要花实实在在的钱,我们当中很少有人能一次性付清全部费用。在新加坡,装修贷款(renovation loan)是分摊这笔开销最常见的方式之一,但它不是唯一的途径,也并非适合每个人。本指南解释几种主要融资方式大致如何运作、需要权衡哪些方面,好让你能与银行进行有依据的沟通。这是一般性资讯,并非理财建议。
了解装修贷款是什么
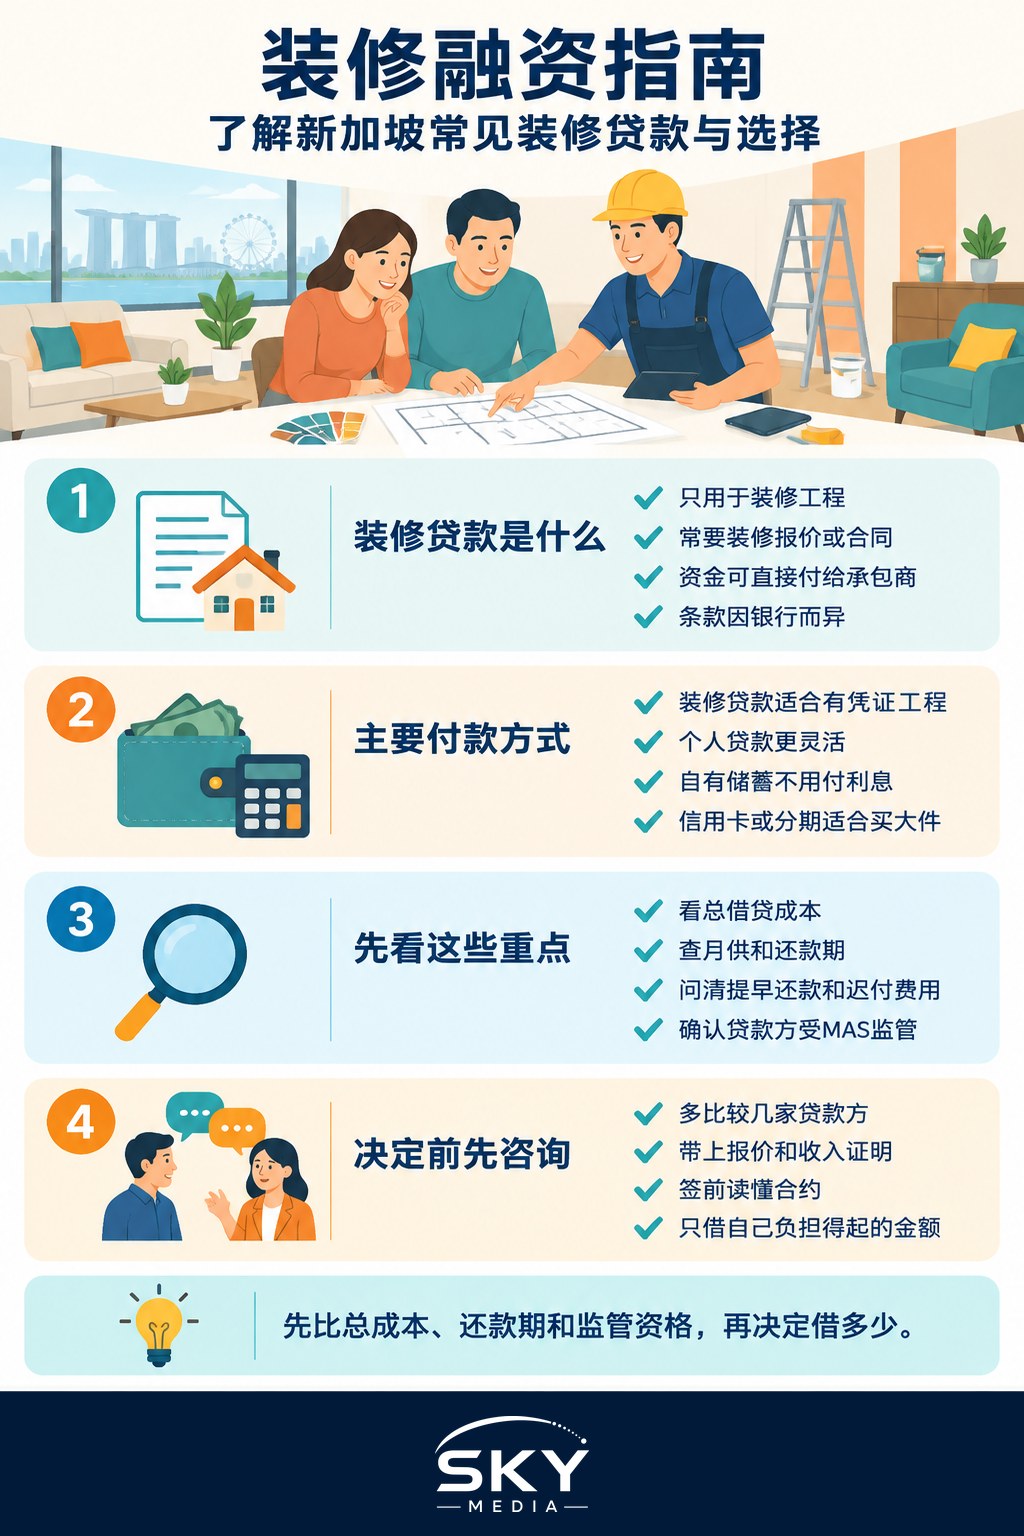
装修贷款是银行和金融机构专门为资助家居装修工程而提供的一种借贷。与一般个人贷款不同,它通常与你的装修挂钩,因此贷方往往会要求你提供装修承包商(contractor)签署的报价单或合同,并可能把款项直接支付给该承包商,而不是打入你的账户。
由于这些贷款专款用于装修,它们往往有各自的申请资格、借款上限和还款条款,由各家贷方设定。上限通常以你月收入的若干倍来表示,并设有一个封顶金额,还款期一般为数年。具体的数字、利率和费用因机构而异,也会随时间变化,因此请把你在网上看到的任何数字仅当作示意,并直接向银行确认最新条款。
新加坡的装修贷款由受金融管理局(MAS)监管的银行和持牌机构提供。只向受监管的贷方借款能保护你,并在出问题时给你追索的途径。对任何条件好得不真实的贷方都要保持警惕,切勿向无牌放贷者借钱。
装修贷款与房屋贷款有何不同
两者很容易混淆,所以值得先弄清楚。房屋贷款用于购买房产本身,以房产作抵押,金额大,还款期长达许多年。装修贷款一般金额较小、无需抵押、还款期较短,而且贷款机构往往直接付款给装修承包商,而不是把现金交给你。
利率、贷款额、还款期和申请资格都由贷款机构决定,并受新加坡金融管理局(MAS)监管的整体借贷规则约束,这些都可能随时间改变。请务必直接向你考虑的银行确认最新条款。如果想先看清整体财务状况,可以参考我们的装修预算规划指南,帮你算出真正需要借多少。
人们为装修融资的几种主要方式
专门的装修贷款很受欢迎,但它只是若干选择之一。哪种适合你,取决于你需要多少、多快能还清,以及你符合哪种资格。
- 装修贷款。专为装修工程设计,利率往往比无抵押借贷更有竞争力,但与有单据的装修费用挂钩,且封顶金额有时会低于整屋翻新所需。
- 个人贷款或信贷额度。在如何使用这笔钱上更灵活,也更快办妥,但利率和费用差异很大,须仔细比较。
- 存款。用你已有的现金支付可以完全避免利息和债务。许多人用这种方式支付部分装修费,只借差额。
- 信用卡或分期付款。有些承包商和零售商为家具或电器提供分期选项。这些可能很方便,但若未按时还清,实际成本可能很高。
许多家庭会混合使用,例如用存款支付大部分工程,再用装修贷款购置某一件大额物品。并没有唯一正确的答案。
比较常见的融资选择
下表列出每种途径的大致特点。这只是一个宽泛的参考,并非任何贷方实际条款的说明,实际条款你必须自行核实。
| 选择 | 一般适合 | 典型的取舍 | 到哪里确认条款 |
|---|---|---|---|
| 装修贷款 | 在贷款上限内、有单据的装修工程 | 与承包商报价挂钩;金额有上限 | 受金融管理局(MAS)监管的银行 |
| 个人贷款或信贷额度 | 灵活支出,或超过装修上限的金额 | 利率和费用各异;须仔细比较 | 持牌银行与机构 |
| 自有存款 | 任何预算,只要资金允许 | 无利息,但会减少你的现金缓冲 | 你自己的理财计划 |
| 分期或信用卡计划 | 单件大额购物 | 若不及时还清可能代价高昂 | 零售商或发卡机构 |
用这个表来初步筛选,然后在决定前取得精确、最新的报价。最好的选择,是你能在不使月度预算吃紧的情况下轻松偿还的那一种。
装修贷款与个人贷款有何不同
装修贷款专门用于家居装修工程,一般个人贷款则可以用于任何用途。正因为有用途限制,装修贷款的实际利率往往更低。主要区别如下:
- 用途:装修贷款只限房屋装修,个人贷款用途不限。
- 利率:装修贷款通常较低,个人贷款一般较高。
- 拨款方式:装修贷款可能直接付给装修承包商,个人贷款通常直接发给你。
- 所需文件:装修贷款往往需要装修报价单或发票,个人贷款的条件较少。
装修贷款成本较低但有使用限制,所以如果这笔钱确实用于装修,它通常是更好的选择。不过它一般不涵盖活动家具或电器,这部分要另外预留现金。
借款前该核实什么
为装修而借款是一项严肃的承诺,所以要放慢脚步,读清楚细则。几项核实会带来实实在在的差别:
- 借款的总成本,而不只是标出的利率。询问实际利率(effective interest rate)和任何手续费,以便公平地比较各家报价。加上费用后,一个低廉的广告利率看起来可能就不一样了。
- 还款时间表。了解每月分期额和整个期限,并诚实评估它是否能与你的房贷及其他承担一起纳入预算。
- 提前还款和逾期还款条款。查清楚提前还清是否会触发罚款,以及漏还一期会有什么后果。
- 你的整体负债状况。贷方会评估你现有的债务,且对你相对于收入可借款的额度有受监管的上限。切勿过度借贷。
- 贷方的信誉。确认该机构受金融管理局(MAS)监管,并阅读实际的贷款协议,而不是依赖销售人员的概述。
先制定一份切合实际的装修预算(reno budget),为工程开始后常出现的意外留出应急缓冲,然后再决定你到底需不需要借、借多少。借得越少,几乎总是更稳妥的路。
申请资格与贷款机构的评估重点
装修贷款一般面向拥有或正在购买待装修房产的新加坡公民和永久居民,不论是 HDB 组屋还是私宅。除了房产所有权,大多数贷款机构还会设定最低年龄和最低年收入,并要确认你在承担其他债务的同时,也有能力按时还款。各家机构的条件不同,也会随时间调整,所以以下只是一般会看的项目,具体要求请直接向你接洽的贷款机构确认。
- 收入证明:通常是近期的工资单、公积金(CPF)缴交记录;自雇人士则提供国内税务局(IRAS)最新的税务评估通知书。
- 房产及所有权资料:因为贷款与所装修的房子挂钩。
- 装修报价单或合约:列明贷款要涵盖的工程范围和费用。
- 现有债务:贷款机构会把你的总负债与收入对比,再决定批出多少。
贷款机构愿意批出的最高额度可能比你预期的低,也可能以月收入的若干倍为上限。如果装修计划超出额度,比较稳妥的做法是缩减工程范围,或用自己的现金补足,而不是再去借第二笔贷款。
获取个性化建议
每个人的财务状况都不同,本指南无法告诉你什么最适合你的情况。关于借多少、哪种产品适合你,或一笔贷款如何融入你更大的理财计划等决定,请直接咨询你的银行或持牌理财顾问。他们可以审视你的收入、现有债务和目标,给出为你量身定制的建议。
在接洽贷方时,请备好你的装修报价单、收入证明,以及对预算清晰的概念。向不止一家受金融管理局(MAS)监管的银行比较报价,把问题问到完全弄懂条款为止,并在签字前花时间读完协议。装修本该令人期待,冷静、审慎地选择融资方式能让它一直如此。请记住,本文仅为一般性资讯,并非财务、税务或投资建议。
延伸阅读
稳健的融资在有扎实计划时效果最好,所以请把它与在签合同前该向室内设计师提出的问题结合起来。了解你所支付的工程内容也有帮助,从我们的组屋拆墙指南到防水与水电工程,让你的预算真正反映家里的实际需要。
要避免的常见错误
即使装修贷款的价格很划算,如果安排得马虎,事后也可能后悔。只要知道该留意什么,大多数陷阱都很容易避开。
- 只看广告利率。一定要比较实际利率,它已把各种费用和还款结构计算在内。
- 借满最高额度。只借真正不够的那部分,不要多借。
- 忘了入住的开销。家具、电器、窗帘和灯具加起来不少,而装修贷款一般不涵盖这些。
- 没看细则就签约。逾期还款费、提前还款费和手续费都很重要,请贷款机构逐一说明清楚。
- 同时背多笔贷款。要看每月的总还款负担,而不是单独看每一笔贷款。
多找两三家比较,完整阅读贷款条款,并诚实评估:把家具、账单和日常生活开销都算进去之后,每月还款你是否真的负担得起。
申请前的实用步骤
事先做点准备,整个过程会顺利得多:
- 确定装修范围,并向承包商索取详细报价单。
- 算清楚自己真正需要借多少,而不是最多能借多少。
- 比较不止一家贷款机构的配套,看总成本,而不只看广告利率。
- 仔细查看关于费用、还款期和还款灵活度的细则。
- 确保每月还款在扣除房贷、水电费、保险和日常开销之后,仍在预算之内,并留有余地。
控制好装修范围,贷款才不会越滚越大。我们的装修超支应对指南介绍了如何控制开销;仔细核对你的装修合约,则能确保你据以借款的报价,与实际完成的工程相符。
常见问题
装修可以动用公积金储蓄吗? 公积金用于房屋装修的规定非常具体且有限,所以不要想当然地认为可以。在规划之前,请向公积金局和建屋发展局查询适用于你的单位和贷款类型的规定。其他情况下,装修费用应视为来自现金或受监管的贷款。
应该在与承包商签约之前还是之后申请贷款? 贷款机构通常会要求提供已签署的报价单或合约,所以一般需要先拿到承包商的文件。可以在比较报价的同时物色贷款机构并了解它们的要求,等工程范围和价格确定后再申请。不要只因为融资的期限而匆忙决定承包商。
装修贷款会影响我申请其他贷款吗? 可能会。新贷款会增加你每月的负担,也会出现在你的信用记录上,贷款机构在评估你日后申请汽车或另一处房产的贷款时会考虑这一点。如果逾期还款,影响更大。如果你不久后打算再做大额借贷,请先和银行商量时间安排。
固定利率和实际利率是一回事吗? 不是。固定利率是按贷款全期的原始本金计算,而实际利率则反映你是逐步还本的,因此对于同一笔贷款,实际利率通常较高。比较方案时要以实际利率为准,并请贷款机构列出总成本。
装修贷款申请被拒,怎么办? 先向银行询问原因,再决定是减少贷款额、解决尚未还清的债务等问题,还是用储蓄支付部分费用。连续向多家机构申请,可能反而更不利。切勿求助于无牌放债人,也可以考虑咨询持牌的理财顾问。
延伸阅读: 不靠装修贷款,如何为居家维修做好预算