
生活不会总配合您的房贷安排。换工作、家庭添丁、离婚或遇到更好的机会,都可能让您需要在银行房贷锁定期(lock-in period)内卖房。这是允许的,但通常会产生一些费用,而这些费用往往要等到赎回结算单(redemption statement)寄来时才发现被低估了。
本指南解释提前打破锁定期可能需要支付哪些费用、这些钱去了哪里,以及减少开支的实用方法。如果您的锁定期即将结束,我们的指南房贷利率锁定期即将结束该如何准备适合您的情况。本文仅为一般信息,不构成财务或法律建议。您的费用以贷款要约书(letter of offer)为准。
锁定期到底是什么意思
大多数新加坡银行房贷都会提供诱人的利率配套,条件是设有锁定期,通常是贷款的头两三年。在此期间,银行希望您保留这笔贷款。如果您提前偿还全部或部分贷款,包括卖房后用售房款还清贷款,银行可以根据贷款条款收取费用。
在锁定期内卖房并不违法,也不会阻止您的交易。它只是会触发您在签署贷款要约书时同意的费用。
请注意,建屋发展局(HDB)的优惠贷款运作方式不同,没有银行式的锁定期或提前还款罚款。本指南讨论的是银行贷款,适用于组屋(HDB flat)和私人房产。
打破锁定期可能面临的费用
可能涉及几项不同的收费。请在贷款要约书中逐一核查。
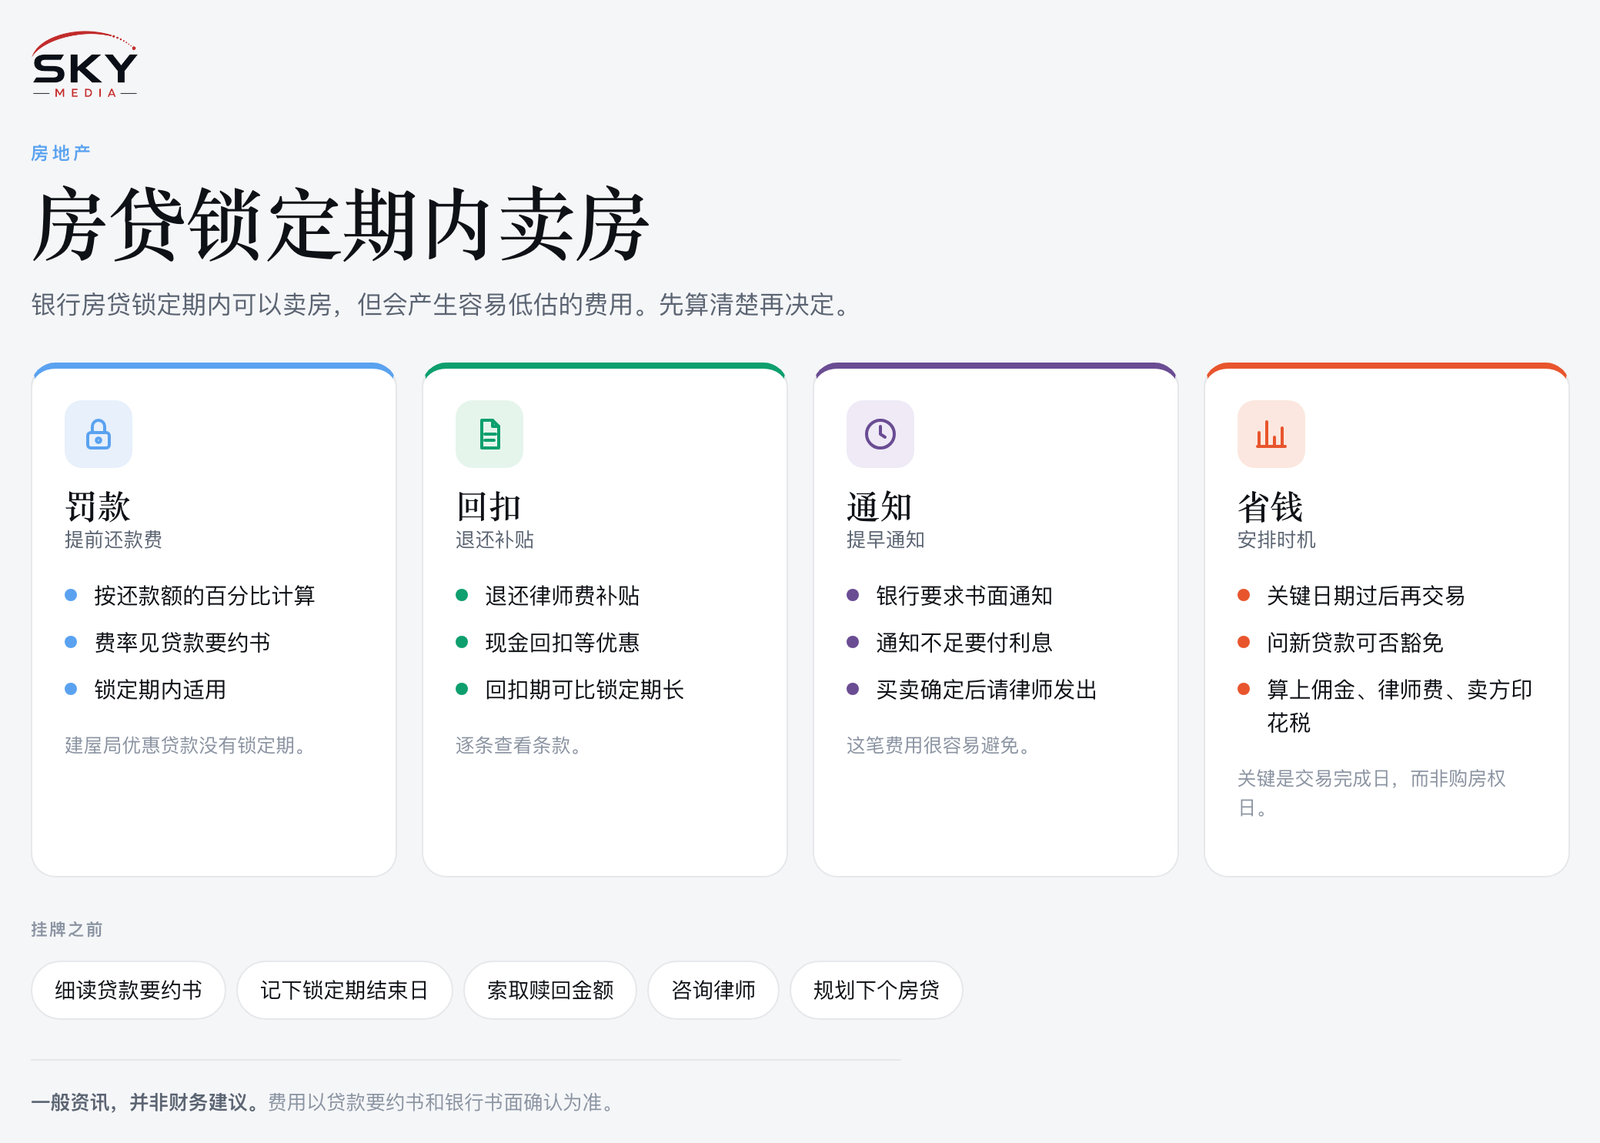
1. 提前还款或赎回罚款。这是最主要的费用,通常按锁定期内赎回的贷款金额的某个百分比计算。如果未偿贷款金额很大,即使百分比很小,加起来也是一笔可观的数目。具体比率写在您的贷款文件中,因银行和配套而异。
2. 律师费补贴回扣(clawback)。许多银行在您申请贷款或转贷时,会支付部分或全部产权过户律师费。作为交换,贷款条款通常规定,如果您在指定年数内赎回贷款,就必须退还这笔补贴。回扣期不一定与锁定期相同,可能更长,所以即使锁定期已结束,您仍可能需要退还补贴。
3. 现金回扣及其他优惠的追讨。有些配套附带现金回扣、估价费补贴或火险补贴。如果提前赎回,这些优惠可能各有偿还条件。
4. 代替通知期的利息。银行通常要求您在全额赎回贷款前发出书面通知。如果您给的通知期短于贷款条款的规定,银行可能会就不足的期间收取利息。这与罚款是分开的收费,只要提早规划就很容易避免。
5. 取消费或行政费。有些银行会就开具赎回结算单或解除抵押收取手续费。您的律师会在赎回结算单上看到这些费用。
各项费用比较
下表概括了每项收费的一般运作方式,以及您可以采取的措施。
| 收费 | 触发条件 | 条款出处 | 能否减少? |
|---|---|---|---|
| 提前还款罚款 | 在锁定期内全额或部分还款 | 贷款要约书中的「提前还款」或「赎回」条款 | 把交割安排在锁定期结束后,或询问能否豁免 |
| 律师费补贴回扣 | 在回扣期内赎回 | 贷款要约书中的补贴或「律师费」条款 | 在可行的情况下,把交割安排在回扣期结束后 |
| 回扣或优惠追讨 | 按配套条件提前赎回 | 配套条款及促销条件 | 通常只能靠时间安排 |
| 代替通知期的利息 | 通知期短于规定 | 贷款条款中的通知条款 | 可以,提早发出通知即可 |
卖房款如何经过赎回流程
卖房时,买家的钱会在交割时用于偿还您的未偿贷款。您的产权过户律师会向银行索取赎回结算单,列出未偿本金、利息、任何罚款、回扣追讨和费用。这些款项会先从售房款中扣除,余额才交给您。如果您曾动用公积金(CPF)购房,提取的金额加上应计利息也必须从售房款中退还到您的公积金账户。
大多数罚款的关键日期是贷款赎回的日期,通常就是房屋买卖的交割日(completion date),而不是您签署购房选择权(Option to Purchase)的日子。这给了您一些规划空间。
减少开支的实用方法
- 先读贷款要约书。找出确切的锁定期结束日、罚款比率、律师费补贴回扣期和通知期。如有不清楚之处,请银行以书面形式确认。
- 围绕关键日期安排交割。如果您的锁定期或回扣期在计划卖房后的几周或几个月内结束,可以与买家协商一个在此之后的交割日期。您的中介和律师可以把这一点写进买卖条款。请把节省的金额与失去买家或市场下跌的风险作比较。
- 尽早发出赎回通知。一旦交易基本确定,就请律师向银行发出所需通知,避免产生代替通知期的利息。
- 购买下一套房时询问豁免。如果您下一套房也向同一家银行贷款,有些银行可能会豁免或减少罚款。这由银行酌情决定,并无保证,因此请在作出承诺前先询问银行。
- 考虑部分赎回还是全额赎回。在锁定期内部分提前还款也可能被罚款。卖房前作任何一次性还款之前,请先核查。
- 把所有退出成本算进去。罚款之外,还有中介佣金、律师费,以及私人房产如在国内税务局(IRAS)规定的持有期内出售,需缴付的卖方印花税(Seller’s Stamp Duty)。设定叫价前请把所有费用加起来。如果是组屋,也要核查建屋发展局的相关条件,例如最低居住年限(MOP)。我们的指南在最低居住年限前出售组屋介绍了建屋发展局在什么情况下可能允许提前出售。
简易规划清单
挂牌出售房屋之前,请逐步完成以下事项:
- 找出您的贷款要约书及任何转贷文件。
- 记下锁定期结束日、律师费补贴回扣期结束日和通知期。
- 请银行按您预计的交割日期提供一个参考赎回金额。
- 估算罚款和回扣追讨金额,并与等待的成本作比较。
- 在商定交割日期前,与房产中介和产权过户律师讨论时间安排。
- 规划下一套房的融资,包括您目前的银行是否提供任何豁免。
什么时候在锁定期内卖房仍然划算
支付罚款不一定是错误的决定。如果等待意味着失去一个好买家、错过有时间限制的搬迁,或要同时持有两套房产好几个月,罚款整体而言可能反而更便宜。关键是在掌握数字的情况下作出决定,而不是到交割时才发现。
如果您的情况比较复杂,例如离婚、遗产出售,或联名持有且融资安排不同的房产,请尽早与产权过户律师和银行沟通。规则、配套和费用会随时间变化,请始终以您自己的贷款文件和银行的书面确认为准。
延伸阅读:房贷利率锁定期即将结束该如何准备 · 在最低居住年限前出售组屋
常见问题
在锁定期内转到另一家银行再融资,也会被罚吗? 通常会,因为再融资等于提前还清原有贷款,无论资金从哪里来,提前还款的条款都适用。法律费津贴的追讨也可能适用。转换之前,请查看贷款要约书,并要求银行提供书面数字。
如果房子最后没卖成,已经发出的还款通知会怎样? 请查看贷款条款,了解通知是否可以撤回或延后,以及是否会有收费。这正是为什么最好等到交易相当有把握时才发出通知。请律师以书面方式向银行确认。
如果卖房所得不够偿还贷款、罚款和公积金退款,该怎么办? 差额必须用自己的现金补上,因为银行贷款、罚款和公积金退款都是先从卖房所得中扣除。请尽早取得提前偿还的数字,并与律师算清楚。如果现金紧张,挂牌之前先和银行谈。
提前还款的罚款是卖方还是买方付? 由卖方负责,因为罚款属于卖方名下的贷款。它会列在赎回结算单上,在交易完成时从卖房所得中扣除。买方不用负责,不过在买卖条款中约定较长的完成期限,可以改变罚款触发的时间点。