

提前还清房贷是个让人满足的目标,对许多新加坡家庭来说,这感觉像是花掉一笔奖金、一份遗产或多年精打细算积蓄的最稳妥方式。但提前偿还房贷并不自动就是最聪明的做法,某些情况下它还可能让你付出意料之外的代价。在锁定期、提前还款罚金,以及把现金套牢的机会成本之间,要权衡的远不止于摆脱债务的情感诉求。本文用通俗的语言梳理这些取舍,让你睁大眼睛做决定。这属于一般信息,并非财务建议,具体条款因贷款而异,请就你自己贷款合同中的细节向你的银行核实。
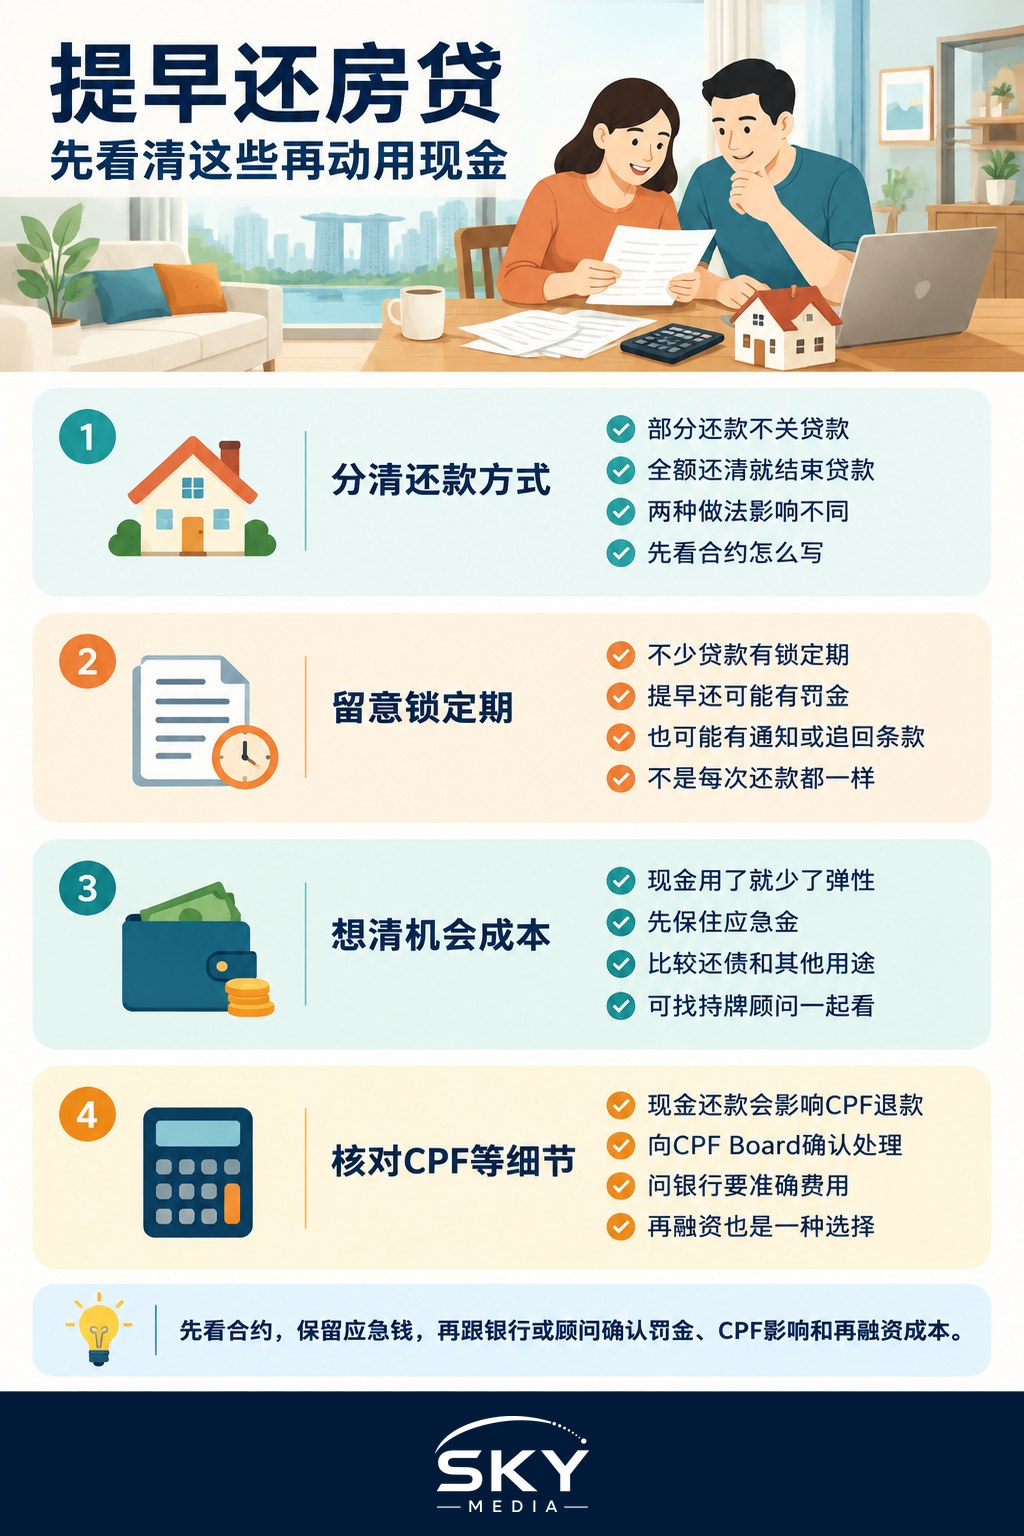
全额偿还与部分偿还
加快还贷大致有两种方式,两者表现不同。
- 部分偿还是指拿出一笔款项冲抵未偿本金,同时让贷款继续运行。这会减少计息的余额,从而降低未来的利息。视你的贷款而定,它可能缩短剩余贷款期,也可能降低月供。
- 全额偿还是指清偿整笔未偿贷款并结清它,你可能在得到一大笔钱、出售房产或转贷到另一家银行时这么做。
两者都可能触发你贷款协议中的条件,所以第一项任务不是掏钱,而是读你的合同。最要紧的条款是锁定期,以及任何提前还款或提前赎回的罚金。
锁定期与提前还款罚金
许多房贷都包含一个锁定期,即贷款早期的一个时段,在此期间银行期望你留下。如果你在这个时段内做大额部分偿还或全额赎回贷款,银行可能收取罚金,通常以所偿还或赎回金额的一个百分比来表示。从银行的角度看,这样做是为了收回按原条款批给你贷款的部分成本。
有些贷款还有另外的条件,例如全额赎回前的通知期,或者若你太早离开,银行会追回它替你垫付的律师费或估值津贴。这些都不是普遍适用的;它们完全取决于你签下的配套。由于具体情况差异很大,不要想当然地认为你的贷款有、或没有罚金。请把实际的贷款协议拿出来,找出关于提前还款、赎回、锁定期和任何津贴追回的条款,如果措辞不清楚,请银行以书面形式向你解释。
一个常见的误解是,锁定期内的所有偿还都会被罚。实际上,许多贷款允许在此期间做一定额度的部分提前还款而不罚,或只对超出某个门槛的部分收费。你的贷款是否如此、额度多少,是合同问题,所以行动前请先确认。
你可能忽略的机会成本
即便没有罚金,提前还清贷款也有一个隐藏成本:你用掉的钱,就是你无法再用于其他任何用途的钱。经济学家称之为机会成本,它是判断提前偿还是否值得的核心。
想想同一笔现金还能做什么。它可以留作应急基金、放在储蓄里、用于其他目标,或者对某些人来说继续用于投资。如果你房贷的实际成本相对于你的钱能稳妥赚到的回报、或它能提供的保障来说较低,那么激进地清偿贷款未必是资金的最佳用途。另一方面,如果贷款利息让你有压力,而确定无疑的安心比别处的边际回报更重要,那么偿还就有实实在在的价值。没有一个适合所有人的公式,而由于它取决于你贷款的成本和你的替代选择,持牌财务顾问才是帮你做比较的合适人选。
对许多买家来说还有一个公积金的角度。如果你一直用公积金缴分期,用现金提前偿还会与你的公积金补回和累计利息相互作用,所以要把这一点考虑进去,并向中央公积金局核实其中的机制。
权衡各个选项
下表原则上概括了主要途径及其取舍。这是一个思考的辅助,而非建议,你自己的条款必须来自你的贷款合同和银行。
| 选项 | 主要优点 | 主要取舍 |
|---|---|---|
| 额度内的部分偿还 | 削减利息,在上限内通常免罚 | 套牢你别处可能需要的现金 |
| 锁定期内全额赎回 | 彻底终结债务 | 可能招致罚金和津贴追回 |
| 等到锁定期结束 | 避免罚金 | 期间要多付利息 |
| 转贷而非偿还 | 或可在不动用储蓄的情况下降低利率 | 涉及费用、文书和它自己的锁定期 |
一个明智的决策方法
如果你正在考虑提前偿还房贷,请按顺序梳理,而不是凭一时冲动行事:
- 阅读你的贷款协议。找出锁定期、任何提前还款罚金、通知要求和津贴追回。
- 向银行询问确切成本。以书面形式拿到今天做部分或全额偿还会花多少钱,包括任何罚金。
- 先保护好你的应急基金。不要为清偿贷款而掏空储备;一笔没有缓冲的意外开销,比一笔可控的房贷处境更糟。
- 权衡这笔现金的其他用途。把减少债务的确定性与这笔钱的其他用途相比较,最好有持牌财务顾问参与。
- 考虑转贷。如果你主要担心的是利率而非债务本身,锁定期后转贷或许能在不花掉储蓄的情况下达成目标,尽管它有自己的成本和锁定期。
- 核对公积金的相互作用。如果一直是公积金为你缴分期,向中央公积金局确认用现金偿还会如何影响你的公积金状况。
两点提醒。不要在还没核对自己是否仍处在锁定期内,就急着做大额偿还,因为罚金可能抵消掉省下的利息。并且不要把摆脱债务当成唯一值得追求的目标;对某些家庭来说,流动性和灵活性比早几年清偿一笔低成本贷款更有价值。
去哪里核实细节
决定提前偿还是帮你还是害你的条款,就写在你具体的贷款合同里,只有你的银行能确认你账户当前的罚金和流程。本文有意不列出任何利率或罚金数字,因为它们因配套而异、并随时间变动。至于适用于你的数字,请阅读协议并与你的房贷银行专员交谈,若赎回涉及产权,请让产权转让律师参与,任何触及公积金的事项则向中央公积金局核实。提前还清房贷可以是个聪明、让人轻松的决定,但在掏钱之前,它值得对成本做一次清醒的审视。
延伸阅读
偿还决定与贷款最初的设立方式相关。看看贷款期与年龄如何塑造了你最初的负担,并阅读我们关于用公积金还是现金支付首付的指南,了解偿还可能触发的公积金补回。如果你也想保障未偿贷款,我们对房贷保险MRTA与HPS对比是有用的参考。