
对许多新加坡投资者来说,星展(DBS)、华侨银行(OCBC)和大华银行(UOB)的股票往往是他们人生中买的第一批股票。这三家本地银行是新加坡交易所(SGX)市值最大的公司之一,定期派发股息,而且我们大多数人至少在其中一家开了户。这种熟悉感固然有用,但也容易让人把三家银行看成可以互相替代的「同一种东西」。其实不然。每家银行的业务组合、派息方式和风险都各有不同。
本文仅为一般信息,不构成理财建议。文章会说明如何从股息、估值和风险三个角度比较这三家银行,帮助你更精准地解读它们的业绩。如果你是股市新手,建议先阅读我们的新加坡股市(SGX)投资入门指南,再回来看这篇。
为什么三家本地银行的股价常常同步
星展、华侨银行和大华银行赚取利润的基本方式相同:吸收存款、发放贷款,赚取付给存户的利息与向借款人收取的利息之间的差额。这个差额以贷款及其他生息资产的百分比表示,称为净利息收益率(NIM)。此外,它们还通过财富管理、信用卡、贸易融资和投资产品赚取手续费收入。
由于三家银行身处同一个经济体、同一个利率周期,它们的股价往往同涨同跌。利率上升通常会扩大息差,利率下降则通常会收窄息差。手续费收入和贷款增长能缓冲一部分波动,但利率走向仍是影响三家银行的最大因素。
这种共同的风险敞口很重要:同时持有三家银行,实际上等于把一大笔钱押注在新加坡银行业和利率走势上。
星展、华侨银行与大华银行的不同之处
远看三家银行大同小异,但细看各自的业务侧重点并不相同。
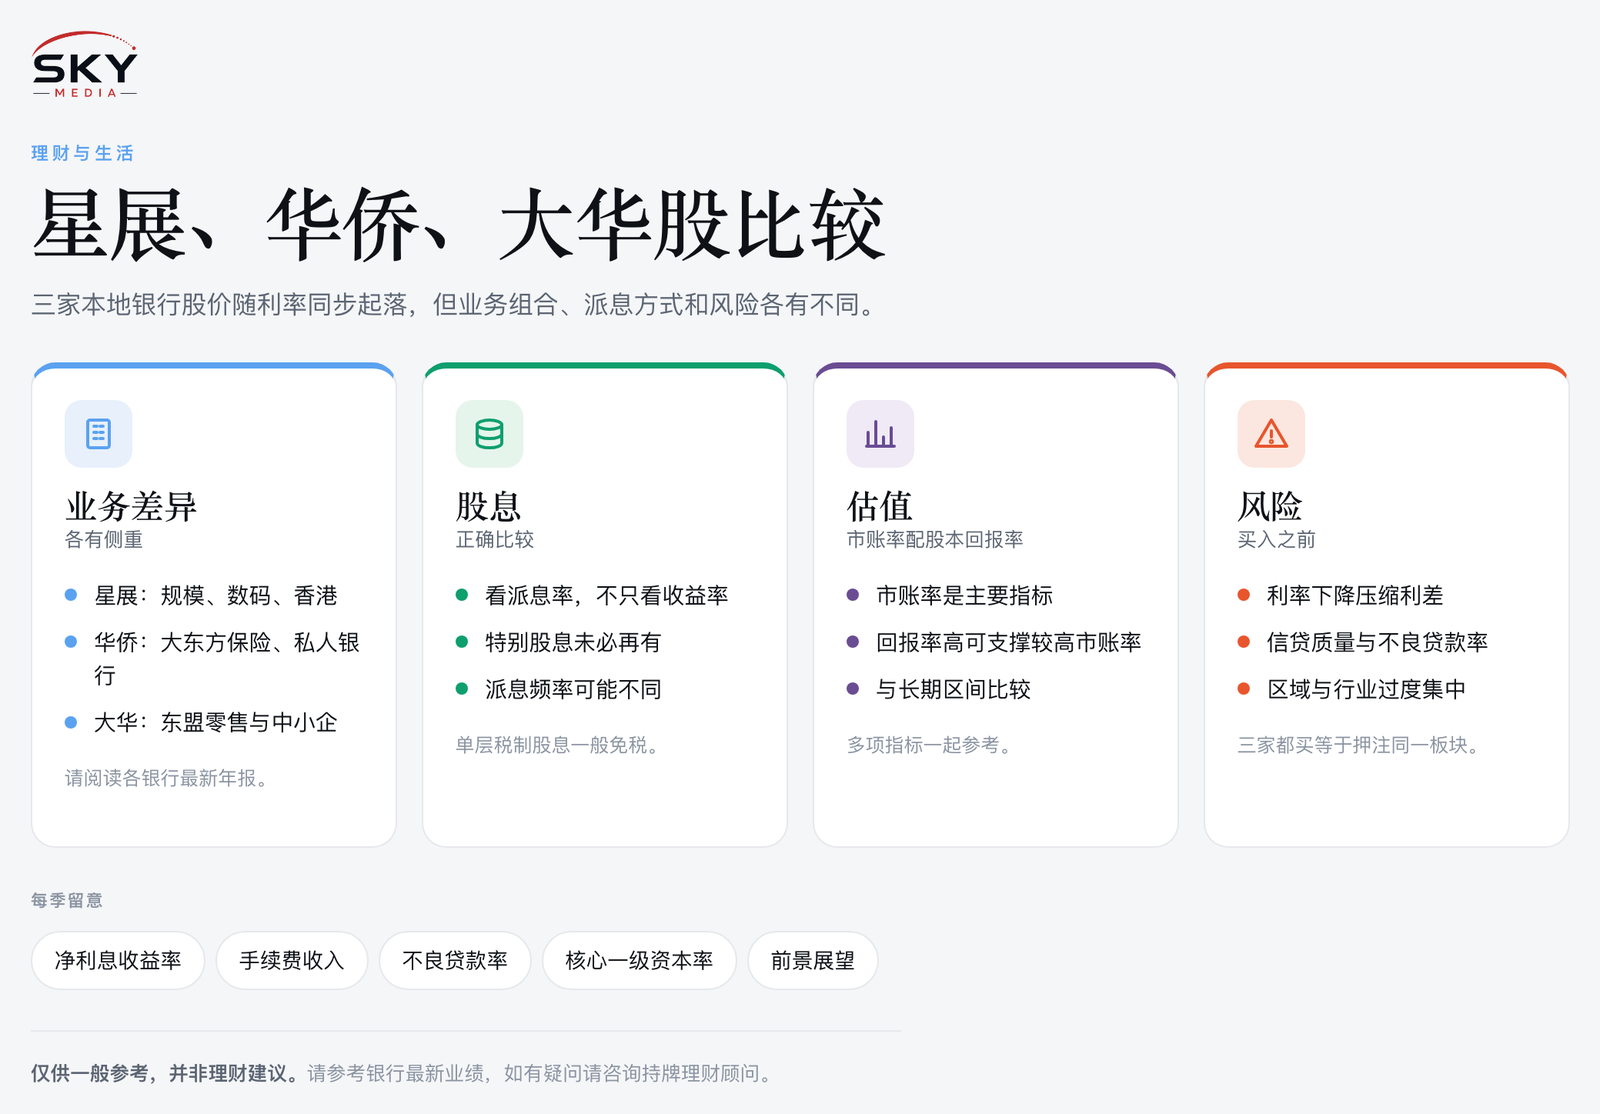
- 星展(DBS)是三家中市值最大的一家。它拥有庞大的新加坡存款基础,在香港有重要业务,并在数字银行方面投入巨大。投资者通常最关注星展,把它当作观察整个银行板块的风向标。
- 华侨银行(OCBC)的突出之处在于保险和私人银行业务。它是保险公司大东方(Great Eastern)的大股东,并拥有旗下私人银行——新加坡银行(Bank of Singapore)。这为它带来一块与贷款息差关联较小的重要收入来源。
- 大华银行(UOB)重点布局新加坡以外的东南亚市场,在马来西亚、泰国和印尼都有相当规模的业务,近年来还通过收购扩大了区域零售银行业务。它在中小企业贷款方面也有悠久的历史。
| 比较项目 | 星展(DBS) | 华侨银行(OCBC) | 大华银行(UOB) |
|---|---|---|---|
| 新交所股票代码 | D05 | O39 | U11 |
| 独特优势 | 规模、数字银行、香港业务 | 保险(大东方)与私人银行 | 东盟零售及中小企业银行业务 |
| 需关注的主要敏感因素 | 利率,以及香港或大中华区的信贷状况 | 利率,加上保险及投资市场的波动 | 利率,加上区域经济增长和资产质量 |
| 对投资者的典型吸引力 | 规模最大、关注度最高的银行 | 贷款以外的收入来源更多元 | 区域增长敞口 |
业务组合会随时间变化,请阅读各银行最新的年报,了解当前情况。
正确比较股息
股息是许多人持有星展、华侨银行和大华银行股票的主要原因。以下几点有助于你公平地比较三者。
- 看派息率,而不仅仅是股息率。股息率(dividend yield)是全年股息除以股价。股价下跌时股息率会上升,但这未必是好消息。派息率(payout ratio)即利润中用于派息的比例,它能告诉你股息是否「吃紧」。派息比例适中的银行,在利润下滑时更有空间维持股息稳定。
- 区分普通股息与特别股息。当银行持有的资本超过所需时,有时会额外派发特别股息或推出资本回馈计划。这些可以拉高某一年的股息率,但不保证会重复。
- 查看派息时间表。三家银行的派息时间不一定相同。星展过去一直按季度派息,其他银行的派息频率则往往较低。请在各银行的投资者关系网页上确认目前的派息频率。
税务方面,在一级税制(one-tier system)下,新加坡居民公司派发的股息一般不向个人股东征税,新加坡一般也不对个人投资者的资本利得征税。具体税务处理可能因个人情况而异,请向国内税务局(IRAS)查询最新规定,尤其是当你是其他国家或地区的税务居民时。
估值:市净率与股本回报率
对银行而言,最常用的估值指标是市净率(P/B)。账面价值大致等于银行账目中记录的资产减去负债。市净率 1.5 表示投资者为每 1 元账面价值支付 $1.50。
市净率必须结合股本回报率(ROE)一起看,ROE 衡量银行用股东资本创造了多少利润。ROE 较高的银行通常理应享有较高的市净率,因为每一元资本的「效率」更高。比较三家银行时,可以问自己:
- 市净率最高的银行,ROE 是否也最高?
- 它的 ROE 在多年间是否稳定,还是只是被某个特别好的年份拉高?
- 目前的市净率与该银行自身的长期区间相比如何?
市盈率(P/E)也常被使用,但银行盈利会随拨备和利率大幅波动,因此应结合多项指标来看,并以各银行业绩公告中的最新数据为准。
买入前需权衡的风险
本地银行受新加坡金融管理局(MAS)监管,普遍被认为资本充足,但这并不代表它们的股票没有风险。主要风险包括:
- 利率下降。较低的利率通常会压缩息差,进而拖慢利润增长,并影响股息增长。
- 信贷质量。如果借款人还款困难,银行就要拨出更多资金作为拨备。每季度留意不良贷款率(NPL ratio)和新增拨备,尤其是在房地产、商业地产和海外市场方面。
- 区域风险敞口。香港、大中华区或东南亚市场的经济困境,可能会重创在该区域敞口最大的银行。
- 资本与监管。普通股一级资本比率(CET1 ratio)显示银行持有多少高质量资本来抵御风险。监管变化会影响银行必须保留的资本,从而影响它们能回馈股东的金额。
- 科技风险。严重的数字银行服务中断可能招致金管局的监管措施,并损害声誉。
- 集中风险。对许多散户投资者来说,最大的风险其实就是在单一板块上持仓过重。
购买银行股的实用步骤
- 确定这笔持仓的定位。是为了收息、长期增长,还是两者兼顾?这决定了你应侧重派息率还是 ROE 趋势。
- 选择持有方式。你可以把股票存放在自己名下的中央存托私人有限公司(CDP)账户,也可以通过券商的托管账户持有,后者费用可能较低,但股息和公司行动的处理安排有所不同。请仔细比较。
- 了解每手股数。新交所股票一般以每手 100 股交易。银行股价格较高,买一手就可能是一笔不小的金额,因此有些投资者会利用银行和券商提供的定期储蓄投资计划,长期分批小额买入。
- 考虑改买银行股权重较高的 ETF。追踪海峡时报指数(STI)的新加坡指数基金同时持有三家银行及其他蓝筹股,自带分散效果。
- 阅读季度业绩。重点关注净利息收益率、手续费收入、不良贷款率、CET1 比率,以及管理层对前景的评论。
- 检视你的整体敞口,包括 ETF,以及通过公积金投资计划(CPFIS)或退休辅助计划(SRS)持有的部分。
如果你刚来新加坡,我们针对中国新移民的星展、华侨银行与大华银行比较介绍了日常银行服务方面的选择,这与持有它们的股票是两个不同的问题。
保持全面平衡的视角
对收息型投资者来说,本地银行股可以是稳健的核心持仓,但最好放在多元化的投资组合中,例如搭配从新加坡投资美股。请综合权衡股息、估值和风险;如有疑问,请咨询持牌理财顾问。
延伸阅读:如何从新加坡购买港股
常见问题
可以用公积金买星展、华侨或大华的股票吗? 本地银行股一般属于可通过公积金投资计划、用普通户头存款购买的投资项目,但须遵守计划的投资上限,并开设公积金投资计划代理银行户头。可投资额度的规定会调整,购买前请先查阅公积金局网站。
要在什么时候持有银行股,才能拿到股息? 必须在除息日之前持有股票;在除息日当天或之后买入,股息归卖方。各银行公布业绩时会同时宣布除息日和派息日,想把握买入时机,可查看银行的投资者关系网页或新交所公告。
外国人可以在新交所买本地银行股吗? 可以,非居民一般可通过股票经纪购买新交所上市股票,部分人也能视证件情况开设中央托收公司(CDP)户头。新加坡一般不对单层股息预扣税,但您所在国家可能会征税,请向居住国的税务顾问查询。
买银行股和存定期存款,哪个比较好? 两者用途不同。定期存款保本,利率事先确定;银行股可能带来较高股息和增长,但股价也可能大跌。短期内可能需要动用的钱,一般较适合放在存款里,股票则适合长期持有。
退休人士想要稳定收入,适合买本地银行股吗? 银行股定期派息,可以作为收入组合的一部分,但股息没有保证,经济不景时股价也可能下跌。退休人士不宜集中押注单一行业,并应保留足够现金应付近期开销。可请持牌理财顾问评估您的整体情况。