
经营独资企业(sole proprietorship)时,最先让人困惑的问题之一,就是怎么给自己发钱。没有人事部门,没有工资单,也没有雇主公积金。在网上搜索新加坡独资企业主的工资,往往会得到各种不同的答案,因为严格来说,独资企业主根本不给自己发工资。你是以提款(drawings)的方式从企业取钱,而税是按企业的利润来计算的。
本指南解释实际操作方式、税务和公积金如何配合,以及如何把账目理清楚。本文仅为一般信息,不构成财务或税务建议。规定和门槛会有变动,请向国内税务局(IRAS)、公积金局(CPF Board)和会计与企业管制局(ACRA)确认最新情况。
为什么独资企业主没有「工资」
独资企业通过 Bizfile 在会计与企业管制局(ACRA)注册,但它并不是独立于你的法律实体。在法律和税务机关眼中,企业和业主是同一个人。
这带来三个重要后果:
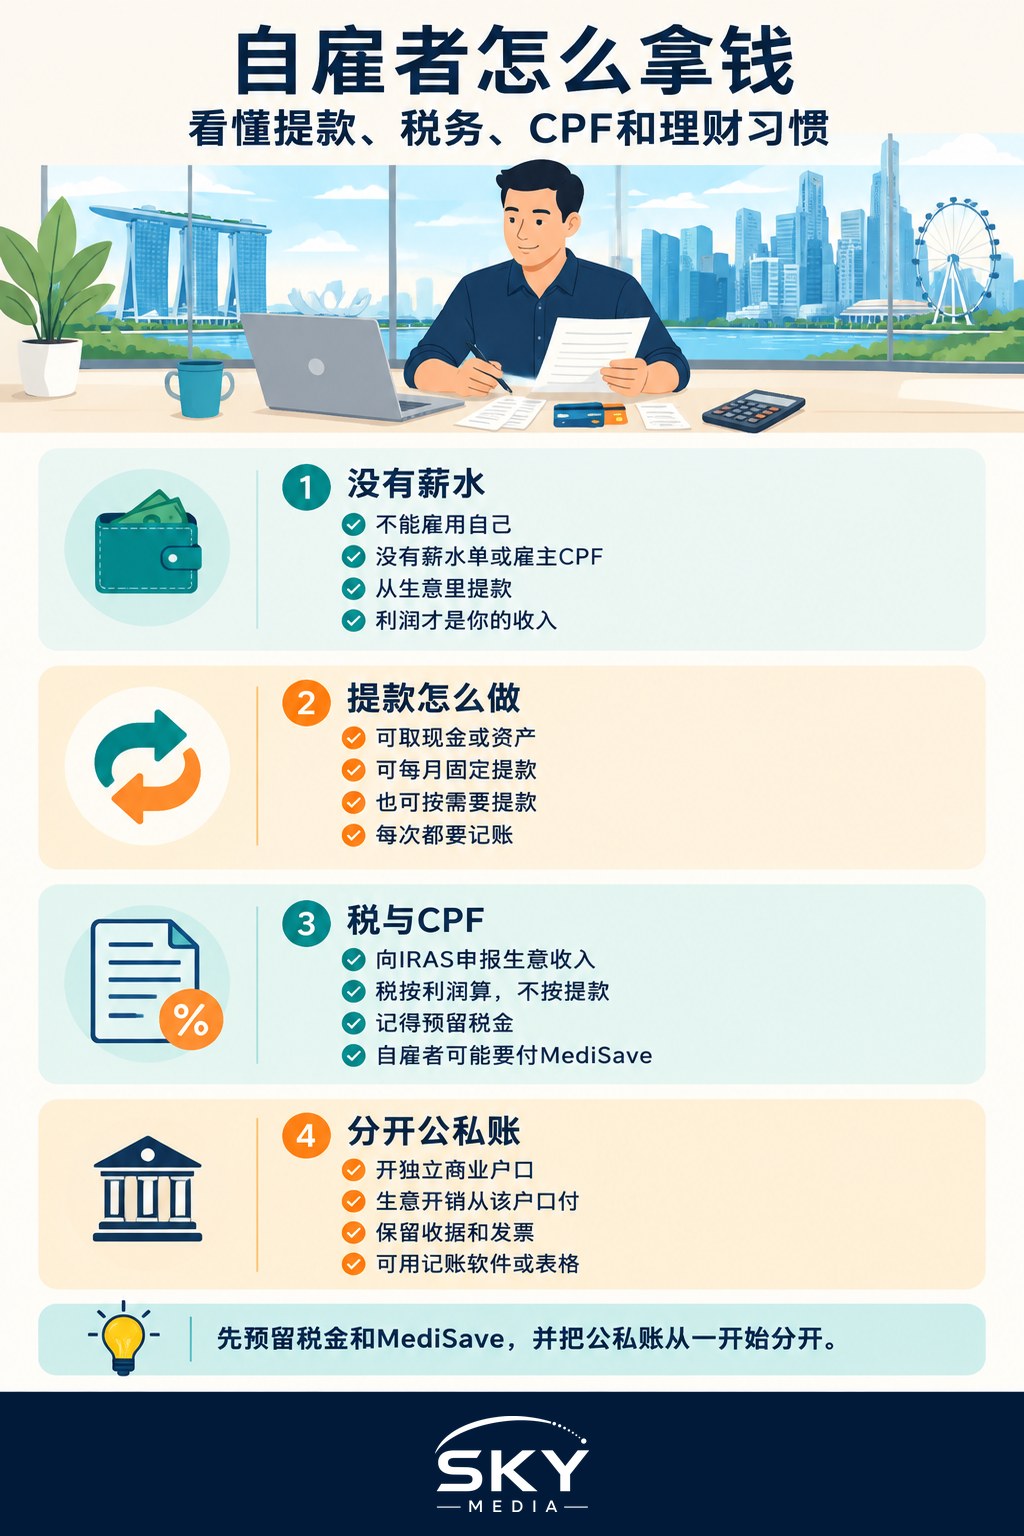
- 你不能雇用自己。你取出的钱不是工资,所以你不会给自己开工资单,也不需要为此缴纳雇主公积金。
- 你的收入就是企业利润。企业的收入减去可扣除的业务开支,就是你用于报税的个人收入。
- 提款不是开支。无论你怎么称呼,转给自己的钱都不会减少应税利润。
如果你还在考虑企业结构,我们的对比文章新加坡独资企业与私人有限公司(Pte Ltd)对比解释了私人有限公司如何给董事发工资,以及这为何会改变税务和公积金的处理方式。
业主提款详解
提款就是你从企业拿去个人使用的钱或资产。常见例子包括:
- 每月从企业账户转账到个人账户。
- 直接用企业账户支付个人账单。
- 从企业拿走存货或设备供个人使用。
提款没有法定的最低或最高金额。你可以每月固定提取一笔(很多业主觉得这样便于做预算),也可以在现金流允许时才提取。关键是在账簿中记录每一笔提款,让账目清楚显示哪些是业务支出、哪些是个人支出。
提款、公司工资与业务开支的区别
以下对比有助于理清每类款项的处理方式。具体处理可能因个人情况而异,请向 IRAS 或合格会计师查询。
| 款项类型 | 适用对象 | 能否减少企业应税利润? | 公积金处理 |
|---|---|---|---|
| 业主提款 | 独资企业主和合伙人 | 不能 | 无雇主公积金;保健储蓄(MediSave)缴交义务取决于你的净营业收入 |
| 董事工资 | 私人有限公司的董事 | 能,对公司而言,前提是属于正当产生的支出 | 与雇员一样适用雇主和雇员公积金,须遵守公积金局规定 |
| 真正的业务开支 | 任何企业 | 一般可以,前提是完全且专门用于业务 | 不适用 |
| 支付给雇员的工资 | 你聘请的员工 | 能 | 符合资格的雇员适用雇主和雇员公积金 |
独资企业主的所得税如何计算
每年,你在个人所得税申报中向 IRAS 申报企业收入。大致来说:
- 算出营业额。企业当年的销售额或服务费总额。
- 扣除可扣除的开支。完全且专门为赚取该收入而产生的费用,例如材料、软件、符合条件的部分费用或广告费。IRAS 发布了哪些可扣除、哪些不可扣除的指引。
- 得出净利润。这就是你的营业收入,会与你的其他收入(如受雇收入)相加。
- 按个人税率缴税。税款根据扣除各项减免后的总应税收入计算。
由于税是按利润而不是按提款来计算的,即使某一年你没取多少钱,也可能需要缴税。把每笔收款按一定比例存进单独的税款储蓄账户,可以避免报税时措手不及。IRAS 设有专门的自雇人士(self-employed)板块,解释报税、记账要求和现行税率。
自雇业主的公积金与保健储蓄
作为独资企业主,没有人替你缴纳公积金。不过,净营业收入超过公积金局所定门槛的自雇人士,必须向保健储蓄账户缴款。应缴金额取决于你的收入和年龄,通常在 IRAS 处理你的报税后评估。
除了保健储蓄,你也可以选择自愿向公积金账户缴款。这有助于积累退休储蓄,并可能在限额内享有税务减免。由于规定、门槛和上限都可能变动,请直接向公积金局查询最新详情。
如果你以前是雇员,不妨对照一下工资单上的公积金是怎么运作的。我们的指南了解新加坡的公积金与你的工资解释了雇员方面的情况,让你看清现在哪些事要由自己负责。
把企业和个人的钱分开
把个人和企业的钱混在一起,是新手独资企业主最常犯的错误。这会让记账更困难、让报税变得混乱,也让你很难看出企业到底有没有赚钱。
好习惯包括:
- 开设独立的企业银行账户。新加坡许多银行都为独资企业提供账户。所有业务收入都存入这个账户,所有业务开支也从这里支付。
- 按固定时间给自己发钱。每月固定转账到个人账户,能形成类似「发工资」的节奏,而无需真正的法定工资。
- 保留收据和发票。IRAS 要求企业在规定年限内保存妥善记录。按月份整理的电子副本会让报税轻松许多。
- 使用简单的会计软件。起步时用电子表格也行,但能连接银行账户的软件更省时间。
- 保留缓冲资金。在额外提款之前,企业账户里要留足几个月的开支。
决定给自己发多少
既然没有固定工资,就自己定一个合理的数字:
- 根据过去几个月的情况,估算扣除开支后实际的每月利润。
- 预留一部分用于缴税和保健储蓄。
- 为淡季和日后对企业的投资保留储备金。
- 剩下的部分作为你固定的个人收入提取。
每季度检讨一次。随着企业成长,你可以增加提款;如果收入变得高且稳定,或许值得请教会计师,看看注册为私人有限公司是否适合你的情况。
从一开始就走对路
如果你还没注册,我们的分步指南如何在新加坡注册独资企业介绍了 ACRA 的办理流程。注册完成后,开设独立账户、确定提款方式,并从第一天起就做好记录。只要明白决定税务和保健储蓄的是利润而非提款,并且把钱分得清清楚楚,独资企业主给自己发钱其实很简单。
常见问题
独资经营者什么时候该改成私人有限公司? 当利润较高且稳定,或者你想要一个独立的法律实体、以董事薪水的方式领取收入时,可以考虑。决定之前,会计师可以根据你的情况说明税务和公积金会有什么变化。
独资经营者需要另开公司银行户头吗? 法律没有强制要求,但强烈建议这样做。独立户头能让账目清楚,报税更容易,也看得出生意到底有没有赚钱。
可以从独资生意里给配偶发薪水吗? 如果配偶确实在生意里工作,薪水可能可以扣税,但必须是真实的,并且有妥善记录。国内税务局对此规定很细,请查阅其指引或咨询会计师。
每个月应该为缴税预留多少钱? 由于税是按利润而不是提款来算,即使你只取出很少的现金,也可能要缴税。建议每笔收入都按固定比例存入另一个户头,具体多少可以问国内税务局或会计师,视你的收入而定。
只用表格记账,还需要保存生意记录吗? 需要。国内税务局要求企业按规定年限保存完整记录,起步时用表格是可以的。收据和发票要按月份整理好,最好有电子备份。
官方资料: 国内税务局(IRAS)