
当你把钱投入为晚年准备的投资或保险产品时,你所付出的一部分会用于各项费用。这些收费是正常的,但它们并不总是显而易见,而在漫长的岁月里,它们会悄悄影响你的储蓄增长多少、或你能领取多少收入。熟悉新加坡储蓄者常遇到的退休产品收费,能帮你公平地比较各种选项,并提出更好的问题。本文为一般资讯,并非财务建议,也不会引用任何具体数字。请务必向供应商索取书面的实际数字。
为什么值得弄懂收费
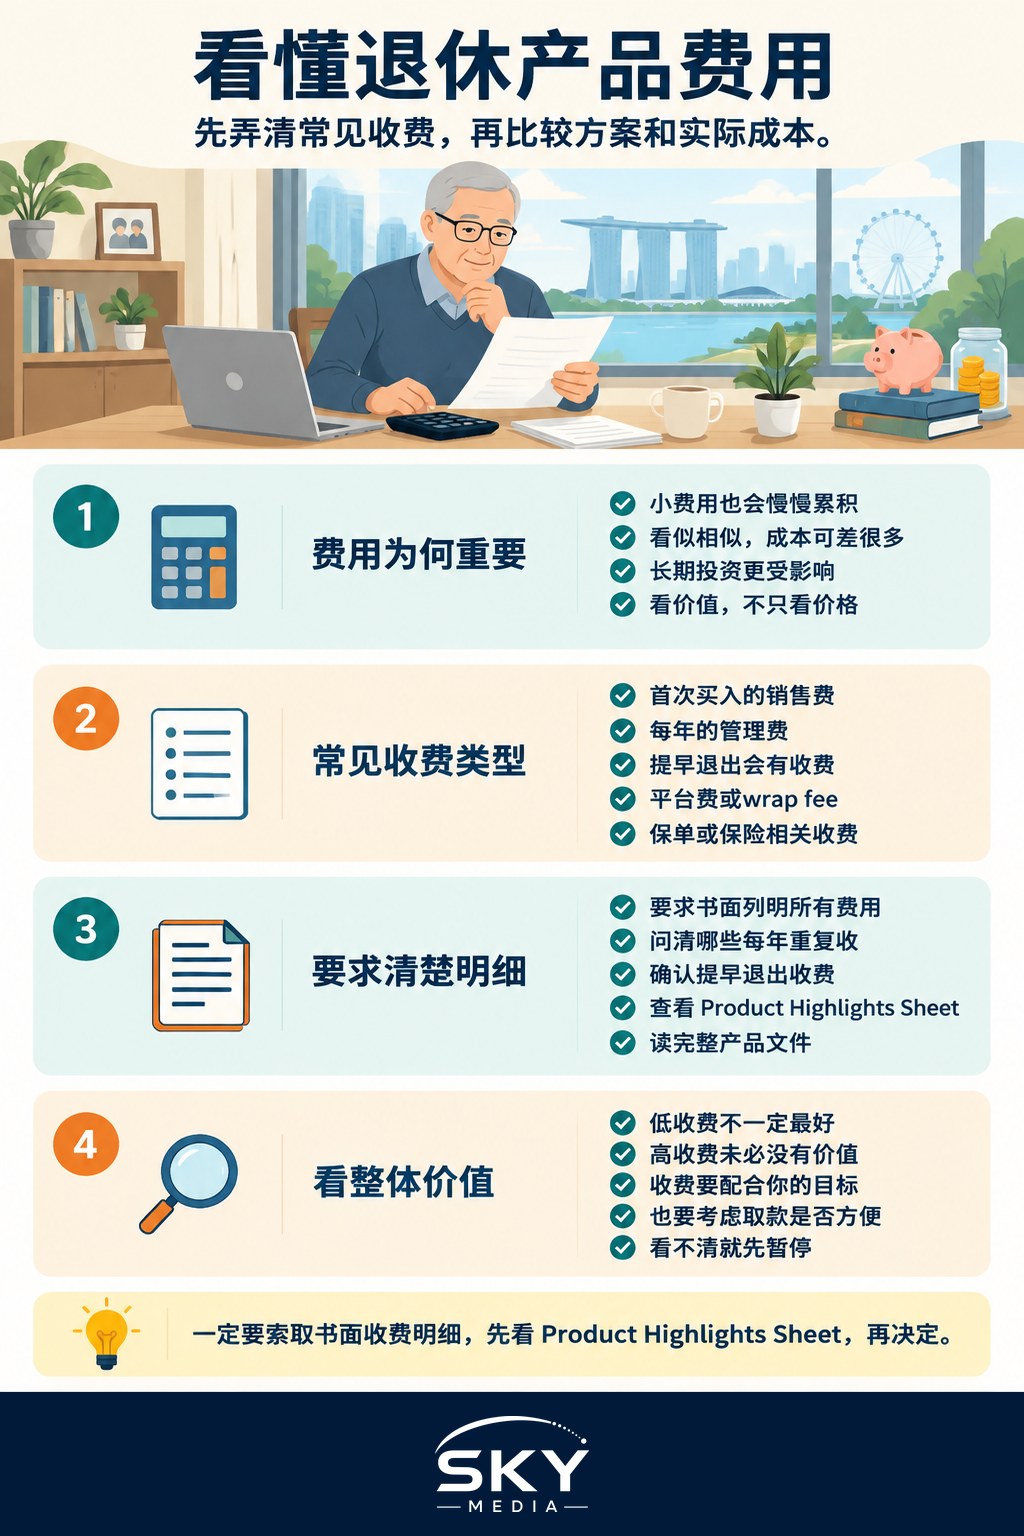
两款表面看似相近的产品,成本可能大不相同。由于退休金往往会长期投资,即便是收费上的差异也会累积起来。弄懂收费,并不是要对每款产品都心存怀疑,而是要成为一个知情的买家,能拿相近的选项来比较,并判断你所付出的是否与你所得到的价值相称。
如果你还在为退休金勾勒整体轮廓,我们关于构建退休收入组合与让退休储蓄更耐用的指南,为这些产品该摆在什么位置提供了有用的背景。
需要留意的主要收费种类
不同产品用不同的名称,但大多数收费都归入几个大类。认识这些类别,会让你读懂产品文件容易许多。
- 销售费。有时称为前端费或认购费,这是你首次购买时一次性收取的费用,通常按你投入金额的一部分计算。
- 管理费。也称为年度管理费或基金管理费,这是运作投资的持续性成本。由于它每年重复发生,值得留意。
- 退保费或提取费。如果你提早退出某项产品,有些计划会收取费用,而这在早期年份可能更高。这在退休阶段尤为要紧,因为你可能需要动用自己的钱。
- 包裹费或平台费。如果你的钱放在投资平台上、或在一个包裹式账户里,除了底层产品的成本之外,平台或咨询服务可能另收一笔费用。
- 保险及保单收费。对于与保险挂钩的产品,可能会有保险保障、行政管理或其他功能的收费,这些与投资部分是分开的。
并非每款产品都具备以上所有收费,同一种费用也可能有不同的名称。目标不是把这些名目背下来,而是当你看到一笔收费时能认得出来。
如何索取清楚的费用明细
你有权弄清楚自己在付什么。在做出承诺之前,请顾问或供应商用浅白的语言把每一项收费向你说明。有帮助的要求包括:
- 请给我一份所有费用与收费的完整书面明细。
- 哪些费用是一次性的,哪些是每年重复的?
- 如果我提取或提早退出,会不会有任何收费?会持续多久?
- 长期持有这款产品的总成本是多少?
- 每一项费用,我换回的是什么?
有两份文件格外有用。请索取产品资料说明书(Product Highlights Sheet)——一份简短、标准化的摘要,列出关键特点、风险与费用,并索取完整的保单或产品文件。把它们带回家,按自己的节奏细读。有信誉的顾问不会介意,你也绝不该被催促着签字。
收费只是整体的一部分
低收费不代表某款产品就必然适合你,而较高的收费若换来你确实需要的实在价值或保障,也未必是坏事。要紧的是:你能清楚看到各项费用、明白每一项的用途,并把它们与你自己的目标、你动用资金的需要,以及你对风险的承受程度一同权衡。
笃定而明智的下一步
你不必成为理财专家,也能做出好决定。弄懂主要的收费种类,永远索取书面的费用明细与产品资料说明书(Product Highlights Sheet),并在做出承诺前给自己充裕的时间。如果有任何不清楚之处、或你感到被施压,暂停一下、另寻独立指导完全合情合理。至于你自身的情况与实际数字,请直接向供应商查询,必要时咨询一位你已透过金管局(MAS)查证过的持牌顾问。看清楚自己在付什么,是保护你辛苦累积的储蓄最简单的方法之一。
常见问题
什么是产品重点概要,为什么要索取? 这是一份简短、标准化的摘要,列出产品的主要特点、风险和费用。请连同完整的保单或产品文件一并索取,带回家按自己的节奏阅读。
为什么退保费用在退休阶段更要紧? 提早退出某些计划会被收取费用,早期可能更高。退休后你可能需要动用资金,所以承诺之前要先弄清楚这笔费用有多少、持续多久。
销售费和管理费有什么不同? 销售费是首次购买时一次性收取的费用,通常按投入金额的一定比例计算。管理费则是维持投资运作的持续成本,每年都会收取,所以要特别留意。
费用较高,就代表退休产品比较差吗? 不一定。如果高费用换来的是你需要的真正价值或保障,那也可以是合理的。低费用也不会自动让产品适合你。请把费用与你的目标和资金取用需求一起权衡。
向提供者询问费用时,应该要求哪些书面资料? 要求书面列出所有费用的明细、哪些是一次性、哪些每年收取、提早提取是否收费及持续多久、长期持有的总成本,以及每项费用换来什么。
官方资料: 金融管理局(MAS)