
两个人可以拿一样的薪水、住相似的组屋,对金钱的感受却截然不同。一个人会核对每一笔交易,只有在应急基金充足时才睡得安稳;另一个人则宁可请朋友吃一顿好料,也不愿盯着账户余额慢慢增长。两者都没有错,他们只是有着不同的金钱性格。在新加坡,了解自己的金钱性格,是你在打开任何记账应用或投资计划之前,能做的最有用的事情之一。本文属于一般资讯,并非理财建议,目的是帮助你自我认识,而不是把你硬塞进某个框框里。
你的金钱性格,是塑造你如何赚钱、花钱、储蓄与付出的本能、情绪与习惯的综合体。它由你的成长方式、家人对金钱的言行、你的性格气质,以及你在匮乏或安逸中的经历所形成。一旦你能说出自己的默认倾向,你就能建立一套顺应它的系统,而不必天天与它对抗。
常见的金钱性格
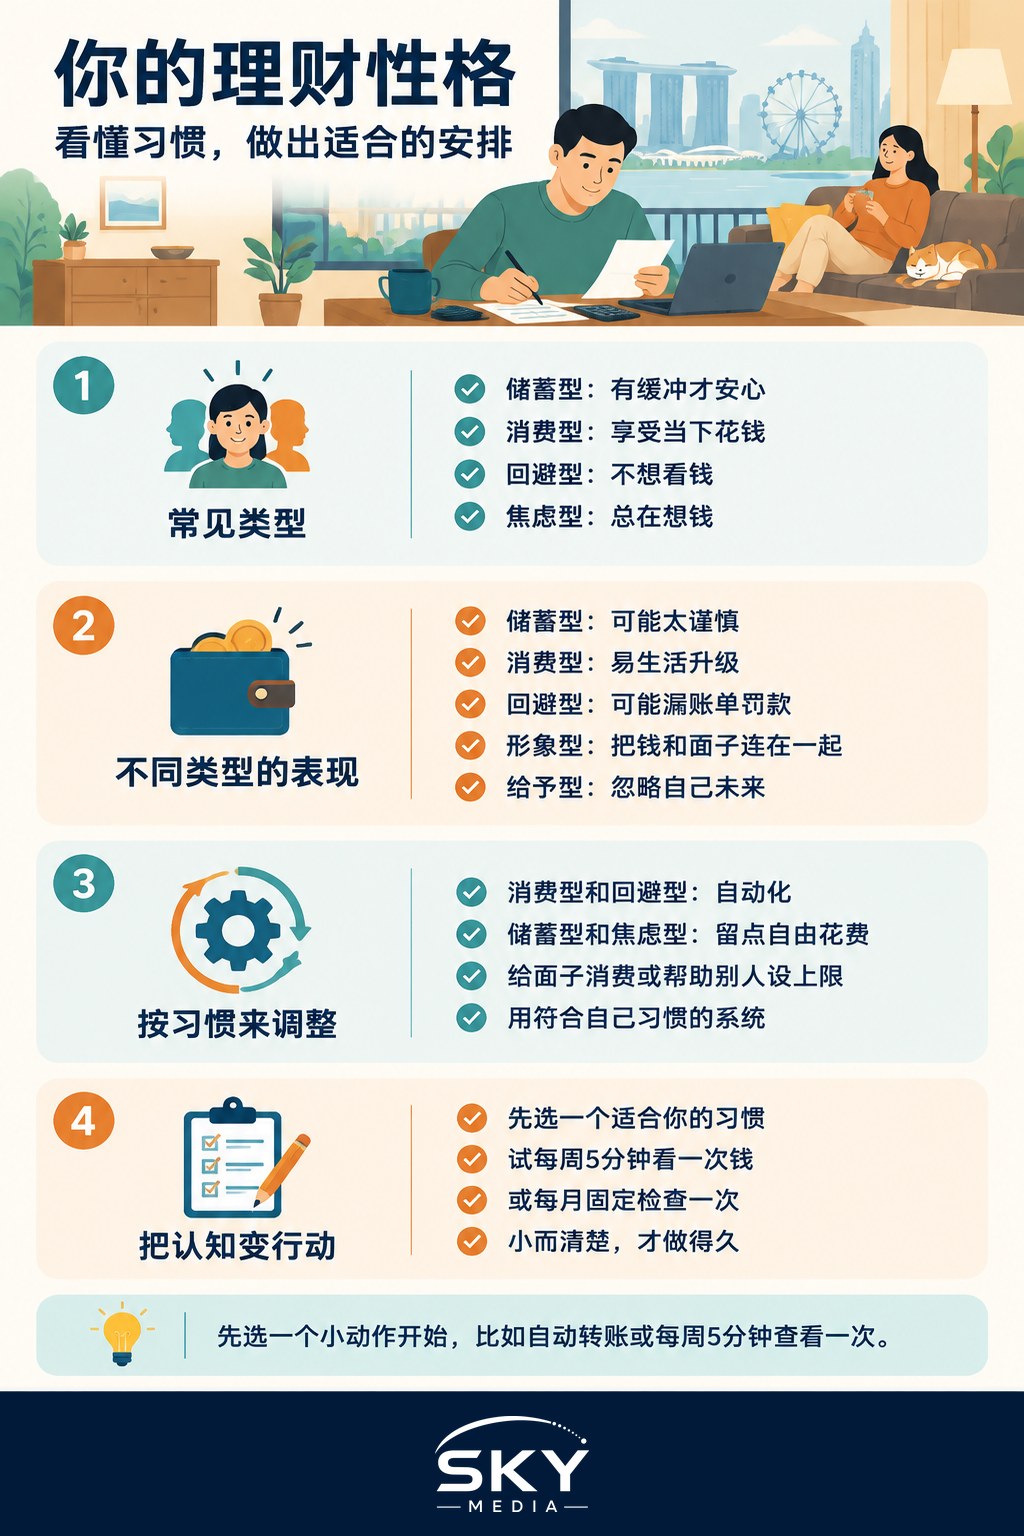
大多数人都会在以下一两种模式中认出自己。你很少只属于单一类型,而你的类型也会随着人生阶段而转变。
- 储蓄型。拥有一笔充足的缓冲金会让你最有安全感,你不喜欢把钱花在任何觉得多余的事物上。你的优势是自律。你的盲点可能是过度节俭、错过体验,或过于谨慎,以致你的钱始终停留在储蓄账户里,无法增长。
- 消费型。你享受当下花钱,无论是美食、旅行、电子产品还是礼物。你的优势是你真正享受自己赚来的钱。你的风险则是生活方式膨胀、储蓄单薄,以及在意外账单到来时倍感压力。
- 回避型。金钱让你焦虑,所以你宁可不去看。账单原封不动地堆积,你也回避查看余额。这非常普遍,没什么好羞愧的,但回避会通过滞纳金和错失的机会,悄悄让你付出代价。
- 忧虑型。你时刻都在想着钱,即使你的状况其实不错。你可能会过度查看账户,也难以为自己花钱。这份压力可能远超你实际面对的风险。
- 地位追求型。金钱与你希望被别人看待的方式紧密相连,因此品牌、升级换代、以及跟上同侪的脚步都很重要。用得好,它能激励你赚得更多;用得不好,则会导致你无力从容负担的开销。
- 付出型。你从支持家人、朋友与公益中获得真正的喜悦。这慷慨可敬,但也可能让你自己的需求、乃至你的退休生活,资金不足。
请不带评判地阅读这些类型。在新加坡,从小贩中心的价格到私宅新盘,生活成本处处可见,每一种性格都面对着各自的压力。重点不是改变你是谁,而是清楚地看见自己的模式。
如何顺应你的天生习惯
一旦你了解自己的倾向,你就能把金钱生活设计得契合自己,而不必依赖意志力。
如果你是消费型或回避型,自动化就是你最好的帮手。设定转账,让储蓄与账单在薪水一到账的那一刻就离开你的账户,让你来不及花掉或忘记。我们关于如何让你的金钱与储蓄自动化以及如何戒掉冲动购物的指南,正是为此而写。当好决定成为默认选项,你的性格就不再是负担。
如果你是储蓄型或忧虑型,你要做的往往是给自己许可,而非更多克制。在预算中安排一笔小额、无负罪感的消费额度,让享受金钱成为计划的一部分,而不是一种道德上的失败。提醒自己:一笔充足的应急缓冲金已经在保护你,这能平息焦虑。如果金钱忧虑影响到你的睡眠或情绪,值得读一读如何应对财务压力,并咨询医生或辅导员。
对于地位追求型与付出型,关键在于事先为自己设定界限。想清楚你真正看重什么,为形象或帮助他人的开销设定上限,并优先保护自己的未来。如果你自己的财务在悄然崩塌,你也无法长久地支持你所爱的人。
伴侣尤其能从这个练习中受益。当储蓄型嫁给消费型,除非双方都理解对方的出发点,否则摩擦几乎无可避免。说出彼此的类型,能把「你怎么这么大手大脚」或「你怎么这么小气」,转化为一场关于本能差异的更平和的对话。
把自我认识化为行动
了解你的金钱性格,只有在它带来某种微小而具体的改变时才有用。挑一个契合你类型的习惯。回避型可以每周设定五分钟的金钱检视。消费型可以自动化多一笔转账。忧虑型可以每月安排一次检视,其余时间就别去动那些账户。
你的性格不是一纸定案,而是一个起点。当你的系统契合你实际的思考与感受方式,保持在正轨上就不再是一场持续的战斗,而更接近一种第二天性。本文仅提供一般资讯,因此在做出任何重大决定前,请考虑你自身的处境,并咨询持有执照、受新加坡金融管理局(MAS)监管的理财顾问。
常见问题
一个人的金钱性格会随时间改变吗? 会的,它只是一个起点,而不是固定的标签。人生阶段、收入、家庭变化,以及匮乏或安稳的经历,都可能改变你的倾向。每年重新审视一次自己的习惯,能让你的理财方式持续贴合自己。
金钱性格不同的夫妻怎样避免吵架? 说出彼此的本能,让指责变成好奇:对方为什么这样想。商定共同目标和共同的做法,并各自保留一些个人开销。短短的定期理财谈话,能防止小摩擦累积。
逃避看财务状况的人,第一步该怎么做? 把它变小并排进日程,例如每周花五分钟,只看一个户口的余额。可以搭配一件愉快的事。自动缴付账单和储蓄,也能减少你需要面对的事。
我是节俭的人,还是单纯对钱焦虑? 留意自己的感受。节俭的人有缓冲就觉得安心,焦虑的人即使财务没问题也会感到恐惧,连必要的开销也舍不得。如果忧虑影响到睡眠或情绪,请找医生或辅导员谈谈。
哪一种金钱性格比较适合积累财富? 没有哪一种比较好,每种类型都有优点和盲点。节俭者有自制力,爱花钱的人享受自己的收入,慷慨的人乐于付出。有用的是配合自己倾向的制度,例如自动化或不愧疚的零用钱,而不是改变自己。