
即使在无现金时代,大多数旅客仍然需要一些当地现金,用来搭出租车、吃街头小吃、在小店购物或给小费。问题在于,怎样取现才不会被手续费吃掉一大块?每一笔海外 ATM 取款手续费,其实都是好几种费用叠加起来的,有些一目了然,有些则藏在汇率里。只要弄清楚这些费用,选择最省钱的取现方式就容易多了。
本指南专门讲用新加坡银行卡在 ATM 取现。如果你主要想了解在商店或网上刷卡消费时的费用,请改读了解海外交易手续费。本文仅为一般性信息,不构成理财建议。手续费经常调整,请务必向你的银行或发卡机构查询最新条款。
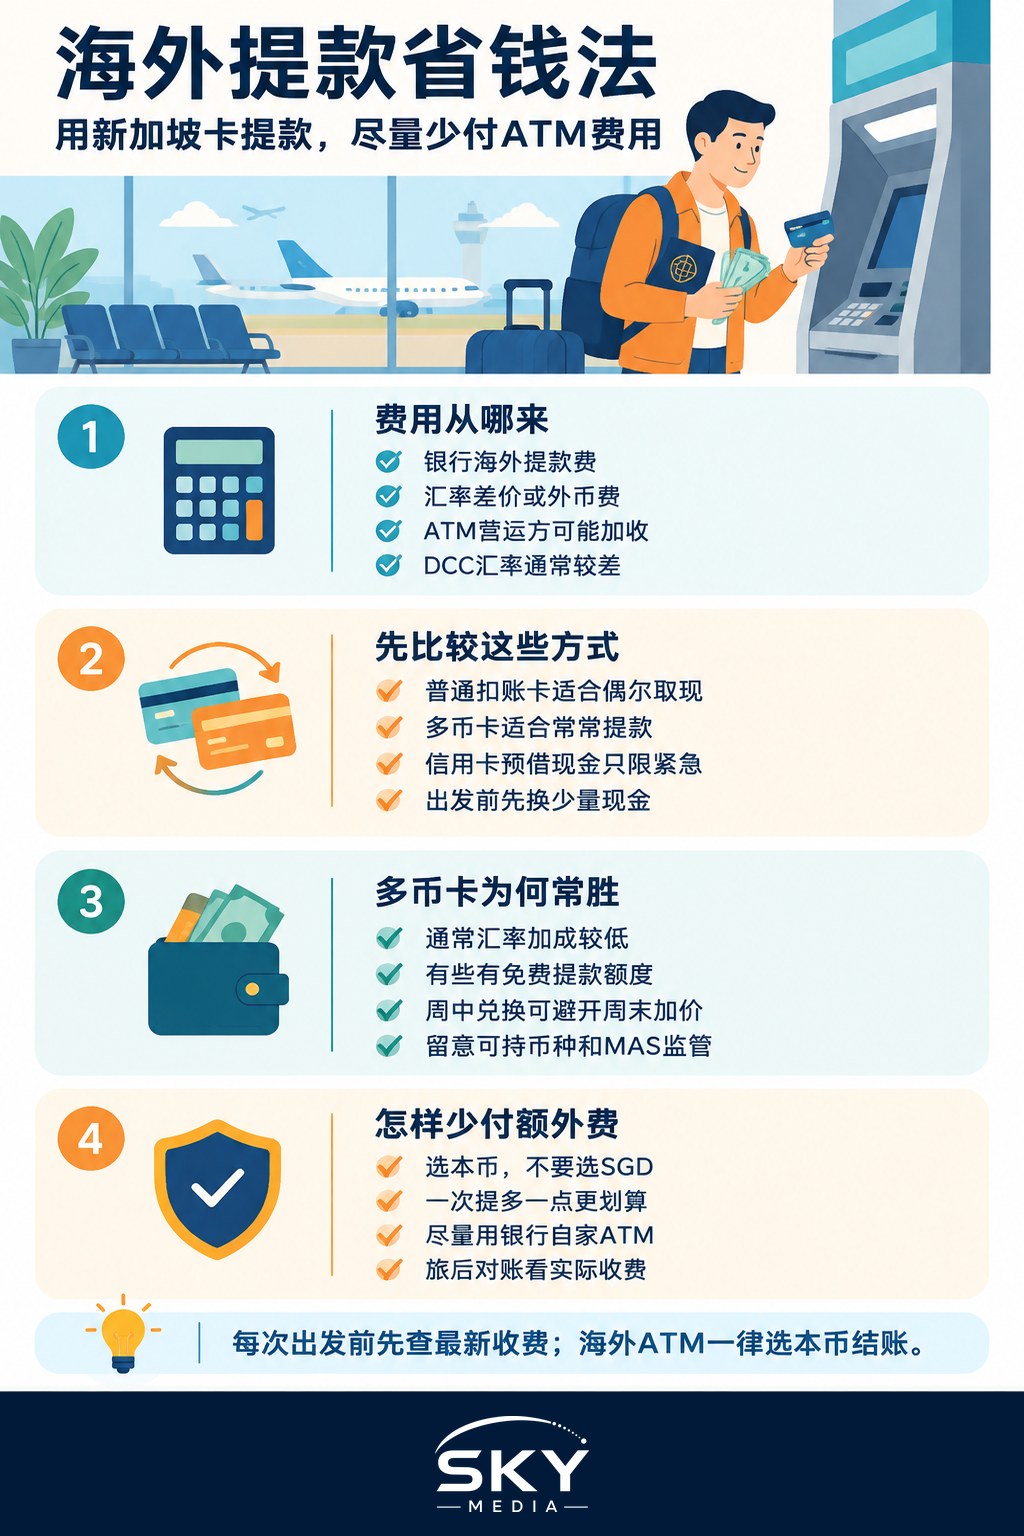
海外 ATM 取现的四层成本
在海外取现时,你可能要支付以下部分或全部费用:
- 你的银行收取的海外取款手续费。许多新加坡银行对借记卡或 ATM 卡的每笔海外 ATM 取款收取固定费用。有些户口可以豁免,有些则不行。
- 外汇(FX)差价或手续费。你在海外取的钱会被换算成新元。你拿到的汇率可能在批发汇率的基础上加了价,银行或卡组织还可能另外收取外币手续费。
- ATM 运营方附加费。在某些国家,ATM 所属的银行会对使用外国卡的人另收费用。这笔费用通常会在你确认前显示在屏幕上。
- 动态货币转换(DCC)。有些 ATM 会主动提出当场把金额换算成新元。这样做往往汇率很差。
对于你需要的金额,能省掉最多层费用的方法,就是最便宜的方法。
比较主要选择
| 选择 | 通常需要支付的费用 | 最适合 |
|---|---|---|
| 普通新加坡借记卡或 ATM 卡 | 银行海外取款手续费,加上外汇加价及可能的 ATM 附加费 | 银行手续费较低、偶尔取现的人 |
| 多币种卡或多币种户口 | 外汇加价通常很低甚至为零,并在一定额度内提供免费取款 | 经常出行、经常取现的旅客 |
| 信用卡预借现金 | 预借现金手续费、从第一天起计息,外加外汇费用 | 仅限紧急情况 |
| 出发前在货币兑换商处换钱 | 差价已含在汇率中,没有 ATM 费用 | 大致知道自己需要多少现金的旅客 |
各银行和产品的具体费用与额度不同,出行前请在各机构网站上比较最新的收费表。
为什么多币种卡往往最划算
部分新加坡银行和持牌支付服务商提供多币种户口和卡片,让你可以同时持有多种货币的余额。你通常可以在出发前或旅途中通过应用程序把新元换成外币,汇率往往接近批发汇率,然后直接从外币余额中取现。
依赖多币种卡之前,请先确认以下几点:
- 免费取款额度。许多服务商每月提供一定次数或一定金额的免费海外 ATM 取款,超出后会收取固定费用或按百分比收费。
- 周末加价。有些服务商在周末外汇市场休市时换汇,会额外加收少许费用。出发前在工作日换好外币会有帮助。
- 支持的币种。如果某种货币不支持持有,卡片可能会在取款时直接换汇并收取费用。
- 监管与保障。确认服务商是银行,还是受新加坡金融管理局(MAS)监管的持牌支付机构,并了解你的资金如何受到保障。
- 当地 ATM 附加费照样要付。多币种卡无法阻止外国 ATM 运营方收取它自己的费用。
避开动态货币转换
最容易白白亏钱的方式之一,就是接受 DCC。当海外 ATM 询问你要以新元还是当地货币扣款时,请选择当地货币。选择新元等于让 ATM 运营方来决定汇率,而这个汇率往往不如你自己的银行或卡组织给的划算。
屏幕上的措辞可能让人困惑。请留意「without conversion」(不转换)、「decline conversion」(拒绝转换)之类的选项,或者直接选择当地货币代码。如果不确定,就取消交易,换一台 ATM。
为什么信用卡预借现金通常是最差的选择
用信用卡在 ATM 取钱属于预借现金。你通常要支付预借现金手续费,而且没有免息期,利息从当天就开始计算,还可能另外收取外币费用。如果一趟旅程中取好几次,费用很快就会累积起来。请只在真正紧急时才使用。我们的新加坡信用卡预借现金指南更详细地解释了相关成本。
降低 ATM 取现成本的实用技巧
- 少次多取。如果你的银行每笔取款收固定费用,那么取款次数少、每次金额大,总费用就更低。但也要权衡随身携带大量现金的风险。
- 使用银行自营的 ATM。设在银行分行内或紧邻分行的 ATM,通常比旅游区里独立摆放的机器更可靠,收取高额附加费的可能性也更低。
- 确认前先看清屏幕。留意任何附加费提示,并拒绝 DCC。
- 出发前开启海外使用功能。许多新加坡银行允许你在应用程序里管理海外 ATM 使用权限和取款限额,作为防诈骗措施。出行前开启,回国后可考虑关闭。
- 如有需要,提前告知银行你的行程。有些银行可能会把不寻常的海外交易标记为可疑。请查看你的银行应用程序设置。
- 带一张备用卡。随身带一张来自另一家银行或服务商的卡,以防主卡被冻结、遗失或被 ATM 吞卡。
- 出发时带少量现金。出发前在新加坡的货币兑换商处换一小笔钱,足够支付第一趟出租车或第一顿饭。
- 事后核对账单。把你取出的金额和实际扣款进行比较,就能知道哪种方式真正最省钱。
为你的旅程选择合适的方案
如果是只需要一点现金的短途度假,出发前换好钱,或者用平常的借记卡取一次现,可能就足够了。如果是长途旅行、经常出行,或者去现金仍然普遍使用的目的地,提供免费取款额度的多币种卡往往是最省钱的方式。无论选择哪种,都要记得拒绝 DCC,并避免使用信用卡预借现金。
收费结构、免费额度和外汇加价经常变动,每次出行前请查看银行或服务商的最新收费表。如果不确定哪种产品适合自己,可以直接询问银行,并按你预计要取的金额比较总成本。
延伸阅读: 电汇与 SWIFT 手续费详解