

刚搬到新加坡的你,迟早都要往海外汇钱:老家的租房押金、给家人的生活费、学费,或是想转移的积蓄。很多人随便选一家银行,点下「海外转账」,结果发现到账金额比汇出的少,才大吃一惊。弄懂新加坡的电汇手续费,关键在于弄懂一路上是谁在扣钱、为什么扣钱。本指南拆解通过 SWIFT 网络进行电汇(telegraphic transfer,TT)的运作方式,帮你看懂收费表,减少不必要的损失。
本文仅为一般性信息,不构成理财建议。银行会调整收费和汇率做法,汇款前请务必在银行网站或 App 上查看最新收费表。
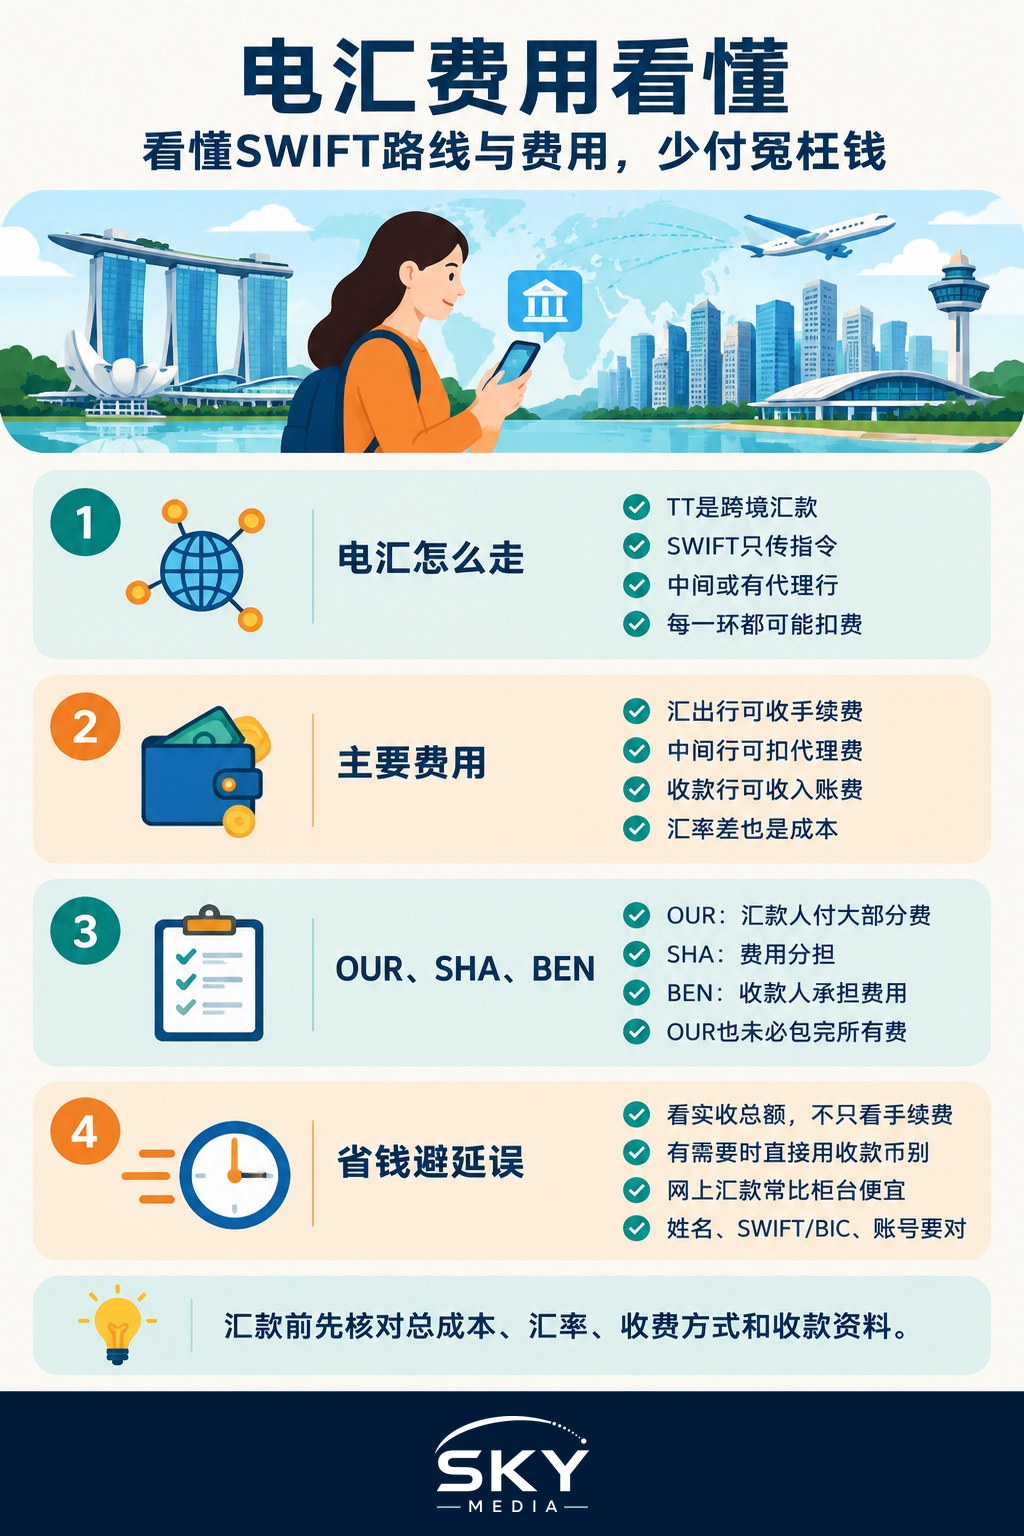
电汇究竟是怎么走的
电汇是传统的跨境银行汇款方式。你的新加坡银行通过 SWIFT(环球银行金融电信协会,Society for Worldwide Interbank Financial Telecommunication)发送付款指令;SWIFT 是银行之间用来相互通知转移资金的安全报文网络。SWIFT 本身只传递报文,资金则通过银行之间互相开立的账户流转。
如果你的银行和收款人的银行没有直接往来关系,款项就会经过一家或多家中间行,也叫代理行(correspondent bank)。这些通常是持有所汇货币账户的大型银行。例如,一笔美元汇款往往会先经过美国的一家代理行,再到达最终目的地,即使汇款人和收款人都不在美国。
链条上的每家银行都可能扣一笔费用。这就是为什么到账金额有时比预期少,也是为什么同一笔汇款在不同日子或不同路径下费用可能不一样。
电汇费用的三个层次
SWIFT 汇款的大部分成本可以分为三类,另外还有一项很容易被忽略。
- 汇出行费用。你的新加坡银行通常会对汇出款项收取手续费或佣金,有时还会另收「电报费」或 SWIFT 费用来发送报文。这些费用一般在银行公布的收费表中列得很清楚,网上银行与柜台办理的收费可能不同。
- 中间行或代理行费用。中间的任何一家银行都可能从在途款项中扣费。你往往无法事先知道,因为你的银行可能也不确定款项具体会走哪条路径。
- 收款行费用。收款人的银行可能在入账前收取汇入手续费。这完全取决于收款人所在的银行和国家。
- 汇率加价。如果汇款涉及兑换新元,银行使用的汇率通常不如你在新闻或搜索网站上看到的中间价。这个差价实际上就是一笔费用,金额较大时,它可能是所有成本中最高的一项。
OUR、SHA 与 BEN:谁付什么
办理电汇时,银行表格或 App 通常会让你选择费用承担方式。这些代码决定了由谁承担费用,选错是到账金额不足的常见原因。
| 费用选项 | 汇出行费用由谁付 | 中间行和收款行费用由谁付 | 适用情况 |
|---|---|---|---|
| OUR | 汇款人 | 汇款人(银行可能预先多收一笔费用) | 收款人必须收到全额,例如支付发票或学费 |
| SHA(共同承担) | 汇款人 | 收款人(从汇款金额中扣除) | 可以接受少量扣费的日常汇款 |
| BEN(收款人承担) | 收款人(从汇款金额中扣除) | 收款人 | 收款人已同意承担全部费用 |
有几点需要注意:
- 选 OUR 也不一定万无一失。即使选择了 OUR,有些收款行仍会扣除自己的汇入费用。如果金额必须分毫不差,请让收款人先确认其银行的收费。
- SHA 往往是默认选项。许多银行 App 会预选 SHA。如果你是给海外的大学或房东付款,提交前请先检查这一设置。
- 并非每家银行在每种货币或渠道下都提供全部三种选项。
减少损失的实用方法
你无法控制链条上的每一家银行,但可以掌控的部分其实不少。
- 比较总成本,而不只是手续费。宣传低手续费或免手续费的银行,可能使用了更大的汇率差价。算出收款人最终能以其本国货币收到多少钱,再用这个数字比较各种选择。
- 合适时以收款人的货币汇出。如果你汇出新元、由收款行在到账时兑换,就会采用收款行的汇率,可能更不划算。在新加坡先兑换,可以在确认前看到汇率。
- 用网上银行代替柜台。银行对网上汇款的定价通常低于柜台办理。请查看你所在银行的收费表确认。
- 把小额汇款合并。许多费用是按笔固定收取的,所以一次汇一大笔通常比分几次小额汇款手续费更低。但也要兼顾自己的实际需要和汇率时机。
- 资料务必准确无误。SWIFT/BIC 代码、账号或户名有误,可能导致延误、退汇以及修改费或查询费,有时还会被不止一家银行收取。请从收款人的正式银行对账单或发票上复制资料。
- 询问汇款路径。在某些汇款路线上,你的银行可能与收款行有直接往来关系,从而减少甚至免除中间行扣费。
- 了解多币种账户。一些新加坡银行提供可持有外币的账户,你可以在汇率合适时兑换,再从外币余额中汇出。
- 考虑持牌汇款服务,适合定期给家人汇小额款项。获新加坡金融管理局(MAS)发牌的汇款服务商,往往使用当地付款网络,而不是 SWIFT 链条。使用任何服务商之前,请先确认它列在 MAS 金融机构名录(Financial Institutions Directory)中。
追踪、时间以及款项未到账怎么办
一笔电汇通常需要一到几个工作日,取决于货币、时区、截止时间、两国的公共假期以及合规审查等因素。年底、屠妖节(Deepavali)、农历新年和其他假期期间,双方都可能出现延误,所以学费或房租要提早汇出。
如今许多银行使用 SWIFT gpi,这项升级让汇出行可以像追踪包裹一样,追踪款项在链条中的进度。如果汇款还没到账:
- 向你的银行索取 UETR(唯一端到端交易参考号,Unique End-to-End Transaction Reference)或 SWIFT 确认单(常称 MT103)。它能显示款项何时汇出以及经过的路径。
- 请收款人把这个参考号提供给其银行,以便追查汇入款项。
- 如果扣费看起来不对,问问你的银行是哪家银行扣的。你的银行有时可以发起查询,不过中间行费用很少会退还。
银行也可能询问汇款用途或资金来源,尤其是大额汇款。这是正常的反洗钱要求,请把发票或学费通知书等证明文件准备好。
点击「汇出」前的快速检查清单
- 收款人全名,与账户上完全一致
- 账号或 IBAN(欧洲和中东许多国家都需要)
- 收款人所在分行正确的 SWIFT/BIC 代码
- 经过考虑后选定的费用选项:OUR、SHA 或 BEN
- 已决定币种:在这里兑换,还是由收款行兑换
- 已比较包括汇率在内的总成本
- 已准备好汇款用途说明,大额汇款附上证明文件
一旦理解了这些费用层次,电汇就不再是一个黑箱。关于新移民可能涉及的其他资金安排,请参阅我们的给配偶和父母转移公积金指南和余额转账(balance transfer)如何运作,并务必直接向你的银行确认最新收费。
延伸阅读: 用新加坡银行卡在海外取现,最省钱的方法是什么?