
靠固定收入过日子,和还在工作时的理财感觉很不一样。当每个月都有薪水进账时,这个星期超支了,下个星期还能补回来。退休之后,进来的钱更加固定:一笔公积金终身入息计划(CPF LIFE)的入息,也许还有租金或年金、一些利息,再加上从自己积蓄里提取的部分。数额比较稳定,却未必够单靠它来应付突如其来的开销。一套让人安心、可以反复照做的方法,能帮您的钱用得更久,也能大大减轻日常花钱的担忧。
本文提供的是帮助您理清思路的一般信息,并非财务建议。您自身的数字、健康与家庭状况都是独一无二的,因此在做决定前,请向中央公积金局(CPF Board)核实具体数额,并善用理财教育网站 MoneySense 的免费工具与指引。
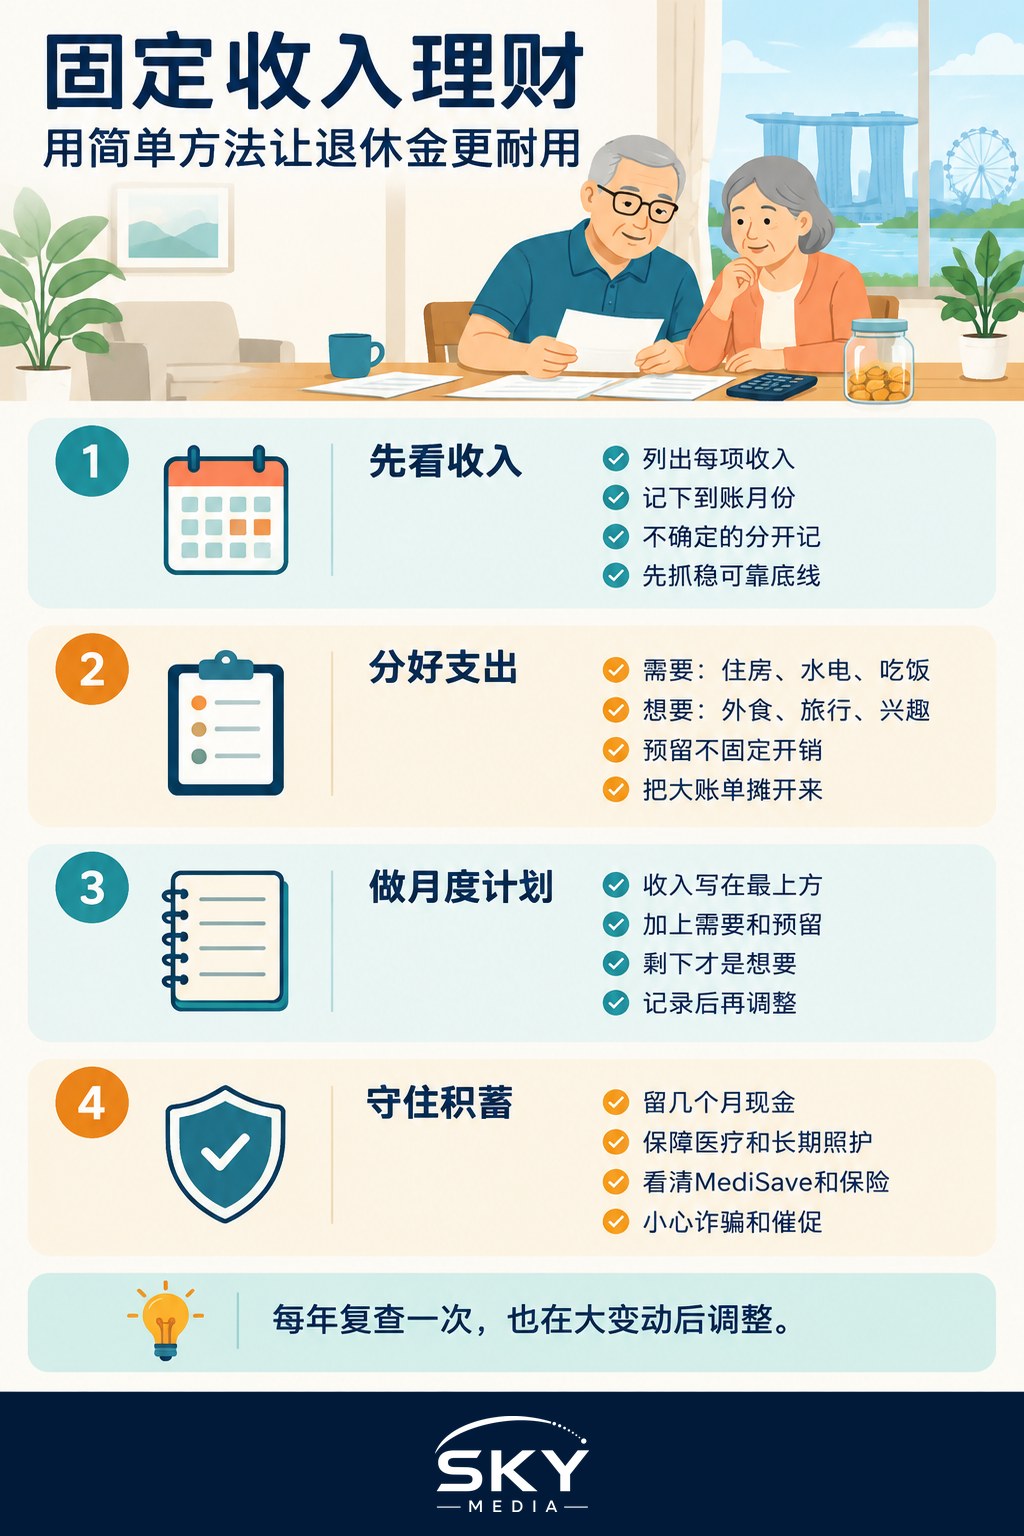
清楚知道每月有哪些收入、何时到账
先从列出每一项收入来源、以及它实际到账的月份开始。对许多新加坡退休人士来说,主心骨是每月的公积金终身入息计划(CPF LIFE)入息,这笔钱的设计初衷就是让您终身都有收入。围绕它,您可能还有存款利息、股息、退休辅助计划(SRS)提取、租金、私人年金,或成年子女的供养。数额与派发年龄取决于您自己的户头与计划,因此请直接向中央公积金局(CPF Board)确认您的数字,而不要只凭道听途说。
写下您每个月可以稳稳指望的总额。至于一次性或不确定的款项,例如偶尔多派的股息,请单独列成一行,别让它们把您的日常预算撑大。目标是得出一个可靠的基础数字,好让您据此制定花钱计划。知道了这个基础数字,以及每一笔钱到账的日期,您就能安排好账单的时间,不会只因为时间凑不上而动用积蓄。
把开销分成必需、想要与预留三类
知道有多少钱进来之后,再把花出去的钱分类。一个简单的三分法很好用,也容易长期坚持:
- 必需:房贷或杂费、水电煤、伙食、交通、电话、保险费、药物与固定的医疗开销。
- 想要:外出用餐、旅游、兴趣爱好、送礼、订阅服务,以及给孙儿孙女的小礼物。
- 预留:每月拨出、用于应对已知未来开销的钱,好让这些开销永远不会变成突袭。
预留这一行,正是许多预算容易漏掉的。房产税、保险续保、节庆花费、家电更换,都不是意外,只不过是不定期出现罢了。每个月拨出一小笔钱,一年一度的大笔账单就会变得可以承受。靠固定收入过日子,用这种方式把大额而不定期的开销摊平,是您能养成的最有用习惯之一。
制定简单的每月计划
您不需要复杂的软件。一本笔记簿、一张打印好的表格,或手机上一个简单的电子表格就够了。方法比工具更重要。
- 在最上面写下您每月可靠的收入。
- 列出您的必需开销,并算出总额。
- 加上您每月的预留款。
- 剩下的,就是这个月可以用来满足想要的预算。
- 月底时,记下您实际花了多少,并据此调整下个月。
如果想要那一栏总是被挤压到所剩无几,那是一个信号,提醒您去看更大的那几根杠杆,而不是让自己觉得委屈。也许某项订阅可以取消,电话配套可以精简,又或者像房屋这样的一大笔固定开销值得重新检视。一些小小的漏财每月重复,累积起来往往比人们预想的还多。记账的目的不是让您内疚,而是给您可以据以行动的信息。
守住积蓄,别让它见底
靠固定收入过日子,最大的恐惧就是钱花完了人还在。有几条原则可以降低这种风险,又不会要您过得毫无乐趣。
在一个容易取用、与日常用钱分开的户头里,留出几个月开销的现金缓冲,这样一张医院账单或一台坏掉的热水器,才不会逼您慌忙变卖投资。优先保障晚年真正可能变得庞大的两项开销:医疗与长期护理。弄清楚保健储蓄(MediSave)、终身健保(MediShield Life),以及在相关情况下的终身护保(CareShield Life)或乐龄健保(ElderShield)计划已经涵盖了什么,并向中央公积金局(CPF Board)与卫生部(MOH)核实最新细节,而不要想当然。把自己的安全网摸清楚,您花起剩下的钱来就能少一分焦虑。
对任何承诺异常高、且保证回报的产品都要多加小心,也绝不要因为有人施压就仓促做出金钱决定。骗子专挑退休人士下手。凡是意料之外的事,都要向官方机构核实,切勿透露一次性密码(OTP);如有疑虑,先用 ScamShield 查证或向警方咨询,然后再动用哪怕一块钱。
比较两种简单的花钱方式
退休人士大致会偏向两种风格中的一种。没有哪一种适合所有人;最好的选择取决于您的性情,以及您的收入有多稳定。
| 方式 | 如何运作 | 若符合以下情况适合您 | 需留意 |
|---|---|---|---|
| 固定每月零用 | 每个月提取相同的固定数额,并量入为出 | 您喜欢可预测、稳定的作息 | 大额而不定期的账单,因此要备好充足的预留金 |
| 按积蓄百分比 | 每年检讨一次,花掉剩余积蓄中固定的一个比例 | 您的收入会波动,且您希望随市场调整 | 行情不好的年份收入会下降,因此要保留现金缓冲 |
无论您选哪一种,都请每年检讨一次,并在人生出现重大变化后再检讨一次,例如搬家、健康事件,或失去配偶。去年合身的计划,也许需要温和地更新一下。
让固定收入更耐用的小习惯
除了大框架之外,日常的选择也在悄悄守护您的预算。多在家做饭、少在外吃饭,搭公共交通时善用乐龄优惠。多参加乐龄活动中心(Active Ageing Centre)的社区活动,费用低廉,对钱包和身心都好。买菜照着清单买,善用您本来就符合资格的会员优惠,也允许自己心安理得地享受计划之内的小确幸——因为一份让您心生抗拒的预算,终究会被您放弃。
和配偶或一位信得过的家人聊聊钱的事,好让重担不落在单独一人身上,也让您的心愿为人所知。如果您的情况比较复杂,或者拿不准自己的公积金、保险与积蓄如何拼合在一起,那么与 MoneySense 的资源,或一位合格、持牌的财务顾问谈一次,能帮您看清全局。
靠固定收入过日子,与其说靠严苛的规矩,不如说靠一套您能坚持多年的方法。清楚有多少钱进来、把花出去的钱分类、为大额而不定期的开销预留款、守住一笔缓冲、每年检讨一次。做到这些,一份稳定的收入就能支撑起从容不迫的舒适退休生活。
延伸阅读
如果一张大额医疗账单是您最操心的事,请阅读我们关于认识为年长者而设的保健基金(MediFund)的指南,以及年长者社区健康援助计划(CHAS)卡如何帮您分担日常诊所开销。保持健康同样能守护您的预算,所以也请看我们关于年长者健康检查的文章。请务必向中央公积金局(CPF Board)或 MoneySense 核实您自己的数字。
常见问题
领固定收入的退休人士,应该保留多少现金缓冲? 文章建议把几个月的开销放在容易取用的户头,并与日常用款分开,这样遇到医院账单或电器损坏时,就不必仓促卖出投资。合适的额度取决于你的开销和风险。MoneySense的资源或持牌理财顾问可以帮你订定。
退休人士每月固定领取一笔钱,还是按储蓄的一定比例花费比较好? 这取决于你的性格以及收入有多稳定。固定津贴适合喜欢可预测性的人,按储蓄比例花费则能随市场调整,但在不景气的年份收入可能下滑。无论选哪种,每年以及遇到重大人生变化后,都要检视一次。
领固定收入,要怎样应对保险续保等每年一次的开销? 把它们当作不定期而非意外的开销,每月存下一小笔,大额的年度账单就变得好应付。财产税、保险续保、节庆开销和电器更换,都可以放进这个预留项目。把不规律的大额开销摊平,是最有用的习惯之一。
如果每月预算都没有余钱享受一下,该怎么办? 与其感到被剥夺,不如检视较大的环节,例如取消某项订阅、精简手机计划,或检讨住房等大额固定开销。小额漏洞每月重复,累积起来很可观。也要把小奖励安心地编入预算,因为令你不满的预算,终究会被放弃。
怎样避开针对退休人士的骗局? 对承诺异常高回报、保证获利的产品要保持警惕,也不要在压力下仓促做出财务决定。绝不要透露一次性密码,有不寻常的情况就向官方机构核实,不确定时可使用ScamShield或向警方查询。与可信赖的家人谈谈也有帮助。
延伸阅读: 债券与定期存款在退休中的角色