
企业一旦注册了消费税(GST),收取消费税只完成了一半工作。每个会计期,你还需要通过提交 GST F5 申报表,向新加坡国内税务局(IRAS)申报。对大多数小企业来说,这意味着每季度在 myTax Portal 上走一遍固定流程:整理销售和采购数据、填写各栏、提交并缴税。本指南会一步步带你完成这套流程,解释主要栏目,并说明截止日期以及如何更正错误。
本文仅为一般信息,不构成税务建议。消费税规定、税率和表格由 IRAS 制定,并可能调整。请务必查看 IRAS 官网的最新指引,或就你的具体情况咨询税务专业人士。
什么是 GST F5 申报表
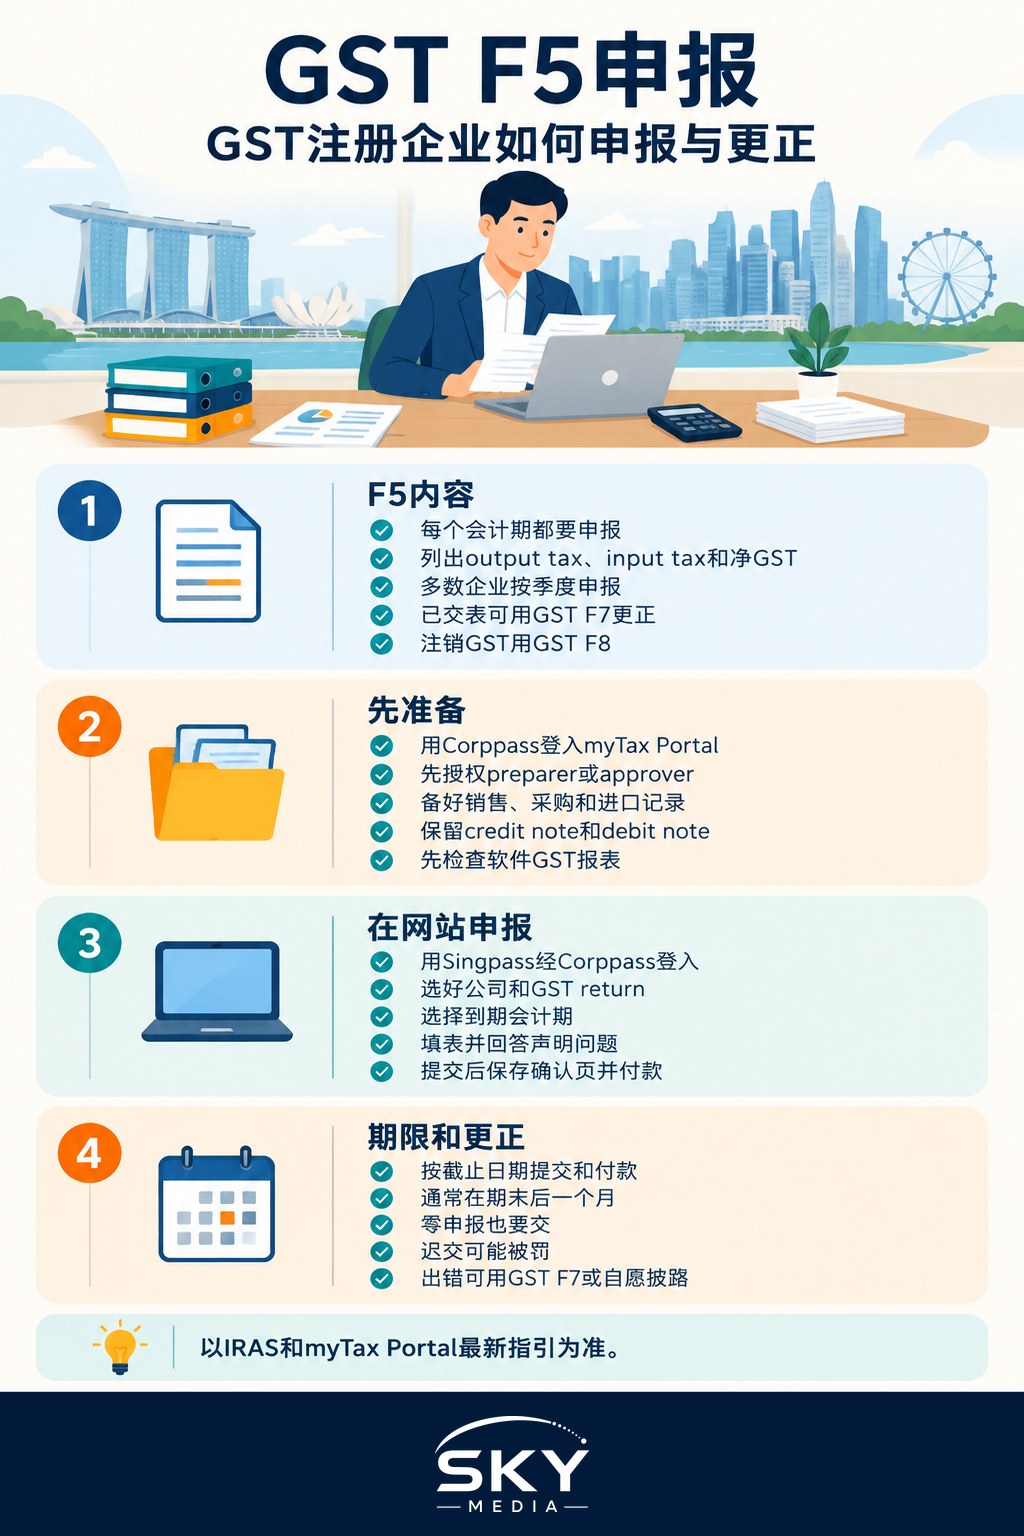
GST F5 是已注册消费税的企业在每个会计期提交的标准申报表。它申报:
- 销项税(output tax):你在销售中收取的消费税。
- 进项税(input tax):你在业务采购和进口中支付、且允许抵扣的消费税。
- 净额:你需要缴给 IRAS 的金额,或可获得的退税。
大多数企业按季度设定会计期,但经申请,IRAS 也可能允许按月申报。你的会计期会列在消费税注册信函和 myTax Portal 上。
还有几份相关表格需要了解:
- GST F7 用于更正已提交的 GST F5 中的错误。
- GST F8 是注销消费税登记时提交的最终申报表。
开始之前:权限与记录
设置权限。消费税申报在 myTax Portal 上通过 Corppass 完成,Corppass 是企业与政府办理事务所用的数字身份。你的 Corppass 管理员必须为负责申报的人员授权 GST(Filing and Applications)电子服务,角色为「准备人」(preparer)或「批准人」(approver)。准备人可以起草,批准人可以提交。如果由会计师或税务代理替你申报,他们也需要获得各自的授权。
准备数据。针对该会计期,整理以下资料:
- 销售清单,分为标准税率、零税率和免税供应。
- 采购清单,附有效税务发票,并列明已付消费税。
- 如有进口货物,准备进口准证(import permit)及相关记录。
- 开出或收到的贷项通知单(credit note)和借项通知单(debit note)。
- 任何调整项目,例如坏账减免或不可抵扣的进项税。
会计软件可以生成直接对应 F5 各栏的消费税报告,但在依赖它之前要先核对。常见失误包括交易分类代码错误,以及对不可抵扣的项目申报进项税。
在 myTax Portal 上逐步操作
- 登录 myTax Portal:通过 Corppass 使用 Singpass 登录并选择你的企业。
- 进入 GST 栏目,选择申报消费税的选项。
- 选择会计期。系统会列出待申报的期别。
- 填写各栏,使用你准备好的数据(见下一节)。
- 回答声明问题,可能涉及特定交易或计划。
- 核对摘要。对照你的记录,确认净消费税金额合理。
- 提交(由批准人操作),并保存确认页存档。
- 缴税或等待退税。如需缴税,请在截止日期前付款。GIRO 是常用方式,因为款项会自动扣除。退税则由 IRAS 审核后处理。
读懂主要栏目
F5 由一系列编号栏目组成。大多数小企业使用的核心栏目概括如下。完整清单和定义请参阅 IRAS 指南,因为某些计划和交易还涉及其他栏目。
| 栏目 | 填写内容 | 常见错误 |
|---|---|---|
| 第 1 栏:标准税率供应 | 按标准税率征收消费税的销售额,不含消费税 | 填入含税金额 |
| 第 2 栏:零税率供应 | 符合零税率条件的出口和国际服务金额 | 适用零税率却没有保留所需的出口证明 |
| 第 3 栏:免税供应 | 免税供应的金额,例如某些金融服务或住宅物业租金 | 完全忘记申报 |
| 第 5 栏:应税采购 | 你申请抵扣进项税的采购金额,不含消费税 | 纳入没有有效税务发票的采购 |
| 第 6 栏:应缴销项税 | 对标准税率供应收取的消费税 | 因四舍五入或贷项通知单与第 1 栏不符 |
| 第 7 栏:申请抵扣的进项税及退税 | 采购和进口中已付、且有资格抵扣的消费税 | 抵扣了不可抵扣的项目,例如某些员工福利 |
| 第 8 栏:净消费税 | 第 6 栏减第 7 栏,即应缴或可退金额 | 通常由系统自动计算;检查是否合理 |
第 4 栏(总供应额)是第 1 至第 3 栏的总和;其他栏目则涵盖特殊计划下的进口、坏账减免、注册前进项税和总营业额等项目。如有适用,请先阅读 IRAS 电子税务指南(e-Tax guides)再填写。
截止日期、零申报与罚款
截止日期。消费税申报表和应缴税款一般须在每个会计期结束后一个月内提交和缴付。例如,截至 6 月 30 日的季度,通常须在 7 月 31 日前申报并缴税。你企业的确切截止日期请在 myTax Portal 上查看。
零申报。即使某期没有任何销售或采购,你仍须申报,在各栏填入零。漏报某一期会被视为未申报。
逾期申报或缴税。对于逾期或漏交的申报表或税款,IRAS 可能发出估算评税、处以罚款并采取进一步执法行动。具体金额和程序载于 IRAS 官网。如果缴税有困难,请尽早联系 IRAS,不要拖过截止日期。
如何更正错误
出错在所难免,尤其是第一年。通常的处理方式是:
- 提交前:在批准人提交前,先在草稿中修正数据。
- 提交后:通过 myTax Portal 针对相关会计期提交 GST F7,填写更正后的数据并说明错误原因。
- 自愿披露:IRAS 设有自愿披露计划(voluntary disclosure programme),对及时且完整申报的错误,罚款可能获得减轻。最新条件请查看 IRAS 官网。
在某些情况下,IRAS 允许把某些小错误在之后的申报表中调整,而不必提交 F7。相关条件很具体,选择这一做法前请先阅读 IRAS 关于更正错误的指引。
让申报更轻松的好习惯
- 每月对账,即使你是按季度申报,也能及早发现问题。
- 妥善保存税务发票。进项税抵扣有赖于有效的单据。
- 按规定期限保存记录。消费税记录须保存多久由 IRAS 规定,请查看最新要求。
- 把截止日期记入日程,并在每个截止日期前至少一周设好提醒。
- 聘请会计师,如果你的业务涉及进口、海外服务或混合供应,申报会更复杂。
如果你还在熟悉基础知识,可以先看我们的指南了解新加坡消费税,了解这项税如何运作;通过 IRAS 网上报税则对 myTax Portal 作了更全面的介绍。
常见问题
这个季度没有销售,还需要提交GST F5吗? 需要。即使某个期间没有销售或采购,也必须提交并填上零值。漏报某个期间会被视为没有申报,可能招致国内税务局采取行动,所以要提交零申报,不要置之不理。
如果无法按时缴付消费税怎么办? 应及早联络国内税务局,不要等到期限过了才处理。逾期或漏缴可能被罚款,税局也可能采取进一步执法行动,具体金额和程序在税局网站上有说明。
可以请会计师代我提交消费税申报吗? 可以,税务代理或会计师能代为申报,但他们需要自己的授权。企业的Corppass管理员必须授权消费税(申报与申请)电子服务,由预备人起草,批准人提交。
F5提交后才发现错误,该怎么更正? 可通过myTax Portal为有关期间提交GST F7,附上更正的数字并说明错误原因。国内税务局也设有自愿披露计划,及时报告的错误可能减轻罚款,请查看最新条件。
要保存哪些记录来支持消费税申报? 要保存有效的税务发票、销售和采购清单、进口许可证,以及贷项和借项通知单。进项税的申索取决于有无有效单据,而保存年限由国内税务局规定,请查看最新要求。
官方资料: 国内税务局(IRAS)