
企业一旦注册了消费税(Goods and Services Tax,GST),就要对销售收取消费税,同时在许多采购上支付消费税。企业采购所支付的消费税称为进项税(input tax),通常可以用来抵扣你收取的消费税。准确了解何时可以、何时不可以申报消费税进项税,是小企业最常犯下高代价错误的领域之一。
本指南介绍有效申报的条件、明确不允许申报的开支,以及申报时间的规定。本文仅为一般性信息,不构成税务建议。相关规则由国内税务局(IRAS)制定并会更新指引,申报前请在 IRAS 网站或向税务专业人士确认具体细节。
有效申报进项税的基本条件
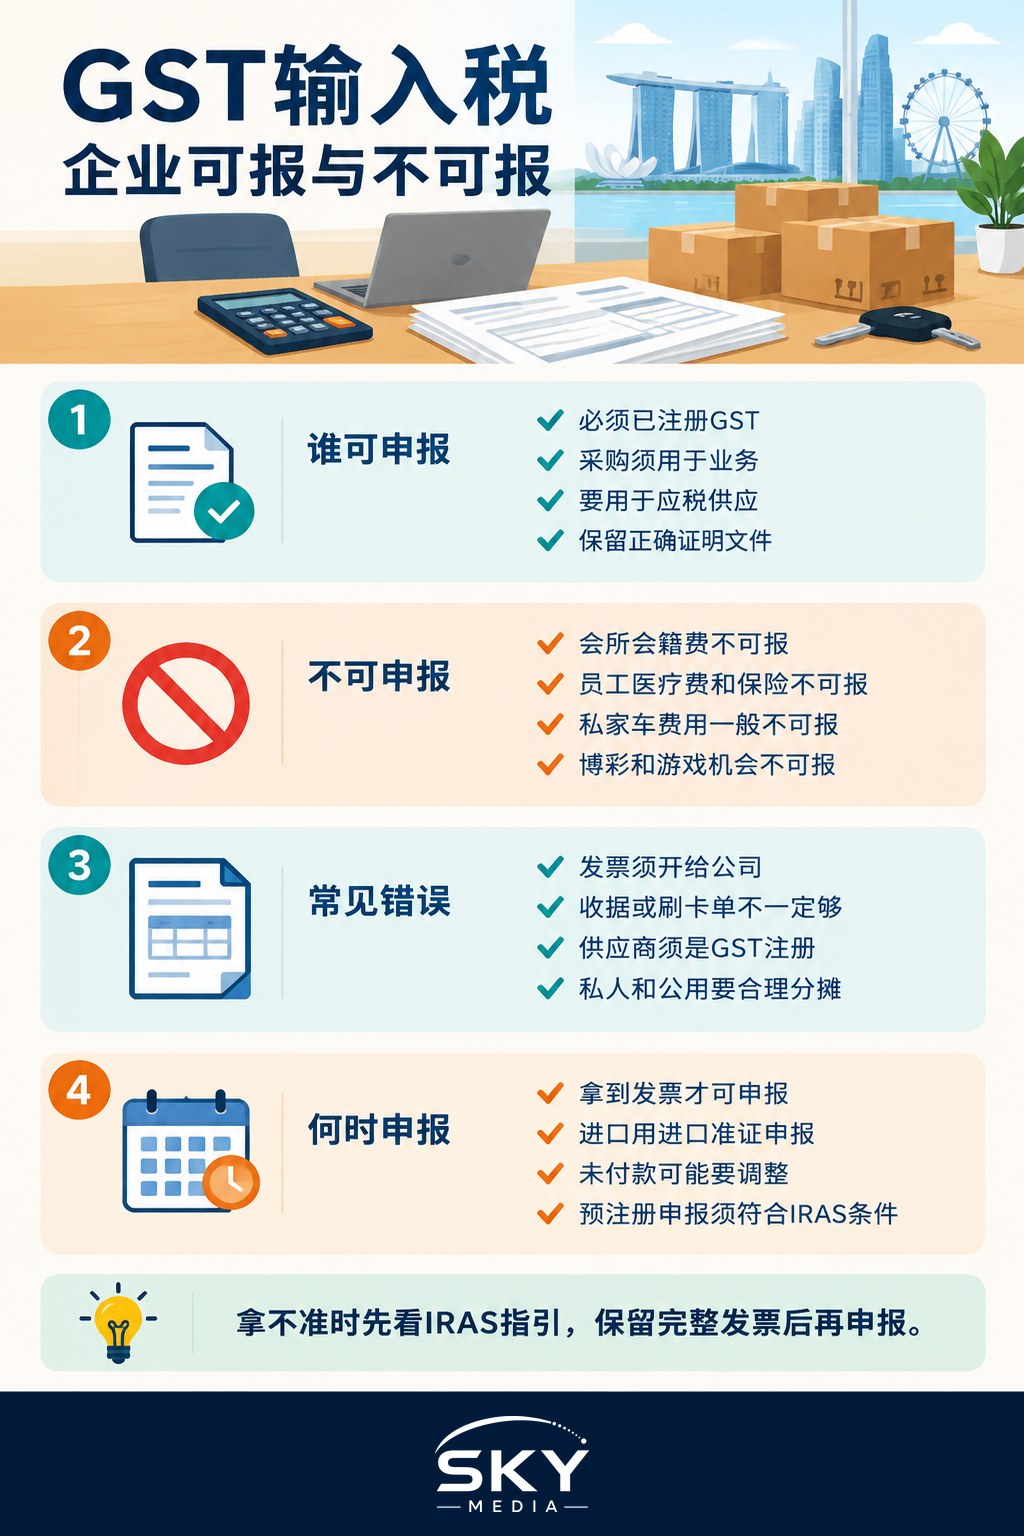
只有在满足所有核心条件时,IRAS 才允许申报。概括来说:
- 你已注册消费税。未注册的企业完全不能申报进项税。
- 商品或服务是供应给你的,或由你进口的。采购必须以企业名义进行,而不是董事或员工以个人身份购买。
- 用于或将用于业务目的。纯私人开支不能申报,混合用途的采购需要按比例分摊。
- 用于提供应税供应(taxable supplies),或某些若在新加坡提供即属应税的境外供应。用于提供免税供应(例如某些金融服务或住宅租赁)的采购一般不符合资格,但须视部分免税规则而定。
- 你持有正确的证明文件。本地采购通常需要以你企业为抬头的有效税务发票或简易税务发票。进口商品则需要显示你企业为进口商的进口准证(import permit)。我们关于有效税务发票必须列明哪些内容的指南介绍了所需的详细信息。
只要有任何一项条件不符合,即使你确实支付了消费税,也不能申报。
即使用于业务也不能申报的开支
消费税法规列出了某些不论是否出于业务目的、进项税都不允许申报的开支,包括:
- 俱乐部会费,包括体育和休闲俱乐部收取的转让费。
- 员工的医疗和意外保险保费,除非该保障是《工伤赔偿法》(Work Injury Compensation Act)或集体协议规定必须提供的。
- 员工的医疗费用,例外情况同上。
- 为员工家属或亲属提供的福利。
- 汽车开支,涵盖登记为私人用途汽车的购买、租赁和运营费用。厢式货车和罗厘(lorry)等商用车辆的处理方式不同,IRAS 列明了涉及的具体车辆类型。
- 涉及博彩、彩票抽奖、乐透、老虎机或碰运气游戏的交易。
许多企业主对汽车规定感到意外。如果你的公司为董事总经理租用一辆汽车,即使这辆车用于拜访客户,租金和燃油的消费税一般也不能申报。请查阅 IRAS 清单,了解是否有适用于你所在行业的例外情况。
申报失败的其他常见原因
除了不允许申报的清单外,申报常常因为采购方式或单据问题而被驳回。
- 发票抬头错误。以员工或董事个人名义开具的税务发票,单凭这一点并不足够。
- 缺少税务发票。不符合税务发票要求的收据,或仅有信用卡签购单,可能无法支持申报。
- 供应商未注册消费税。如果供应商没有注册,他们收取的任何「消费税」都不是有效的进项税。你可以在 IRAS 网站上查询供应商的注册状态。
- 私人或混合用途。部分用于业务的家庭网络或手机套餐,需要合理分摊。
- 免税供应。如果你同时提供应税和免税供应,可收回多少进项税由部分免税规则决定。
- 招待和礼品。如果是出于业务目的且不属于不允许申报的项目,商务招待可以申报,但员工招待和礼品另有规定。价值超过 IRAS 所定金额的礼品,还可能需要你计算销项税(output tax)。
可申报与不可申报一览
| 开支 | 通常可以申报吗? | 备注 |
|---|---|---|
| 企业经营场所的办公室租金和水电费 | 可以 | 税务发票须以企业为抬头 |
| 为转售而购入的存货 | 可以 | 须有有效税务发票或进口准证支持 |
| 员工医疗费和医疗保险 | 不可以 | 除非是《工伤赔偿法》(WICA)或集体协议规定必须提供的 |
| 俱乐部会员费 | 不可以 | 消费税法规不允许申报 |
| 私人汽车的购买、租赁和运营费用 | 不可以 | 商用车辆的处理方式不同 |
| 用于免税供应的采购 | 一般不可以 | 部分免税规则可能允许收回一部分 |
时间:什么时候申报
选对申报期间与选对开支项目同样重要。
- 在持有税务发票的期间申报。一般来说,只要你持有税务发票,进项税应在发票日期所属的会计期间申报。如果你较晚才收到发票,IRAS 指引说明了如何在后续期间申报。
- 进口。进口的进项税一般在进口准证所属的期间申报。
- 未付款给供应商。如果你申报了进项税,但没有在 IRAS 规定的期限内付款给供应商,可能需要退还已申报的进项税。付款之后可以再重新申报。
- 时限。申报不能无限期拖延。IRAS 设定了申报进项税的时限,请不要让旧发票一直搁置不报。
- 注册前的采购。在某些情况下,注册前购买商品和服务所支付的消费税可以申报,但须符合相关条件。在首次报税时纳入这些项目之前,请先阅读 IRAS 关于注册前申报的指南。
申报通过消费税 F5 申报表(GST F5 return)进行。将进项税填入「已申报进项税及退税」一栏,并按 IRAS 要求的保存期限保留证明文件。
进口服务与反向征税
如果你的企业向海外供应商购买服务并须适用反向征税(reverse charge),你需要像供应商一样为这些服务计算消费税,然后可按一般条件将其作为进项税申报。只提供应税供应的企业通常不受影响。我们关于消费税反向征税的指南解释了哪些企业必须适用,以及相关条目如何填入申报表。
保持申报规范的实用习惯
- 收到发票时立即核对。确认供应商的消费税注册号码、你的企业名称以及列明的消费税金额。
- 在会计软件中仔细为开支编码。为不允许申报的项目设置单独的科目代码,确保它们永远不会计入进项税。
- 区分个人和企业开支。企业采购使用企业信用卡和企业账户。
- 审核员工报销。员工报销开支时,尽可能确保税务发票以企业名义开具。员工方面的事项可参阅我们关于申报工作开支和报销的指南。
- 及时更正错误。如果发现多报,IRAS 设有自愿披露(voluntary disclosure)程序。及早主动披露,通常会比等到审计时才处理得到更宽松的对待。
如果你对某项开支没有把握,IRAS 发布了关于进项税、部分免税和机动车辆的详细电子税务指南(e-Tax guides)。如果涉及金额较大,可以在报税前请已注册消费税的税务代理审核你的情况。
常见问题
进项税和销项税有什么区别? 销项税是你向客户销售应税商品或服务时所收取的消费税,进项税则是你为业务采购而支付的消费税。在每期消费税申报表里,一般是计算销项税,再扣除你有权申请的进项税。详情可在国内税务局网站查阅。
只为了申请进项税而自愿注册消费税值得吗? 这取决于你采购时付出的消费税,与注册后需要收取的消费税相比孰多孰少。注册也意味着申报、保存记录和合规的成本。请先查看国内税务局关于自愿注册的指引,并考虑咨询税务专业人士。
供应商给的发票不符合消费税要求,该怎么办? 请供应商重新开具一张写明必要资料、抬头为贵公司的正确税务发票。在拿到有效发票之前,不要申请进项税。国内税务局列明了税务发票必须包含的内容,请核对你手上的单据是否符合。
员工餐费、聚餐和团队活动的消费税可以申请抵扣吗? 这要看开销的类型,因为员工招待和福利有各自的规定,部分项目不可抵扣。申请之前,请先查看国内税务局关于招待和员工福利的电子税务指南,并保留每次活动的税务发票。
申报消费税一定要请税务代理吗? 不一定。许多小企业自己通过国内税务局的网上服务提交消费税申报表。如果你的业务有混合供应、部分豁免、进口或金额较大,或者对某笔申请抵扣没有把握,请税务代理协助会比较稳妥。
官方资料: 国内税务局(IRAS)
延伸阅读: 如何申请装修与翻新(R&R)税务扣除 · 新加坡如何及何时注销消费税(GST)登记 · 国际化双重税务扣除计划(DTDi)详解