
我们常谈到投保不足的危险,这也理所应当。但还有一个较少被讨论、却同样会慢慢侵蚀你财务的问题。在新加坡,投保过度的居民可能会为自己并不真正需要的保障付费,有时还分散在好几份相互重叠的保单里。本指南说明投保过度是如何悄悄形成的,以及如何为你的保障调整到恰当的规模,让你保住重要的、削去多余的。
首先,还是那句照例又重要的提醒。这是一般性资讯与教育,并非财务建议,也没有针对你量身定制。它不是对任何保单或保险公司的推荐,也不是在叫你取消任何东西。在更改任何保障之前,请咨询持有执照、受金管局(MAS)监管的财务顾问,因为退掉一份保单可能带来并不明显的后果,并请仔细阅读你的保单条款。
投保过度究竟是什么意思
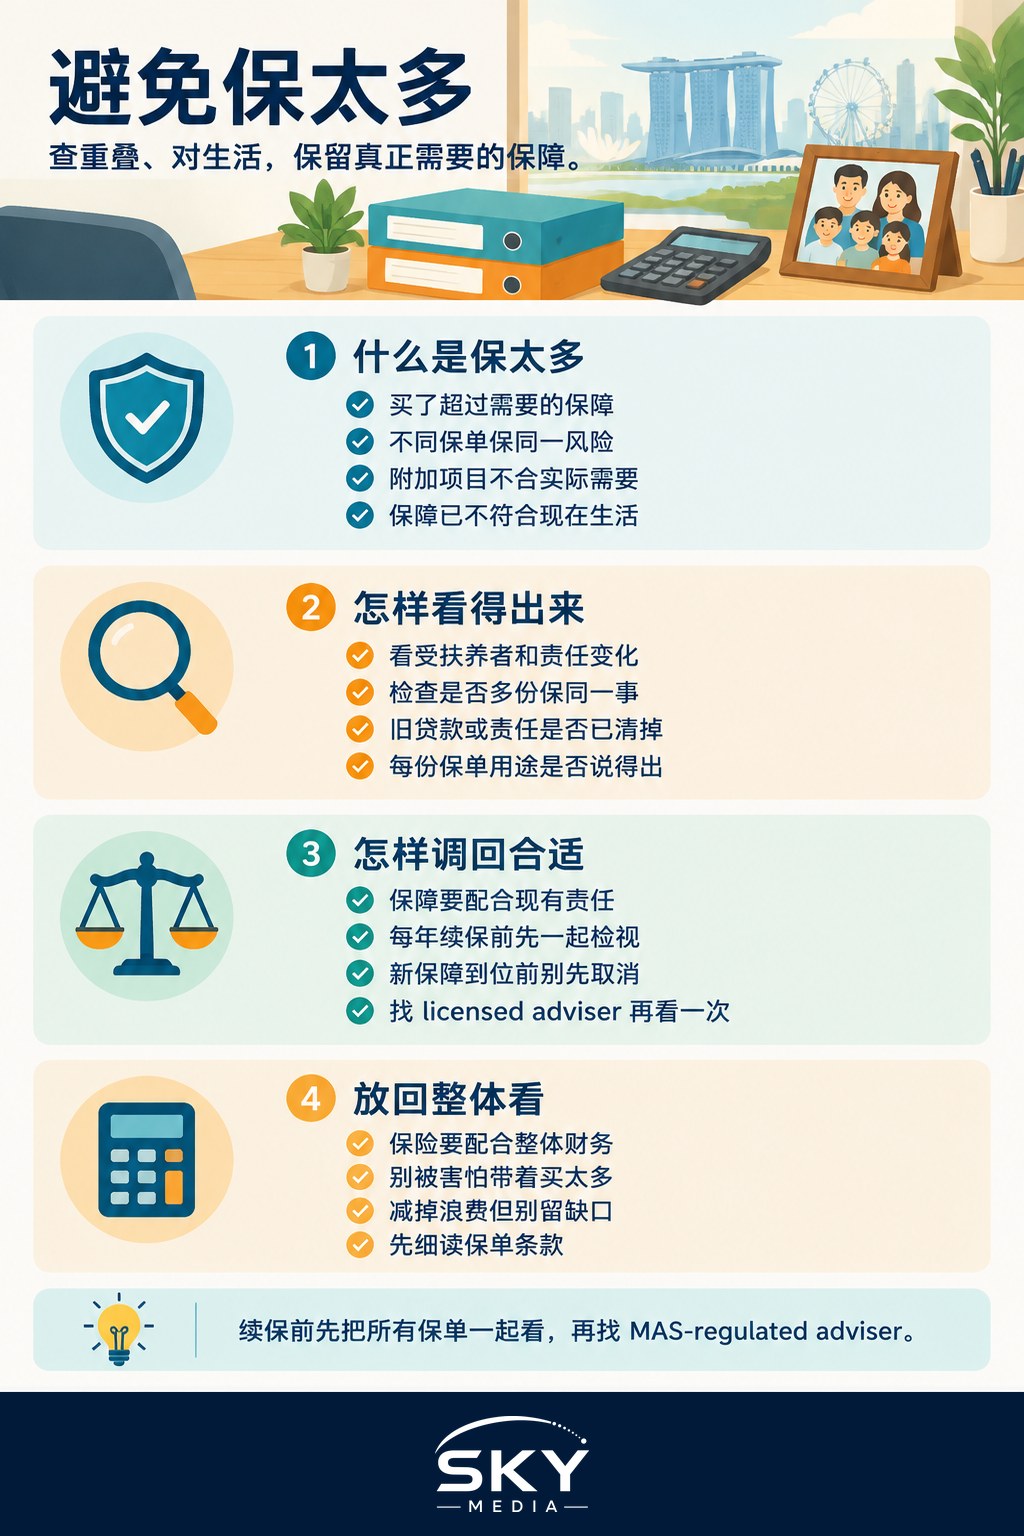
投保过度并不单纯是拥有很多保险。它是指保障超过了你的情况所需,或透过不同保单为同一份保障重复付费。它通常是逐渐形成的,而且原因都情有可原。一位好意的亲戚在你年轻时替你投了保。一位朋友或代理推荐了一项附加保障。你买了一份新计划,却没有检视旧的。年复一年,保费就这样悄悄叠了起来。
这通常有几种常见的样子:
- 重叠的保障。你持有两份或更多保护同一事件的保单,因此你所付的一部分是多余的。
- 不再契合的保障。你为某个收入水平或某一组家属投了保,而它们已不再反映你的生活。
- 为你用不上的附加保障付费。附加险与加购项目可以有用,但前提是它们对应着真实的需求。
代价不只是保费。每一块花在不必要保障上的钱,都是一块无法用于储蓄、投资,或纯粹享受当下生活的钱。避免这一点,与避开其他常见陷阱属于同一套自律,这也是为什么值得读一读新加坡应避免的常见保险错误。
如何判断你是否保得太多
老实的答案是,要好好检视一番才知道。没有什么神奇的数字,因为合适的保险数额,完全取决于你的责任、你的家属,以及你其他的财务资源。在新加坡你需要多少保险里的大致框架,是在你判断自己是否超出之前,先开始思考你基线需求的一个明智起点。
当你坐下来检视时,请逐一想清楚这类问题:
- 今天到底有谁依赖我的收入,而这自我买下每一份保单以来又发生了什么变化?
- 我的保单中,有没有哪些保的是同一种风险?例如,我是否有好几份计划都会为同一类事件赔付?
- 我是否还在为一份已不复存在的负债而付保障费,例如一笔我早已还清的贷款?
- 我明白每份保单是做什么用的吗,还是我在为一个自己都说不清的东西付钱?
如果你发现自己说不出为什么持有某份保单,那是一个该看仔细些的信号,而不一定是该取消。有些在纸面上看似多余的保障,一旦你了解了细节,其实自有其真正的用途。这正是持牌顾问能帮上忙的那种判断。
把保险看作你更广阔的金钱全局中的一部分、而非孤立地看待,也很有帮助。把一次保险检查纳入你每年的检视,与你的储蓄和目标并列,能让一切保持协调。在新加坡做一次年度财务健康检查正是安放这项任务的自然去处。
调整到恰当规模,又不让自己暴露在风险中
目标是平衡,不是极简。草率地削减保障,可能把你从投保过度一下子甩到危险的投保不足,那更糟。所以目标是削去真正的浪费,同时护住关键的部分。
几条原则可以指导这个过程:
- 续保前先检视。定一个固定的日子,也许一年一次,把每份保单放在一起看,而不是一份一份地看。当这成为在新加坡检视你的保险的一部分时,养成这个习惯会更容易。
- 让保障与真实的责任相称。人生大事,结婚、生子、背上房贷或还清房贷,正是你真正需求发生转变的时刻。
- 取消要谨慎。有些保单日后更难或更贵才能重新买到,而健康状况的变化会影响你能取得什么。在任何替代方案妥善到位之前,绝不要取消一份保单。
- 寻求第二意见。因为人很容易说服自己买或不买某份保障,一位持有执照、受金管局监管的顾问能提供更客观的判断。
也要提防情绪上的陷阱。保险靠「安心」来销售,而恐惧会推着我们买得比所需的更多。一次冷静、审慎的检视,每一次都胜过在焦虑中做出的决定。
实用总结
投保过度是一项藏在明处的实实在在的成本,悄悄减少你用于其他一切的钱。解方不是猛砍你的保障,而是有心思地去检视它。把你所有的保单摊开放在一起,问问每一份究竟是做什么用的,找出重叠之处,并检查各项数额是否仍与你的生活相称。
然后小心行事。在你确定不会制造出缺口之前,别取消任何东西,并向一位能审视你完整全局、持有执照、受金管局监管的财务顾问寻求意见。行动前先读过每一份保单的条款。本文仅为一般性资讯,并非就任何特定保单、保险公司,或购买、保留、取消保障的决定做出推荐。
常见问题
提早退保人寿保险会有什么损失? 这取决于保单的种类。有些保单提早退保领回的钱会少于你缴付的保费,有些则完全没有现金价值。决定之前,请保险公司提供书面的退保价值,也要请教顾问换保是否明智。
同时有两份综合保健计划(Integrated Shield)有问题吗? 医疗费用是实报实销的,所以第二份计划一般无法让同一笔费用赔你两次,你等于是为重叠的部分多付保费。取消任何一份之前,请先查看保单条款并咨询持牌顾问,避免造成保障缺口。
亲戚在我小时候买的旧保单应该保留吗? 别只因为它旧就取消。先弄清楚它保障什么、保费多少,以及它是否仍符合需要。如果你的健康状况已有变化,长期持有的保障日后可能很难或很贵才能换回,所以请先听取意见。
保单应该多久检视一次? 每年检视一次很合适,遇到结婚、添丁或还清房贷等人生大事后也应检视。把所有保单放在一起,逐一问清楚每份是为了什么,而不是一份一份地分开看。
雇主的团体保险可以取代我自己的保单吗? 不一定可靠,因为团体保险通常在你离职后就终止,而且可能只是基本保障。它可以减少你需要的保额,但要弄清楚保障内容,并为换工作时的空档做好准备。别只因为这个理由就取消自己的保单。
官方资料: MoneySense 理财教育