
搬到新加坡,很少意味着能和原来的国家做一次干净利落的财务切割。你也许在家乡还有一个银行账户、一处房产、一笔贷款、需要供养的家人,或是一笔正在累积的养老金,而如今你在这里又有了一整套全新的财务生活。跨国管理金钱,可能感觉像同时看着两个时钟,但只要养成几个稳定的习惯,它就会变成例行公事,而不是每月一次的头疼事。本文属于一般性信息,旨在帮你把事情理顺,并非财务、税务或法律建议。针对你自身的情况,请务必咨询你的银行、合资格的专业人士,以及新加坡的官方机构。
把你的「两国配置」理清楚
第一步,只是把两边都看清楚。许多新移民刚到时,并不完全清楚自己在家乡还留着什么、又在这里需要什么,而正是这团迷雾里,出了差错、漏了付款。
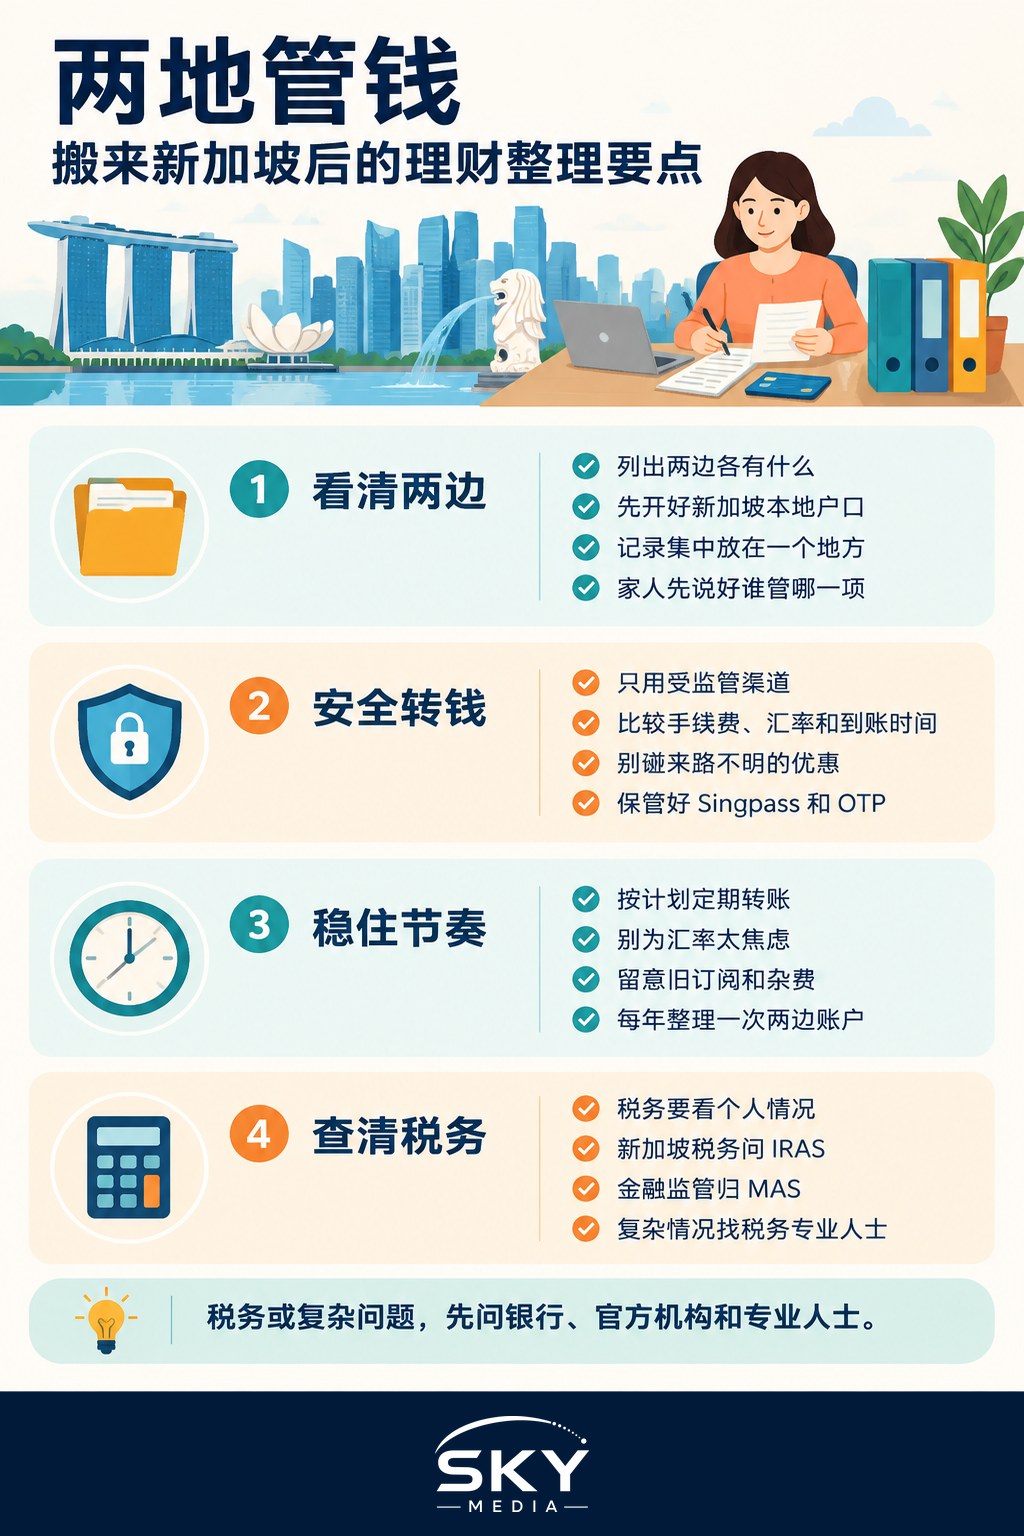
先列出你在每个国家各有什么。在家乡那边,也许是一个银行账户、还在自动扣款的项目、保险、投资或房产。在新加坡这边,你会想要设立一个本地银行账户,作为工资、账单和日常开支的基础。如果这件事你还没搞定,在新加坡开设银行账户是起步的地方,而新移民如何设置PayNow与GIRO则介绍了你日后付账单和即时转账会用到的本地工具。
几个习惯能让两边不至于纠缠在一起:
- 把你在新加坡的日常开支留在新加坡账户里,尽量别用家乡的卡来维持本地生活,因为货币兑换和延迟会悄悄找上门。
- 在每个国家都留一小笔缓冲金,这样无论哪一边你都不会突然被卡住。
- 记下家乡那边仍在扣款的日期,免得一个旧订阅或一笔贷款,在你专心于此地安顿时悄悄跳票。
- 把你的记录集中在一处。为两个国家准备一个简单的共享文件夹或表格,日后能省下许多烦恼。
如果你是和伴侣或家人一起搬来的,早点讲好谁负责盯哪一块,能避免那个经典的窘境——两人都以为对方付了某笔家乡的账单。
如何安全地跨国汇款
总有一天你会需要把钱跨境转过去,无论是供养家人、履行家乡的某项承诺,还是把存款转过来。最重要的一条规则,是只使用持牌、受监管的渠道。用你的银行,或者一家正规持牌、受监管的汇款服务。避开非正式的安排、「朋友的朋友」,或任何开出好到不真实条件的人,因为那正是损失和骗局发生的地方。
每次转账前,花点时间理性地比较你的选项。不同服务商的费用和汇率各不相同,而且会随时间变动,所以请在你转账的那一刻查一查实际数字,而不是凭想当然。要看总成本,而不只是表面那个数字,并确认这笔钱要多久才能到账。正因为汇率和费用一直在变,本指南特意不引用任何数字,请每次都重新查过。
提防骗局,它们常常盯上正在汇款的新移民。几个保护自己的习惯,能起到很大作用。绝不把你的新加坡政府数码身份(Singpass)、一次性密码(OTP)或完整的银行资料透露给任何人。对那些突如其来、催你紧急转账或转入「安全账户」的讯息或来电,要格外警惕。在行动前,先通过官方渠道核实任何请求;如果哪里感觉不对劲,就慢下来。我们关于新移民如何防范骗局的指南,有更完整的自保步骤;在新加坡,你可以使用反诈骗(ScamShield),并向警方报案。
货币、时机,以及别想太多
汇率有涨有跌,让人很想把每一次转账的时机都掐得完美。对大多数新移民来说,那条路通向的是压力,回报却很少。更从容的做法,是为你明知需要覆盖的开支,按计划、有规律地转账,别在慌乱中做重大的货币决定。如果你要处理的金额更大或更复杂,和一位持牌专业人士聊一聊,远比自己瞎猜有价值。
也留意那些小小的「渗漏」。在家乡还在扣费的旧订阅、闲置账户的管理费,以及被遗忘的会员,都可能在你顾不上盯的那一边,悄悄地跨境流走你的钱。每年把两边都整理一次,是个好习惯。
税务是另一个问题,要问对源头
在两个国家拥有收入、房产或资产,可能引出税务问题,而这些问题确实因人而异。别照搬某位朋友的做法,或在另一个国家行得通的经验。任何关于你新加坡税务状况的事,官方源头是国内税务局(IRAS);而新加坡的金融监管,则归金融管理局(MAS)负责。你的祖国也会有自己的一套规则。只要你的情况稍有复杂,一位同时了解两国的合资格税务专业人士,都是花得很值的钱。
稳定的习惯胜过聪明的操作
跨国管理金钱,与其说靠聪明的花招,不如说靠冷静、乏味的一贯性。让两边都看得见,使用持牌渠道,保护自己不受骗局侵害,转账前先查真实数字,把税务问题交给国内税务局(IRAS)和一位正规专业人士,而不是靠猜。把这些基础打好,你的两国财务就不再像在玩杂耍,而会沉淀成一段安静的背景例行公事,让你腾出心思,去真正享受在这里的生活。